


Erbteil verkaufen: Ablauf, Kosten und was Miterben wissen müssen
Ja, Sie können Ihren Erbteil verkaufen: Nach § 2033 Abs. 1 BGB darf jeder Miterbe über seinen Anteil am Nachlass frei verfügen, eine Zustimmung der Erbengemeinschaft ist dafür nicht nötig. Der Kaufvertrag muss allerdings notariell beurkundet werden, und die Miterben haben ein gesetzliches Vorkaufsrecht von zwei Monaten. Hier erfahren Sie, wie der Erbteilsverkauf abläuft, welche Notarkosten und Preisabschläge realistisch sind und welche Alternativen es gibt.
Wie viel ist der Nachlass wert? Der Immobilienwert bestimmt in den meisten Erbengemeinschaften den Wert Ihres Erbteils. Lassen Sie den Wert ermitteln, bevor Sie über einen Verkaufspreis verhandeln.
- Verkauf ohne Zustimmung möglich: Jeder Miterbe darf seinen Erbteil verkaufen, ohne dass die übrigen Mitglieder der Erbengemeinschaft zustimmen müssen. Der Vertrag muss notariell beurkundet werden (§ 2033 BGB).
- Vorkaufsrecht der Miterben: Verkaufen Sie an einen Außenstehenden, können die Miterben den Anteil innerhalb von zwei Monaten zu denselben Bedingungen selbst übernehmen (§ 2034 BGB).
- Preisabschlag ist die Regel: Gewerbliche Erbteilskäufer zahlen in der Praxis weniger als den rechnerischen Anteil am Nachlasswert, weil sie das Konflikt-, Verfahrens- und Verwertungsrisiko in der Erbengemeinschaft übernehmen.

- Was ist ein Erbteil und was gehört dazu?
- Darf ich meinen Erbteil ohne Zustimmung der Miterben verkaufen?
- Wann ist es sinnvoll, den Erbteil zu verkaufen?
- Wer kauft einen Erbteil?
- Wie läuft der Verkauf eines Erbteils ab?
- Was passiert mit der Immobilie im Nachlass?
- https://www.gesetze-im-internet.de/grestg_1983/__3.html
- Was kostet der Verkauf eines Erbteils?
- Was muss im Erbteilskaufvertrag stehen?
- Welche Vor- und Nachteile hat der Erbteilsverkauf?
- Welche Alternativen gibt es zum Erbteilsverkauf?
1. Was ist ein Erbteil und was gehört dazu?
Ein Erbteil ist der quotenmäßige Anteil eines Miterben am gesamten Nachlass, zum Beispiel ein Drittel oder die Hälfte. Er umfasst immer den kompletten Nachlass als Ganzes: Immobilien, Konten, Hausrat und ebenso die Schulden des Erblassers. Ein einzelner Gegenstand aus dem Nachlass gehört dem einzelnen Erben dagegen nicht allein.
Hinterlässt eine verstorbene Person mehrere Erben, entsteht automatisch eine Erbengemeinschaft. Der Nachlass gehört dieser Gemeinschaft gemeinsam, entscheiden können die Miterben in vielen Fragen nur einstimmig oder mit Mehrheit. Genau diese Bindung ist der Grund, warum viele Erben über einen Verkauf ihres Anteils nachdenken.
Erbteil, Erbanteil, Erbteilsverkauf: gemeint ist dasselbe
Die Begriffe Erbteil und Erbanteil bezeichnen denselben Sachverhalt, nämlich Ihre Quote am Nachlass. Wenn Sie Ihren Erbanteil verkaufen, spricht man vom Erbteilsverkauf oder Erbteilskauf. Juristisch handelt es sich um einen Erbschaftskauf nach den §§ 2371 ff. BGB.
Nicht dasselbe ist der Pflichtteil. Der Pflichtteil ist ein reiner Geldanspruch gegen die Erben und keine Beteiligung am Nachlass. Wer enterbt wurde, kann deshalb keinen Erbteil verkaufen, sondern allenfalls seinen Pflichtteilsanspruch abtreten. Details dazu finden Sie im Ratgeber Pflichtteil.
Wie hoch ist der gesetzliche Erbteil?
Ohne Testament richtet sich die Höhe des Erbteils nach der gesetzlichen Erbfolge. Ein typisches Beispiel: Ein verheirateter Mann stirbt und hinterlässt seine Ehefrau und zwei Kinder, es besteht der Güterstand der Zugewinngemeinschaft und kein Testament.
- Die Ehefrau erbt die Hälfte des Nachlasses (ein Viertel nach § 1931 BGB und ein weiteres Viertel als pauschalen Zugewinnausgleich nach § 1371 BGB).
- Die beiden Kinder teilen sich die andere Hälfte und erhalten jeweils ein Viertel.
Jedes dieser Familienmitglieder könnte seinen Erbteil grundsätzlich verkaufen. Wie viel Geld dabei herauskommt, hängt vom Wert des Nachlasses ab, nicht von der Quote allein.

Was genau der gesetzliche Pflichtteil im Erbrecht besagt, wer pflichtteilsberechtigt ist und ob Sie trotz Enterbung Anspruch auf Ihren Pflichtteil haben, erfahren Sie auf unserer Seite zum Thema "Pflichtteil".
Warum Immobilien beim Erbteil so oft im Mittelpunkt stehen
In den meisten Nachlässen ist die Immobilie der mit Abstand größte Vermögenswert. Laut Statistischem Bundesamt (Destatis) wurde im Jahr 2025 steuerlich erfasstes Grundvermögen im Wert von 33,0 Milliarden Euro vererbt, ein Plus von 20,3 Prozent gegenüber dem Vorjahr. Die Statistik erfasst dabei nur Fälle, in denen tatsächlich Erbschaftsteuer festgesetzt wurde. Der tatsächliche Immobilienanteil an allen Erbfällen liegt also noch höher.
Für Sie als Miterbe bedeutet das: Der Wert Ihres Erbteils hängt fast immer am Verkehrswert der geerbten Immobilie. Ohne belastbare Wertermittlung verhandeln Sie im Blindflug.
2. Darf ich meinen Erbteil ohne Zustimmung der Miterben verkaufen?
Ja. § 2033 Abs. 1 BGB stellt klar: "Jeder Miterbe kann über seinen Anteil an dem Nachlass verfügen." Eine Zustimmung der übrigen Miterben ist nicht erforderlich, der Vertrag bedarf aber der notariellen Beurkundung.
Zwei gesetzliche Grenzen sollten Sie kennen. Erstens dürfen Sie nach § 2033 Abs. 2 BGB nicht über Ihren Anteil an einzelnen Nachlassgegenständen verfügen, also zum Beispiel nicht über "Ihr Drittel am Haus". Zweitens steht den Miterben ein Vorkaufsrecht zu, wenn Sie an eine dritte Person verkaufen.
Erbteil verkaufen und das Vorkaufsrecht nach § 2034 BGB
Verkaufen Sie Ihren Erbteil an jemanden, der nicht zur Erbengemeinschaft gehört, können die Miterben in den Vertrag eintreten. Sie zahlen dann denselben Kaufpreis und übernehmen dieselben Bedingungen. Die Frist für die Ausübung des Vorkaufsrechts beträgt nach § 2034 Abs. 2 BGB zwei Monate ab Mitteilung des Verkaufs.
Verkaufen Sie dagegen an einen Miterben, entsteht kein Vorkaufsrecht. Das macht den Verkauf innerhalb der Familie deutlich schneller und in der Regel auch günstiger.
Wird der Käufer damit zum Erben?
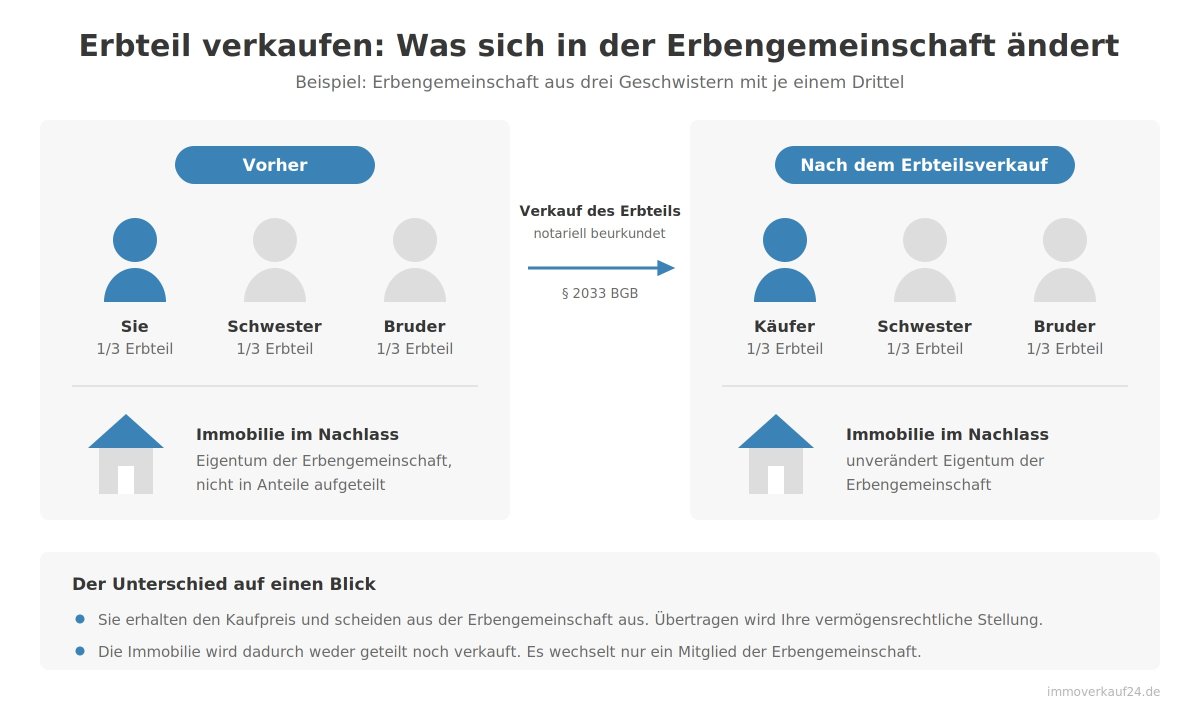
Nein. Der Käufer rückt in Ihre vermögensrechtliche Stellung ein und wird Mitglied der Erbengemeinschaft, er wird aber nicht Erbe des Erblassers. Ihre Erbenstellung selbst ist nicht übertragbar, sie bleibt bei Ihnen.
Praktisch bedeutet das: Der Käufer kann über den Nachlass mitentscheiden, die Auseinandersetzung verlangen und den Erlös beanspruchen. Höchstpersönliche Rechte aus dem Erbfall bleiben dagegen bei Ihnen.
3. Wann ist es sinnvoll, den Erbteil zu verkaufen?
Sinnvoll ist der Erbteilsverkauf vor allem dann, wenn die Erbengemeinschaft blockiert ist und eine einvernehmliche Auseinandersetzung realistisch nicht mehr zu erreichen ist. Sie tauschen dann eine unsichere, oft jahrelange Auseinandersetzung gegen einen sofort verfügbaren Kaufpreis.
Typische Situationen, in denen sich der Verkauf lohnt:
- Ein oder mehrere Miterben blockieren den Verkauf der geerbten Immobilie dauerhaft.
- Sie wohnen weit entfernt und wollen sich nicht um Verwaltung, Vermietung oder Sanierung kümmern.
- Sie benötigen kurzfristig Liquidität, etwa für die Erbschaftsteuer oder für eigene Verbindlichkeiten.
- Der Konflikt in der Familie belastet Sie stärker als der finanzielle Nachteil eines Preisabschlags.
- Eine Teilungsversteigerung droht und Sie möchten das Ergebnis nicht dem Versteigerungstermin überlassen.
Weniger sinnvoll ist der Verkauf, wenn sich die Erbengemeinschaft grundsätzlich einig ist. Dann bringt ein gemeinsamer Immobilienverkauf mit anschließender Verteilung des Erlöses fast immer mehr Geld.
4. Wer kauft einen Erbteil?
Käufer eines Erbteils sind in der Praxis vor allem drei Gruppen: die eigenen Miterben, spezialisierte gewerbliche Erbteilskäufer und gelegentlich private Investoren. Alle drei verfolgen unterschiedliche Interessen, was sich direkt auf den erzielbaren Preis auswirkt.
- Miterben: Sie zahlen häufig den fairsten Preis, weil sie den Nachlass kennen und die Erbengemeinschaft bereinigen wollen. Ein Vorkaufsrecht müssen Sie hier nicht abwarten.
- Gewerbliche Erbteilskäufer: Diese Unternehmen kaufen Anteile gezielt in konfliktbeladenen Erbengemeinschaften und setzen die Auseinandersetzung anschließend selbst durch. Sie zahlen schnell, kalkulieren aber einen deutlichen Risikoabschlag ein.
- Private Investoren: Sie treten seltener auf und prüfen den Nachlass sehr genau, weil sie Verfahrensrisiken selten aktiv steuern wollen.
Welche Bank kauft Erbanteile?
Banken kaufen in aller Regel keine Erbanteile. Der Ankauf eines Erbteils ist kein Bankgeschäft, sondern ein unternehmerisches Investment mit hohem Rechts- und Verfahrensrisiko.
Was Banken dagegen tun können: Sie finanzieren einen Miterben, der die anderen auszahlen möchte. Der Weg führt dann über eine Immobilienfinanzierung, nicht über den Ankauf Ihres Anteils. Voraussetzung ist meist ein aktueller Immobilienwert und eine klare Regelung mit den übrigen Miterben.
Woran erkennen Sie einen seriösen Erbteilkäufer?
Seriöse Erbteilkäufer arbeiten transparent, lassen Ihnen Zeit und drängen nicht auf eine schnelle Unterschrift. Diese Punkte helfen bei der Einordnung, wenn Sie Erfahrungen und Angebote vergleichen:
- Der Käufer legt offen, wie er den Kaufpreis berechnet, und benennt den angesetzten Abschlag.
- Sie erhalten den Vertragsentwurf rechtzeitig vor dem Notartermin und dürfen ihn prüfen lassen.
- Der Vertrag enthält eine ausdrückliche Freistellung von Nachlassverbindlichkeiten.
- Es gibt keine Vorauszahlungen, Gebühren oder Beratungshonorare, die Sie vor dem Verkauf leisten sollen.
- Der Käufer akzeptiert, dass Sie parallel weitere Angebote einholen.
- Firmensitz, Handelsregisterauszug und Ansprechpartner sind eindeutig benannt.
Sprechen Sie immer zuerst die Miterben an, auch wenn das Verhältnis angespannt ist. Ein schriftliches Angebot an die Erbengemeinschaft kostet Sie nichts, verschafft Ihnen aber einen Vergleichsmaßstab für die Angebote gewerblicher Käufer.
5. Wie läuft der Verkauf eines Erbteils ab?
Der Erbteilsverkauf läuft in sieben Schritten ab und endet mit der notariellen Beurkundung sowie der Anzeige beim Nachlassgericht. Rechnen Sie von der ersten Prüfung bis zur Kaufpreiszahlung mit etwa zwei bis vier Monaten, im Wesentlichen wegen der zweimonatigen Vorkaufsfrist.
Prüfen Sie Testament, Erbvertrag oder Erbschein und halten Sie Ihre genaue Erbquote fest.
Erfassen Sie Immobilien, Konten, Wertpapiere, Hausrat und alle Verbindlichkeiten. Schulden mindern den Wert Ihres Erbteils unmittelbar.
Lassen Sie den Verkehrswert der Immobilie professionell einschätzen. Erst dann kennen Sie den rechnerischen Wert Ihres Anteils.
Fragen Sie zuerst die Miterben, holen Sie danach Angebote von mindestens zwei gewerblichen Erbteilskäufern ein.
Klären Sie Kaufpreis, Zahlungszeitpunkt, Haftung und Sicherheiten schriftlich, bevor der Notarentwurf erstellt wird.
Der Erbteilskaufvertrag wird nach § 2033 Abs. 1 BGB und § 2371 BGB beim Notar beurkundet.
Die Miterben werden informiert und haben zwei Monate Zeit. Anschließend erfolgen Kaufpreiszahlung, die Anzeige beim Nachlassgericht nach § 2384 BGB und, falls eine Immobilie im Nachlass ist, die Berichtigung des Grundbuchs.

6. Was passiert mit der Immobilie im Nachlass?
Die Immobilie bleibt Eigentum der Erbengemeinschaft, auch wenn Sie Ihren Erbteil verkaufen. Im Grundbuch steht weiterhin die Erbengemeinschaft, nur die Zusammensetzung ändert sich: Statt Ihres Namens wird nach dem Verkauf der Käufer als Mitglied geführt.
Ein einzelnes Haus oder Grundstück aus dem Nachlass können Sie nicht allein verkaufen. Für den Verkauf der Immobilie selbst braucht es eine Einigung aller Miterben oder eine Auseinandersetzung des Nachlasses.
Erbteil verkaufen, wenn ein Haus oder Grundstück im Nachlass ist
Gehört eine Immobilie zum Nachlass, bestimmt ihr Verkehrswert praktisch den Preis Ihres Erbteils. Vor der Verhandlung sollten deshalb drei Punkte geklärt sein:
- Verkehrswert: Aktuelle Markteinschätzung für Haus, Wohnung oder Grundstück.
- Belastungen im Grundbuch: Grundschulden, Wohnrechte und Nießbrauch mindern den Wert unmittelbar.
- Nutzung: Selbst genutzt, vermietet oder leer stehend, das beeinflusst Verwertbarkeit und Preis.
Blockiert ein Miterbe den Verkauf des Hauses, ist der Verkauf des eigenen Erbteils oft der schnellste Ausweg. Wie Sie in dieser Konstellation sonst noch vorgehen können, lesen Sie unter Geerbtes Haus verkaufen.
Fällt beim Erbteilsverkauf Grunderwerbsteuer an?
Der Kauf eines Erbteils ist kein Grundstückskauf und löst deshalb in der Regel keine Grunderwerbsteuer aus. Relevant wird die Steuer erst später, wenn der Nachlass auseinandergesetzt und ein einzelnes Grundstück übertragen wird.
Erwerben Miterben ein Nachlassgrundstück zur Teilung des Nachlasses, ist dieser Vorgang nach § 3 Nr. 3 GrEStG von der Grunderwerbsteuer befreit. Ein außenstehender Erbteilskäufer kann sich auf diese Befreiung nicht ohne Weiteres berufen. Lassen Sie die steuerliche Behandlung deshalb vor der Beurkundung prüfen.
7. Wie viel Geld bekomme ich für meinen Erbteil?
Der Kaufpreis liegt fast immer unter dem rechnerischen Anteil am Nachlasswert. Der Grund ist wirtschaftlich nachvollziehbar: Der Käufer erwirbt keine Immobilie, sondern eine Position in einer Gemeinschaft, aus der er sein Geld erst herauslösen muss.
Wie hoch der Abschlag ausfällt, hängt vor allem von diesen Faktoren ab:
- Konfliktlage: Je zerstrittener die Erbengemeinschaft, desto höher der Abschlag.
- Größe der Quote: Wer eine Mehrheitsquote verkauft, hat eine bessere Verhandlungsposition als ein Erbe mit einem Achtel.
- Zustand und Lage der Immobilie: Vermietete, sanierungsbedürftige oder schwer verwertbare Objekte drücken den Preis.
- Belastungen: Grundschulden, Nießbrauch, Wohnrechte und offene Nachlassverbindlichkeiten senken den Wert direkt.
- Klarheit der Rechtslage: Ein vorliegender Erbschein und ein unstrittiges Testament erhöhen den erzielbaren Preis.

Zum Nachlass gehören eine Eigentumswohnung mit einem Verkehrswert von 400.000 Euro und ein Bankguthaben von 40.000 Euro. Dem stehen Verbindlichkeiten von 40.000 Euro gegenüber, der Nachlasswert beträgt also 400.000 Euro. Drei Geschwister erben zu je einem Drittel.
- Rechnerischer Wert eines Erbteils: 133.333 Euro
- Angebot eines gewerblichen Käufers mit 25 Prozent Abschlag: 100.000 Euro
- Differenz zum rechnerischen Wert: 33.333 Euro
Ob dieser Abschlag akzeptabel ist, hängt von der Alternative ab. Zieht sich die Auseinandersetzung über Jahre oder endet sie in einer Teilungsversteigerung, kann das Ergebnis unter dem Angebot liegen. Einigt sich die Erbengemeinschaft dagegen auf einen gemeinsamen Verkauf zum Marktwert, bleibt der volle Anteil erhalten.
Wie wird der Wert der Nachlassimmobilie ermittelt?
Für die Wertermittlung kommen drei anerkannte Verfahren infrage, die sich nach der Art der Immobilie richten. Wichtig ist die Unterscheidung zwischen dem steuerlichen Wert für die Erbschaftsteuer und dem Marktwert, der für Ihre Verhandlung zählt.
- Vergleichswertverfahren: Üblich bei Eigentumswohnungen und Einfamilienhäusern, Grundlage sind Kaufpreise vergleichbarer Objekte.
- Ertragswertverfahren: Üblich bei vermieteten Objekten, maßgeblich sind die erzielbaren Mieteinnahmen.
- Sachwertverfahren: Üblich bei selbst genutzten Häusern ohne ausreichende Vergleichsobjekte, maßgeblich sind Bodenwert und Herstellungskosten.
Für die Verhandlung mit einem Erbteilskäufer brauchen Sie den Verkehrswert, nicht den steuerlichen Bedarfswert des Finanzamts. Beide Werte können deutlich auseinanderliegen.


8. Was kostet der Verkauf eines Erbteils?
Der größte Kostenblock ist die notarielle Beurkundung, deren Höhe sich nach dem Kaufpreis richtet. Hinzu kommen je nach Fall Kosten für Erbschein, Wertermittlung und rechtliche Beratung. Die Erbschaftsteuer bleibt davon unberührt, denn sie entsteht bereits mit dem Erbfall.
Erbteil verkaufen: Notarkosten im Überblick
Die Beurkundung eines Kaufvertrags löst nach KV 21100 GNotKG eine 2,0-Gebühr aus, Geschäftswert ist der Kaufpreis. Bei einem Kaufpreis von 100.000 Euro beträgt die 1,0-Gebühr nach Tabelle B des GNotKG 273 Euro, die Beurkundungsgebühr also 546 Euro netto. Hinzu kommen Auslagen und Umsatzsteuer, in Summe liegen Sie damit bei rund 660 Euro.
Zur Orientierung für höhere Kaufpreise: Bei 200.000 Euro Geschäftswert beträgt die 1,0-Gebühr 435 Euro, die Beurkundungsgebühr also 870 Euro netto. Bei 300.000 Euro sind es 595 Euro beziehungsweise 1.190 Euro netto.
Wer die Notarkosten trägt, wird im Kaufvertrag geregelt. Üblich ist, dass der Käufer sie übernimmt, gesetzlich haften jedoch beide Vertragsparteien.
Weitere Kostenpositionen im Überblick
- Erbschein: Die Gebühr richtet sich nach dem Nachlasswert. Bei einem Nachlass von 400.000 Euro fallen für Antrag und Erteilung jeweils eine Gebühr an.
- Immobilienbewertung: Eine erste Markteinschätzung ist bei immoverkauf24 kostenlos. Ein gerichtsfestes Verkehrswertgutachten kostet je nach Objekt meist einen vierstelligen Betrag.
- Anwaltliche Prüfung: Bei streitigen Erbengemeinschaften ist eine erbrechtliche Prüfung des Vertragsentwurfs sinnvoll und gut investiertes Geld.
- Grundbuchberichtigung: Sie fällt an, wenn zum Nachlass eine Immobilie gehört und die Erbengemeinschaft im Grundbuch angepasst wird.
Welche Steuern fallen beim Erbteilsverkauf an?
Die Erbschaftsteuer entsteht mit dem Todesfall und trifft Sie als Erben, unabhängig davon, ob Sie den Erbteil später verkaufen. Maßgeblich sind die persönlichen Freibeträge nach § 16 ErbStG: 500.000 Euro für Ehegatten, 400.000 Euro für Kinder, 200.000 Euro für Enkel und 20.000 Euro für entferntere Verwandte sowie nicht verwandte Personen.
Ob zusätzlich Einkommensteuer auf einen Veräußerungsgewinn anfällt, hängt vom Einzelfall ab, insbesondere von der Zehnjahresfrist nach § 23 EStG. Der Bundesfinanzhof hat mit Urteil vom 26. September 2023 (Az. IX R 13/22) außerdem entschieden, dass der entgeltliche Erwerb eines Miterbenanteils keine anteilige Anschaffung des zum Nachlass gehörenden Grundstücks darstellt. Klären Sie Ihre steuerliche Situation vor der Beurkundung mit einer Steuerberaterin oder einem Steuerberater.
Ausführliche Informationen finden Sie im Ratgeber Erbschaftssteuer bei Immobilien.
9. Was muss im Erbteilskaufvertrag stehen?
Der Erbteilskaufvertrag muss den Erbteil eindeutig bezeichnen, den Kaufpreis festlegen und die Haftung für Nachlassverbindlichkeiten regeln. Er wird als Erbschaftskauf nach § 2371 BGB behandelt und ist ohne notarielle Beurkundung unwirksam.
Diese Punkte sollten Sie vor der Beurkundung prüfen:
- Bezeichnung des Erbteils: Erblasser, Sterbedatum, Erbquote und Rechtsgrund der Erbenstellung müssen korrekt benannt sein.
- Kaufpreis und Fälligkeit: Legen Sie fest, wann gezahlt wird und ob die Zahlung vom Ablauf der Vorkaufsfrist abhängt.
- Haftung für Nachlassschulden: Nach § 2382 BGB haftet der Käufer den Nachlassgläubigern ab Abschluss des Vertrags. Ihre eigene Haftung als Verkäufer bleibt daneben bestehen, deshalb ist eine Freistellungsvereinbarung im Innenverhältnis wichtig.
- Auskunft über den Nachlass: Was Sie über Bestand und Belastungen wissen, sollte offengelegt und im Vertrag dokumentiert werden.
- Vorkaufsrecht: Der Vertrag sollte regeln, was gilt, wenn ein Miterbe das Vorkaufsrecht nach § 2034 BGB ausübt.
- Kostentragung: Halten Sie fest, wer Notarkosten und Nebenkosten übernimmt.
- Anzeige an das Nachlassgericht: Nach § 2384 BGB müssen Sie den Verkauf unverzüglich anzeigen.

Ein Erbteilskaufvertrag entlässt Sie nicht automatisch aus der Haftung gegenüber Nachlassgläubigern. Lassen Sie sich im Vertrag zusichern, dass der Käufer Sie von diesen Forderungen freistellt.
10. Welche Vor- und Nachteile hat der Erbteilsverkauf?
Der Erbteilsverkauf verschafft Ihnen einen schnellen und sauberen Ausstieg, kostet aber in aller Regel Geld. Die folgende Gegenüberstellung hilft bei der Einordnung.
- Sie steigen aus der Erbengemeinschaft aus, ohne auf die Zustimmung der Miterben angewiesen zu sein.
- Sie erhalten einen festen Kaufpreis, statt auf ein ungewisses Verkaufsergebnis zu warten.
- Sie beenden die Beteiligung an Verwaltung, Instandhaltung und laufenden Kosten der Nachlassimmobilie.
- Sie vermeiden ein langwieriges Auseinandersetzungsverfahren oder eine Teilungsversteigerung.
- Der Kaufpreis liegt meist spürbar unter dem rechnerischen Wert Ihres Anteils.
- Ihre Haftung gegenüber Nachlassgläubigern kann trotz Verkauf bestehen bleiben.
- Ein außenstehender Käufer in der Erbengemeinschaft kann den Familienkonflikt verschärfen.
- Der Vertrag ist beurkundungspflichtig und verursacht Kosten.
- Sie profitieren nicht mehr von einer späteren Wertsteigerung der Immobilie.
- Das Vorkaufsrecht der Miterben verzögert die Auszahlung um bis zu zwei Monate.
11. Welche Alternativen gibt es zum Erbteilsverkauf?
Bevor Sie an einen gewerblichen Käufer verkaufen, sollten Sie vier Alternativen prüfen: die Abschichtung, die Erbauseinandersetzung, den gemeinsamen Immobilienverkauf und als letztes Mittel die Teilungsversteigerung. Alle führen ebenfalls aus der Erbengemeinschaft heraus, unterscheiden sich aber deutlich in Aufwand, Dauer und Ergebnis.
Abschichtung: gegen Abfindung aus der Erbengemeinschaft ausscheiden
Bei der Abschichtung verzichten Sie gegen eine Abfindung auf Ihre Stellung in der Erbengemeinschaft, Ihr Anteil wächst den übrigen Miterben zu. Die Abschichtung ist nach der Rechtsprechung grundsätzlich formfrei möglich und damit oft schneller und günstiger als ein Erbteilsverkauf.
Sinnvoll ist sie, wenn die Miterben zahlungsfähig und grundsätzlich einigungsbereit sind. Lassen Sie den Abschichtungsvertrag trotz Formfreiheit schriftlich aufsetzen und rechtlich prüfen, insbesondere wenn eine Immobilie im Nachlass ist.
Erbauseinandersetzung und gemeinsamer Verkauf
Bei der Erbauseinandersetzung verteilt die Erbengemeinschaft den Nachlass und löst sich auf, häufig nach einem gemeinsamen Verkauf der Immobilie. Das bringt in der Regel den höchsten Erlös, setzt aber Einigkeit voraus. Details erklärt der Ratgeber Erbauseinandersetzung.
Sind sich alle einig, ist der freihändige Verkauf am Markt fast immer die wirtschaftlich beste Lösung. Eine erfahrene Maklerin oder ein erfahrener Makler moderiert dabei auch zwischen den Miterben.
Teilungsversteigerung als letztes Mittel
Jeder Miterbe kann eine Teilungsversteigerung beantragen, um eine blockierte Gemeinschaft aufzulösen. Sie dauert häufig ein Jahr oder länger und der Zuschlagspreis liegt oft unter dem Verkehrswert. Wirtschaftlich ist sie deshalb meist die schlechteste der vier Optionen.
Erbteil übertragen oder verschenken
Sie können Ihren Erbteil auch unentgeltlich auf eine andere Person übertragen, etwa auf ein Kind oder einen Miterben. Auch diese Übertragung ist nach § 2033 Abs. 1 BGB notariell zu beurkunden. Schenkungsteuerlich gelten die Freibeträge des § 16 ErbStG, weshalb sich eine vorherige steuerliche Prüfung lohnt.
Erbteil verpfänden statt verkaufen
Statt zu verkaufen, können Sie Ihren Erbteil auch verpfänden, um kurzfristig an Geld zu kommen. Auch die Verpfändung ist beurkundungspflichtig. Bedenken Sie dabei: Verwertet der Gläubiger das Pfandrecht, sitzt am Ende ein Dritter in der Erbengemeinschaft, ohne dass Sie den Zeitpunkt bestimmen können.
Entscheidungshilfe: Welcher Weg passt zu Ihrer Situation?
- Alle einig, Immobilie soll weg: Gemeinsamer Verkauf mit anschließender Erbauseinandersetzung.
- Miterben wollen die Immobilie behalten und können zahlen: Abschichtung oder Verkauf des Erbteils an die Miterben.
- Dauerhafte Blockade, Sie brauchen Liquidität: Verkauf des Erbteils an einen gewerblichen Käufer.
- Blockade, aber Zeit und Risikobereitschaft vorhanden: Teilungsversteigerung als letztes Mittel.

Ja. Nach § 2033 Abs. 1 BGB benötigen Sie keine Zustimmung der Miterben. Diese können den Verkauf nicht verhindern, sondern lediglich innerhalb von zwei Monaten ihr Vorkaufsrecht ausüben und selbst zu denselben Konditionen kaufen.
Nein. § 2033 Abs. 2 BGB schließt die Verfügung über den Anteil an einzelnen Nachlassgegenständen aus. Verkaufen können Sie ausschließlich Ihren gesamten Erbteil, also Ihren quotenmäßigen Anteil am kompletten Nachlass einschließlich der Schulden.
Banken kaufen in der Regel keine Erbanteile, weil der Ankauf ein unternehmerisches Investment mit hohem Rechtsrisiko ist. Käufer sind Miterben oder spezialisierte Erbteilskäufer. Eine Bank kommt eher als Finanzierungspartner infrage, wenn ein Miterbe die anderen auszahlen möchte.
Rechnen Sie mit etwa zwei bis vier Monaten. Den größten Teil macht die zweimonatige Frist für das Vorkaufsrecht der Miterben aus, hinzu kommen Wertermittlung, Verhandlung und Notartermin. Verkaufen Sie an einen Miterben, entfällt die Vorkaufsfrist.
Die Beurkundung löst eine 2,0-Gebühr nach KV 21100 GNotKG aus, Geschäftswert ist der Kaufpreis. Bei 100.000 Euro Kaufpreis sind das 546 Euro netto, bei 200.000 Euro 870 Euro netto, jeweils zuzüglich Auslagen und Umsatzsteuer.
Nicht zwingend, in der Praxis verlangen Käufer aber einen Nachweis Ihrer Erbenstellung. Ein notarielles Testament mit Eröffnungsprotokoll genügt häufig. Liegt nur ein handschriftliches Testament vor oder gilt die gesetzliche Erbfolge, ist ein Erbschein meist notwendig.
Die Erbschaftsteuer entsteht unabhängig vom Verkauf bereits mit dem Erbfall und richtet sich nach den Freibeträgen des § 16 ErbStG. Ob zusätzlich Einkommensteuer auf einen Veräußerungsgewinn anfällt, hängt unter anderem von der Zehnjahresfrist des § 23 EStG und der Zusammensetzung des Nachlasses ab. Lassen Sie das vor der Beurkundung steuerlich prüfen.
Möglicherweise ja. Nach § 2382 BGB haftet der Käufer den Nachlassgläubigern ab Vertragsschluss, Ihre eigene Haftung entfällt dadurch aber nicht automatisch. Vereinbaren Sie deshalb im Kaufvertrag ausdrücklich, dass der Käufer Sie von diesen Forderungen freistellt.
Dann kommt der Kaufvertrag mit dem Miterben zu denselben Bedingungen zustande, der ursprüngliche Käufer geht leer aus. Für Sie als Verkäufer ändert sich am Kaufpreis nichts, lediglich die Person des Käufers wechselt.
Der Pflichtteil ist ein Geldanspruch gegen die Erben und kein Anteil am Nachlass. Verkaufen im Sinne eines Erbteilsverkaufs können Sie ihn deshalb nicht, wohl aber den Anspruch abtreten. Das ist rechtlich und wirtschaftlich etwas anderes und sollte anwaltlich geprüft werden.