


- immoverkauf24

- Immobilienverkauf
- Immobilienverkauf A-Z
- Umkehrhypothek
Umkehrhypothek: Anbieter, Alternativen, Vor- und Nachteile
Eine Umkehrhypothek ist ein Kredit auf die eigene Immobilie, bei dem Sie weder Zinsen noch Tilgung zahlen. Sie erhalten stattdessen eine monatliche Rente oder eine Einmalzahlung, bleiben Eigentümer und wohnen bleiben Sie ebenfalls. Zurückgezahlt wird erst, wenn die Immobilie verkauft wird, also beim Umzug ins Pflegeheim oder nach dem Tod. Hier erfahren Sie, wie das Modell rechnet, warum es in Deutschland kaum Anbieter gibt und wie es sich gegen Leibrente, Teilverkauf und den normalen Verkauf schlägt.
Jede Verrentungsform rechnet sich am Immobilienwert. Bevor Sie Angebote vergleichen, sollten Sie wissen, was Ihre Immobilie heute wert ist.
- Kredit statt Verkauf: Bei der Umkehrhypothek bleiben Sie Eigentümer. Die Bank sichert sich über eine Grundschuld ab, die Schuld wächst durch die laufend aufgeschlagenen Zinsen und wird erst beim Verkauf der Immobilie fällig.
- Kaum Anbieter in Deutschland: Die Verbraucherzentrale stellt fest, dass es hierzulande kaum Anbieter für Umkehrhypotheken gibt. Wer sucht, findet am ehesten bei kleinen regionalen Banken oder Nischenanbietern etwas.
- Nur ein Bruchteil des Immobilienwerts: Das Darlehen wird häufig nur bis zur Hälfte des Immobilienwerts kalkuliert, und davon geht der Zins für die gesamte Laufzeit ab. Von einer Immobilie im Wert von 400.000 Euro bleiben als Einmalzahlung realistisch rund 80.000 Euro.

- Was ist eine Umkehrhypothek?
- Wie funktioniert die Umkehrhypothek?
- Welche Anbieter für Umkehrhypotheken gibt es in Deutschland?
- Für wen eignet sich eine Umkehrhypothek?
- Welche Kosten, Zinsen und Risiken gibt es?
- Rechenbeispiel: Was bleibt von 400.000 Euro?
- Umkehrhypothek, Leibrente oder Teilverkauf?
- Was Erben wissen müssen
- Alternative: Immobilie bewerten und verkaufen
1. Was ist eine Umkehrhypothek?
Die Umkehrhypothek ist ein Immobilienkredit, bei dem die Schuld nicht sinkt, sondern wächst. Sie zahlen während der Laufzeit weder Zinsen noch Tilgung, die Zinsen werden stattdessen laufend der Kreditsumme hinzugerechnet. Genau daher stammt der Name: Die klassische Hypothek wird abbezahlt, die Umkehrhypothek baut sich auf.
Sie bleiben Eigentümerin oder Eigentümer und wohnen weiter in Ihrer Immobilie. Als Sicherheit lässt sich die Bank eine Grundschuld eintragen. Fällig wird das Darlehen erst, wenn die Immobilie verkauft wird, in aller Regel beim Umzug in eine Pflegeeinrichtung oder nach dem Tod.
Umkehrhypothek, Rückwärtshypothek, Immobilienrente: die Begriffe im Überblick
Rund um das Thema kursieren mehrere Begriffe, die nicht dasselbe meinen. Diese Unterscheidung ist wichtig, weil sich dahinter völlig verschiedene Rechtsgeschäfte verbergen.
- Umkehrhypothek: Kredit auf die Immobilie, Eigentum bleibt bei Ihnen. Auch Rückwärtshypothek oder umgekehrte Hypothek genannt, im Englischen Reverse Mortgage.
- Immobilienrente: Oberbegriff für alle Modelle, mit denen sich Liquidität aus einer selbst genutzten Immobilie ziehen lässt. Die Umkehrhypothek ist eine Variante davon.
- Leibrente: Sie verkaufen die Immobilie und erhalten dafür eine lebenslange Rente sowie ein Wohnrecht oder einen Nießbrauch. Das Eigentum geht über.
- Teilverkauf: Sie verkaufen einen Anteil, meist bis zu 50 Prozent, und zahlen für die weitere Nutzung ein Entgelt.
- Zustifterrente: Variante, bei der eine Stiftung die Immobilie übernimmt und eine Rente zahlt.

Verlangt ein Angebot laufende Zins- oder Tilgungszahlungen aus Ihrem Einkommen, handelt es sich nicht um eine Umkehrhypothek, sondern um ein reguläres Immobiliendarlehen, das über die Immobilie besichert ist. Darauf weist die Verbraucherzentrale ausdrücklich hin. Prüfen Sie in diesem Fall besonders, für welchen Zeitraum der Zins festgeschrieben ist und wie es nach Ablauf der Zinsbindung weitergeht.
2. Wie funktioniert die Umkehrhypothek?
Der Ablauf folgt immer demselben Muster: Bewertung, Kreditrahmen, Auszahlung, Zinsauflauf, Rückzahlung aus dem Verkaufserlös. Entscheidend sind dabei drei Größen, nämlich der Wert der Immobilie, Ihr Alter und der Zinssatz.
Der Anbieter ermittelt den Verkehrswert. Er bestimmt die Obergrenze für alles Weitere.
Das Darlehen inklusive der bis zum Laufzeitende auflaufenden Zinsen wird oft nur bis zur Hälfte des Immobilienwerts kalkuliert. Diesen Risikoabschlag nimmt die Bank vor, weil sie weder die Lebenserwartung noch die Wertentwicklung kennt.
Möglich sind eine Einmalzahlung, eine monatliche Rente oder eine Kombination.
Die Bank sichert sich im Grundbuch ab. Damit ist die Immobilie für andere Kredite blockiert.
Sie zahlen nichts, die Zinsen werden der Schuld zugeschlagen und im Folgejahr mitverzinst. Der Zinssatz ist meist für zehn Jahre festgeschrieben und wird danach neu angepasst.
Beim Verkauf der Immobilie wird das Darlehen samt aufgelaufener Zinsen aus dem Erlös getilgt. Was übrig bleibt, geht an Sie oder an Ihre Erben.
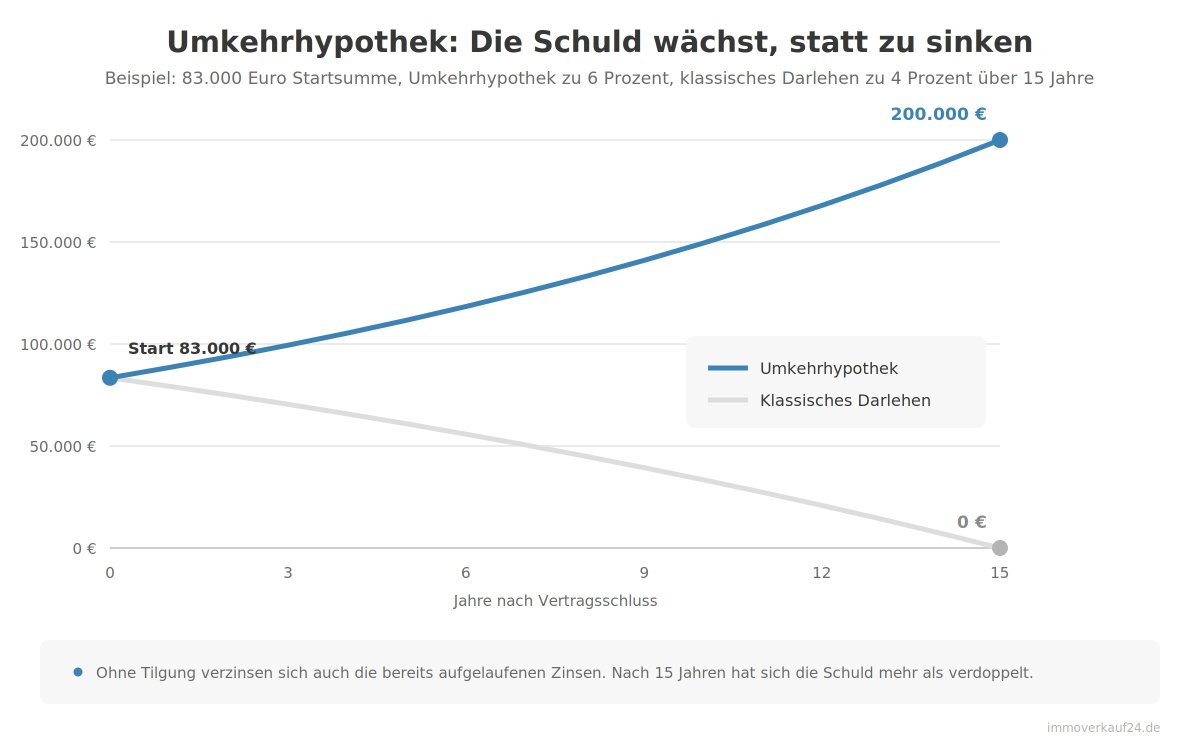
Beim klassischen Darlehen sinkt die Restschuld, bei der Umkehrhypothek wächst sie. Weil nichts getilgt wird, verzinsen sich auch die aufgelaufenen Zinsen.
Wer haftet, wenn die Schuld den Immobilienwert übersteigt?
Bei einer echten Umkehrhypothek haftet ausschließlich die Immobilie. Übersteigen die aufgelaufenen Schulden am Ende den Verkaufserlös, müssen die Erben die Differenz nicht aus ihrem eigenen Vermögen ausgleichen. Diese Nichtnachschusspflicht ist eines der zentralen Merkmale des Modells.
Sie ist zugleich der Grund, warum das Produkt teuer ist: Die Bank trägt das Risiko eines langen Lebens und eines fallenden Immobilienmarkts allein. Lassen Sie sich diese Regelung im Vertrag ausdrücklich zeigen, bevor Sie unterschreiben.
3. Welche Anbieter für Umkehrhypotheken gibt es in Deutschland?
Sehr wenige. Die Verbraucherzentrale hält in ihrem Ratgeber ausdrücklich fest, dass es in Deutschland kaum Anbieter für Umkehrhypotheken gibt. Wer eine sucht, findet am ehesten bei kleinen regionalen Banken oder bei Nischenanbietern etwas, ein Standardprodukt der großen Institute ist es nicht.
Welche Bank macht eine Umkehrhypothek?
Eine pauschale Antwort gibt es nicht, weil das Angebot regional und zeitlich schwankt. Die Verbraucherzentrale Hamburg beschrieb den Markt 2018 als Fehlanzeige und stellt inzwischen wieder etwas Bewegung fest. Verlässlich verfügbar ist das Produkt damit weiterhin nicht.
Bemerkenswert ist das deshalb, weil Umkehrhypotheken ausdrücklich von den strengeren Vorgaben der seit 2016 geltenden Wohnimmobilienkreditrichtlinie ausgenommen wurden. Der regulatorische Hinderungsgrund fiel damit weg, das Angebot entstand trotzdem nicht. Der Grund liegt in der Kalkulation: Das Langlebigkeitsrisiko lässt sich nur über eine teure Rückversicherung abdecken, und teilweise wird von vornherein mit einem Lebensalter von 95 Jahren gerechnet.
Häufiger als echte Umkehrhypotheken finden Sie spezielle Kreditangebote für Seniorinnen und Senioren. Die sind aber etwas anderes, weil dort in aller Regel laufende Zinszahlungen anfallen.
Warum das Modell in den USA funktioniert und hier nicht
In den USA ist die Umkehrhypothek ein etabliertes Produkt, weil der Staat das Risiko mitträgt. Die Home Equity Conversion Mortgage, kurz HECM, ist laut dem zuständigen Ministerium HUD die einzige bundesstaatlich versicherte Umkehrhypothek und wird ausschließlich über von der FHA zugelassene Kreditgeber vergeben.
Drei Merkmale erklären den Unterschied:
- Staatliche Versicherung: Die FHA versichert das Darlehen. Damit muss nicht jede einzelne Bank das Langlebigkeitsrisiko allein tragen, genau daran scheitert das Produkt in Deutschland.
- Verpflichtende Beratung: Vor Vertragsschluss ist eine Beratung durch eine zugelassene Stelle vorgesehen.
- Klare Pflichten: Kreditnehmer bleiben Eigentümer und können unbegrenzt wohnen bleiben, solange Grundsteuer und Gebäudeversicherung laufend bezahlt werden.
Eine vergleichbare staatliche Absicherung gibt es in Deutschland nicht. Das ist der wesentliche Grund, warum der Markt hierzulande trotz erkennbarer Nachfrage klein bleibt.
Woran Sie ein echtes Angebot erkennen
Prüfen Sie jedes Angebot an diesen sechs Punkten, bevor Sie in eine Beratung gehen:
- Keine laufenden Zahlungen: Weder Zins noch Tilgung während der Laufzeit. Sonst ist es ein normaler Kredit.
- Nichtnachschusspflicht: Es haftet ausschließlich die Immobilie, die Erben nicht mit ihrem sonstigen Vermögen.
- Effektivzins: Lassen Sie sich den effektiven Jahreszins nennen, nicht nur den Nominalzins.
- Zinsbindung: Klären Sie, was nach Ablauf der meist zehnjährigen Bindung passiert.
- Pflegefall: Lassen Sie schriftlich festhalten, ab wann ein Umzug als Auszug gilt und das Darlehen fällig stellt.
- Gesamtkosten: Bewertungsgutachten, Bearbeitungsgebühr, Notar und Grundbuch gehören in die Rechnung.
4. Für wen eignet sich eine Umkehrhypothek?
Das Grundproblem der Zielgruppe lässt sich in einem Satz beschreiben: vermögend auf dem Papier, knapp bei Kasse im Alltag. Nach einer Auswertung des Instituts der deutschen Wirtschaft auf Basis der Vermögensbefragung von 2023 ist selbst genutztes Wohneigentum die bedeutendste Vermögenskomponente und macht bei Haushalten ab 35 Jahren zwischen 42 und 50 Prozent des Bruttovermögens aus. Bei den über 75-Jährigen sind die Schulden zugleich auf kaum ein Prozent des Bruttovermögens gesunken.
Für ältere Eigentümerinnen und Eigentümer mit einer weitgehend schuldenfreien, hochpreisigen Immobilie, die unbedingt darin wohnen bleiben und sie trotzdem vererben wollen. Je höher das Alter bei Vertragsschluss, desto besser das Verhältnis von Auszahlung zu Immobilienwert, weil die kalkulierte Restlaufzeit kürzer ist.
Die Verbraucherzentrale nennt vier Bedingungen, die zusammenkommen sollten:
- ein hohes Alter, sodass die kalkulierte Restlaufzeit möglichst kurz ausfällt
- eine weitgehend schuldenfreie und hochpreisige Immobilie
- der klare Wunsch, in dieser Immobilie wohnen zu bleiben
- die Absicht, die Immobilie als Erbe weiterzugeben
Typische Ausschlussgründe
In diesen Fällen ist die Umkehrhypothek in aller Regel die falsche Lösung:
- Die Immobilie ist noch belastet: Bestehende Grundschulden müssen abgelöst werden, sonst reicht der Beleihungsrahmen nicht.
- Der Bedarf ist nur vorübergehend: Wenn absehbar ohnehin verkauft wird, belastet die teure Umkehrhypothek den späteren Erlös unnötig.
- Sie sind noch relativ jung: Bei 65 Jahren ist die kalkulierte Laufzeit so lang, dass fast nichts ausgezahlt wird.
- Der Immobilienwert ist niedrig: Die Fixkosten für Gutachten, Notar und Grundbuch fressen dann einen großen Teil der Auszahlung.
- Sie haben anderes Vermögen: Geldanlagen aufzulösen ist fast immer günstiger als ein Kredit mit hohem Zins.
- Ein Umzug ist absehbar: Zieht die Immobilie in wenigen Jahren nicht mehr, endet die Konstruktion vorzeitig.
Was gilt bei Ehepaaren?
Entscheidend ist, wer im Darlehensvertrag steht. Sind beide Partner Vertragspartner, läuft die Umkehrhypothek weiter, bis der oder die Letzte auszieht oder verstirbt. Steht nur eine Person im Vertrag, wird das Darlehen mit deren Tod oder Auszug fällig, und der andere Partner muss die Immobilie unter Umständen verlassen.
Das ist der folgenschwerste Fallstrick des Modells. Achten Sie deshalb auf drei Punkte:
- Beide Partner sollten als Darlehensnehmer im Vertrag stehen, auch wenn nur einer im Grundbuch eingetragen ist.
- Die Auszahlung richtet sich dann nach dem jüngeren Alter, fällt also niedriger aus. Das ist der Preis für die Absicherung des längerlebenden Partners.
- Lassen Sie schriftlich festhalten, was bei einer Trennung oder Scheidung gilt.
Was die Bank von Ihnen verlangt
Auch ohne laufende Zahlungen bleiben Pflichten bei Ihnen. Werden sie verletzt, kann das Darlehen vorzeitig fällig gestellt werden.
- Selbstnutzung: Die Immobilie muss Ihr Hauptwohnsitz bleiben. Eine längere Abwesenheit oder eine Vermietung kann als Auszug gewertet werden.
- Instandhaltung: Reparaturen und Erhalt bleiben Ihre Aufgabe. Die Bank hat ein Interesse daran, dass die Sicherheit nicht an Wert verliert.
- Gebäudeversicherung: Der Versicherungsschutz muss durchgehend bestehen.
- Grundsteuer und laufende Kosten: Sie bleiben Eigentümer und tragen sie weiterhin.
- Keine weiteren Belastungen: Die Immobilie steht als Sicherheit nicht mehr für andere Kredite zur Verfügung.
5. Welche Kosten, Zinsen und Risiken gibt es bei der Umkehrhypothek?
Die Umkehrhypothek ist ein vergleichsweise teures Produkt. Der größte Kostenblock ist der Zins, der über die gesamte Laufzeit anfällt und sich selbst verzinst. Hinzu kommen die einmaligen Kosten für Bewertung, Notar und Grundbuch.
Warum die Zinsen so hoch sind
Die Bank kennt zwei entscheidende Größen nicht: wie lange Sie leben und wie sich der Immobilienmarkt entwickelt. Beides muss sie über Aufschläge abdecken, zusätzlich sichert sie das Langlebigkeitsrisiko über eine Rückversicherung ab. Diese Rückversicherung verteuert die Konstruktion zusätzlich.
Praktisch bedeutet das: Der Zins liegt deutlich über dem einer normalen Baufinanzierung, und weil nichts getilgt wird, wirkt er über die gesamte Laufzeit als Zinseszins. Nach 15 Jahren hat sich eine Schuld bei 6 Prozent Zins bereits mehr als verdoppelt.
Was passiert nach Ablauf der Zinsbindung?
Der Zinssatz ist nach Angaben der Verbraucherzentrale meist für zehn Jahre festgeschrieben und wird danach neu angepasst. Bei einer kalkulierten Laufzeit von 15, 20 oder mehr Jahren liegt darin ein erhebliches Risiko, denn niemand weiß, wie das Zinsniveau in zehn Jahren aussieht.
Die Wirkung ist beträchtlich: Steigt der Zins nach zehn Jahren von 6 auf 8 Prozent, wächst die Schuld in den Folgejahren deutlich schneller, und der Anteil, der am Ende für die Erben übrig bleibt, schrumpft entsprechend. Lassen Sie sich deshalb zeigen, wie sich die Schuld bei verschiedenen Zinsszenarien entwickelt, nicht nur beim aktuellen Satz.
Was passiert im Pflegefall?
Der Umzug in eine Pflegeeinrichtung gilt in aller Regel als Auszug und stellt das Darlehen fällig. Die Immobilie wird dann verkauft, das Darlehen abgelöst, der Rest steht Ihnen zur Verfügung.
Dieser Punkt wird oft übersehen und ist der häufigste Grund, warum eine Umkehrhypothek früher endet als geplant. Lassen Sie sich deshalb genau zeigen, welche Frist gilt und ob ein vorübergehender Aufenthalt, etwa eine Kurzzeitpflege, bereits als Auszug zählt.
Steuern und Sozialleistungen
Die Auszahlung einer Umkehrhypothek ist ein Kredit und damit kein Einkommen. Einkommensteuer fällt darauf nicht an. Das ist ein Unterschied zur Leibrente, bei der der sogenannte Ertragsanteil der Rente einkommensteuerpflichtig ist und sich nach dem Alter bei Rentenbeginn richtet.
Vorsicht ist bei Sozialleistungen geboten. Nicht verbrauchte Auszahlungen können als Vermögen gelten und sich auf Leistungen wie die Grundsicherung im Alter auswirken. Klären Sie das vorab mit der zuständigen Stelle oder einer unabhängigen Beratung, bevor Sie sich für eine Einmalzahlung entscheiden.
Lassen Sie sich vor jeder Entscheidung eine unabhängige Einschätzung des Immobilienwerts geben. Alle Verrentungsmodelle rechnen vom Verkehrswert aus, und ein zu niedrig angesetzter Wert kostet Sie über die gesamte Laufzeit Geld. Eine erste Markteinschätzung ist bei immoverkauf24 kostenlos.
6. Umkehrhypothek Rechenbeispiel: Was bleibt von 400.000 Euro?
Rund 80.000 Euro als Einmalzahlung oder etwa 690 Euro im Monat. Das folgende Beispiel zeigt, warum aus einem hohen Immobilienwert eine vergleichsweise kleine Auszahlung wird.
Annahmen
- Verkehrswert der schuldenfreien Immobilie: 400.000 Euro
- Alter bei Vertragsschluss: 75 Jahre, kalkulierte Laufzeit 15 Jahre
- Risikoabschlag der Bank: 50 Prozent des Immobilienwerts
- Effektivzins: 6 Prozent pro Jahr
- Kreditrahmen inklusive aller Zinsen am Laufzeitende: 200.000 Euro
- Auszahlung heute: rund 83.000 Euro
- Das entspricht knapp 21 Prozent des Immobilienwerts
- Schuld nach 15 Jahren: 200.000 Euro
- Monatliche Auszahlung: rund 690 Euro über 15 Jahre
- Summe aller Auszahlungen: rund 124.000 Euro
- Schuld nach 15 Jahren: ebenfalls 200.000 Euro
Was für die Erben bleibt
Bleibt der Immobilienwert konstant bei 400.000 Euro, verbleiben nach Ablösung der Schuld rund 200.000 Euro. Steigt der Wert, steigt auch der Rest für die Erben, denn die Schuld ist gedeckelt. Fällt er unter 200.000 Euro, tragen die Erben den Verlust nicht.
Zum Vergleich: Ein Verkauf heute brächte 400.000 Euro abzüglich Verkaufsnebenkosten sofort, allerdings verbunden mit dem Auszug. Die Differenz ist der Preis dafür, wohnen zu bleiben und Eigentümer zu sein.
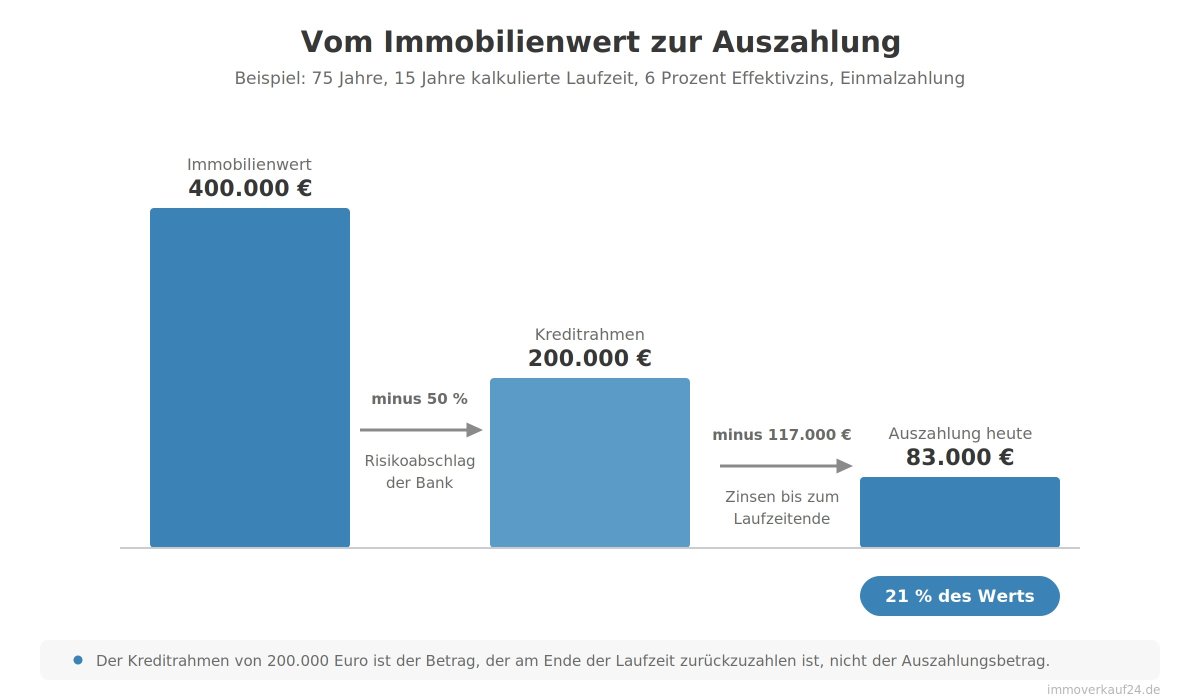
Zwei Abzüge stehen zwischen Immobilienwert und Auszahlung: der Risikoabschlag der Bank und die Zinsen, die bis zum Laufzeitende auflaufen.
Die Zahlen sind ein Rechenbeispiel und kein Angebot. Sie zeigen aber die Größenordnung, mit der Sie planen sollten. Wie viel Ihre Immobilie tatsächlich wert ist, klärt eine kostenlose Immobilienbewertung.


7. Umkehrhypothek, Leibrente oder Teilverkauf?
Die Modelle unterscheiden sich in einem Punkt grundlegend: Wem gehört die Immobilie danach? Bei der Umkehrhypothek bleibt sie Ihnen, bei der Leibrente geht sie vollständig über, beim Teilverkauf anteilig.
|
Merkmal |
Umkehrhypothek |
Leibrente |
Teilverkauf |
Verkauf |
|
Eigentum |
bleibt bei Ihnen |
geht über |
anteilig über |
geht über |
|
Wohnen bleiben |
ja, als Eigentümer |
ja, über Wohnrecht oder Nießbrauch |
ja, gegen Nutzungsentgelt |
nein, außer bei Rückmietung |
|
Auszahlung |
Kredit, Einmalzahlung oder Rente |
lebenslange Rente, oft mit Einmalbetrag |
Kaufpreis für den Anteil |
voller Kaufpreis |
|
Laufende Kosten |
keine Zahlungen, aber Zinsauflauf |
keine, Instandhaltung je nach Vertrag |
monatliches Nutzungsentgelt |
keine |
|
Instandhaltung |
bleibt bei Ihnen |
je nach Vertrag beim Käufer |
meist bei Ihnen |
entfällt |
|
Vererbbar |
ja, abzüglich der Schuld |
nein |
nur der Restanteil |
nur der Erlös |
|
Steuer auf die Zahlung |
keine, weil Kredit |
Ertragsanteil steuerpflichtig |
keine auf den Kaufpreis |
keine, sofern Spekulationsfrist erfüllt |
|
Verfügbarkeit |
kaum Anbieter |
verfügbar |
verfügbar |
jederzeit |
|
Erlös im Verhältnis zum Wert |
niedrig |
mittel |
mittel |
hoch |
Die familieninterne Lösung
Oft die günstigste Variante und in keiner Anbieterliste zu finden: eine Regelung innerhalb der Familie. Sie hat einen entscheidenden Vorteil gegenüber allen Marktmodellen, denn es gibt keinen Risikoabschlag und keine Gewinnmarge eines Anbieters.
Drei Varianten sind üblich:
- Verkauf an die Kinder mit Wohnrecht oder Nießbrauch: Die Immobilie geht zu Lebzeiten über, Sie bleiben wohnen. Der Kaufpreis kann als Einmalbetrag oder als Rente vereinbart werden. Der Wert des Wohnrechts mindert dabei den Kaufpreis.
- Darlehen aus der Familie: Die Kinder zahlen einen monatlichen Betrag und rechnen ihn später mit dem Erbe oder aus dem Verkaufserlös ab.
- Schenkung mit Rückbehalt: Die Immobilie wird übertragen, Wohnrecht oder Nießbrauch bleiben zurück. Schenkungsteuerlich gelten die Freibeträge nach § 16 ErbStG, für Kinder 400.000 Euro, und sie stehen alle zehn Jahre erneut zur Verfügung.
Wichtig ist in allen drei Fällen ein notarieller Vertrag, ein realistischer Wertansatz und eine Regelung für den Fall, dass ein Kind vorzeitig verstirbt, sich scheiden lässt oder in eine Insolvenz gerät. Ohne diese Vorsorge steht das Wohnrecht schnell zur Disposition.
- Sie wollen vererben und unbedingt Eigentümer bleiben: Umkehrhypothek, sofern Sie ein Angebot finden.
- Sie brauchen ein verlässliches monatliches Einkommen und Erben spielen keine Rolle: Leibrente.
- Sie brauchen einmalig eine größere Summe und wollen einen Teil behalten: Teilverkauf, aber rechnen Sie das Nutzungsentgelt über die erwartete Restlaufzeit hoch.
- Der Erlös zählt mehr als der Verbleib in der Immobilie: Verkauf, gegebenenfalls kombiniert mit einer kleineren, altersgerechten Wohnung.
- Sie wollen verkaufen und trotzdem bleiben: Haus verkaufen und wohnen bleiben.

8. Was Erben zur Umkehrhypothek wissen müssen
Erben übernehmen die Immobilie samt der aufgelaufenen Schuld. Sie haben grundsätzlich zwei Möglichkeiten: das Darlehen ablösen und die Immobilie behalten, oder verkaufen und die Schuld aus dem Erlös tilgen.
Drei Punkte sind dabei entscheidend:
- Die Schuld ist gedeckelt: Bei einer echten Umkehrhypothek haftet nur die Immobilie. Übersteigt die Schuld den Erlös, müssen Erben nicht nachschießen.
- Ablösen ist möglich: Wer die Immobilie in der Familie halten will, kann das Darlehen umfinanzieren. Das setzt Bonität und einen Bankpartner voraus.
- Zeit ist Geld: Bis zur Ablösung laufen die Zinsen weiter. Eine schnelle Entscheidung spart bares Geld.
Sprechen Sie deshalb frühzeitig mit den späteren Erben. Eine Umkehrhypothek, von der die Familie erst im Erbfall erfährt, führt regelmäßig zu Konflikten und zu einem Verkauf unter Zeitdruck.
9. Alternative zur Umkehrhypothek: Immobilie bewerten und verkaufen
Der Verkauf bringt von allen Modellen mit Abstand den höchsten Erlös, weil kein Risikoabschlag und kein Zins abgezogen werden. Er ist deshalb der Maßstab, an dem sich jedes Verrentungsangebot messen lassen muss.
In vielen Fällen führt die Rechnung zu einer Kombination: Verkauf der zu groß gewordenen Immobilie, Kauf oder Anmietung einer kleineren, altersgerechten Wohnung und Anlage der Differenz. Das schafft Liquidität, senkt die laufenden Kosten und beendet die Verantwortung für Instandhaltung und Garten.
Wie ein Verkauf in dieser Lebensphase abläuft und worauf es dabei ankommt, erklärt der Ratgeber Hausverkauf im Alter.
Die großen Institute bieten das Produkt in Deutschland nicht standardmäßig an. Die Verbraucherzentrale hält fest, dass es hierzulande kaum Anbieter gibt. Am ehesten werden Interessenten bei kleinen regionalen Banken oder bei Nischenanbietern fündig. Häufiger angeboten werden Seniorenkredite, bei denen aber laufend Zinsen zu zahlen sind.
Sie erhalten einen Kredit auf Ihre Immobilie, ausgezahlt als Einmalbetrag oder als monatliche Rente. Während der Laufzeit zahlen Sie weder Zinsen noch Tilgung, die Zinsen werden der Schuld zugeschlagen. Zurückgezahlt wird alles auf einmal, wenn die Immobilie verkauft wird, meist beim Umzug ins Pflegeheim oder nach dem Tod.
Sie ist teuer, weil die Bank Langlebigkeits- und Marktrisiko über hohe Zinsen abdeckt. Die Auszahlung beträgt nur einen Bruchteil des Immobilienwerts, oft rund 20 Prozent. Die Immobilie ist als Sicherheit blockiert, Instandhaltung und Reparaturen bleiben bei Ihnen, und der vererbbare Wert sinkt um die aufgelaufene Schuld.
Das hängt von Immobilienwert, Alter und Zinssatz ab. Der Kreditrahmen wird häufig auf die Hälfte des Immobilienwerts begrenzt, davon geht der Zins für die gesamte Laufzeit ab. Bei einer Immobilie im Wert von 400.000 Euro, 75 Jahren und 6 Prozent Zins ergeben sich rund 83.000 Euro als Einmalzahlung oder etwa 690 Euro monatlich.
Nein. Die Auszahlung ist ein Kredit und damit kein steuerpflichtiges Einkommen. Anders bei der Leibrente: Dort ist der Ertragsanteil der Rente einkommensteuerpflichtig. Nicht verbrauchte Beträge können allerdings als Vermögen auf Sozialleistungen angerechnet werden.
Die Erben übernehmen Immobilie und Schuld. Sie können das Darlehen ablösen und die Immobilie behalten oder verkaufen und die Schuld aus dem Erlös tilgen. Übersteigt die Schuld den Erlös, müssen sie bei einer echten Umkehrhypothek nicht aus eigenem Vermögen nachschießen.
Bei der Umkehrhypothek bleiben Sie Eigentümer und nehmen einen Kredit auf. Bei der Leibrente verkaufen Sie die Immobilie und erhalten eine lebenslange Rente sowie ein Wohnrecht oder einen Nießbrauch. Die Umkehrhypothek erhält das Erbe, die Leibrente nicht.
In der Regel ja, indem Sie das Darlehen samt aufgelaufener Zinsen ablösen oder die Immobilie verkaufen. Prüfen Sie vorher, ob eine Vorfälligkeitsentschädigung anfällt und wie sie berechnet wird. Diese Regelung gehört in jedes Angebot.
Das hängt davon ab, wer im Darlehensvertrag steht. Sind beide Partner Darlehensnehmer, läuft die Umkehrhypothek weiter, bis der oder die Letzte auszieht oder verstirbt. Steht nur eine Person im Vertrag, wird das Darlehen mit deren Tod fällig. Achten Sie deshalb darauf, dass beide Partner Vertragspartner sind.
Ja. Instandhaltung, Gebäudeversicherung und Grundsteuer bleiben bei Ihnen, denn Sie bleiben Eigentümer. Verletzen Sie diese Pflichten, kann die Bank das Darlehen vorzeitig fällig stellen. Auch eine Vermietung oder eine dauerhafte Abwesenheit kann als Auszug gewertet werden.
Der dauerhafte Auszug stellt das Darlehen in aller Regel fällig, die Immobilie wird dann verkauft. Lassen Sie sich vertraglich zeigen, ab welcher Dauer ein Aufenthalt als Auszug gilt, damit eine Kurzzeitpflege nicht bereits die Rückzahlung auslöst.