


- immoverkauf24

- Immobilienbewertung
- Immobilienbewertung A-Z
- Bewirtschaftungskosten
Bewirtschaftungskosten bei Immobilien: Definition, Höhe und Umlagefähigkeit
Bewirtschaftungskosten sind die laufenden Kosten, die dem Eigentümer einer Immobilie dauerhaft entstehen und die er nicht über die Miete an den Mieter weitergeben kann. Sie bestehen aus vier Bausteinen: Verwaltungskosten, Instandhaltungskosten, Mietausfallwagnis und den nicht umlagefähigen Betriebskosten. Für die Immobilienbewertung sind sie deshalb so wichtig, weil sie im Ertragswertverfahren vom Rohertrag abgezogen werden und damit unmittelbar den Wert einer vermieteten Immobilie bestimmen.
Auf dieser Seite erfahren Sie, welche Kosten genau dazuzählen, welche Sie auf den Mieter umlegen dürfen, mit welchen Ansätzen 2026 gerechnet wird, wie die Berechnung im Ertragswertverfahren abläuft und worin sich die Bewertung nach ImmoWertV von der steuerlichen Bewertung nach dem Bewertungsgesetz unterscheidet.
- Vier Bausteine: Zu den Bewirtschaftungskosten zählen Verwaltungskosten, Instandhaltungskosten, Mietausfallwagnis und die Betriebskosten, soweit sie nicht auf den Mieter umgelegt werden.
- Feste Ansätze für die Bewertung: Anlage 3 der ImmoWertV nennt Modellansätze, die jährlich mit dem Verbraucherpreisindex fortgeschrieben werden. Für Bewertungsstichtage ab dem 1. Januar 2026 sind das 367 Euro Verwaltungskosten je Wohnung und 14,40 Euro Instandhaltungskosten je Quadratmeter Wohnfläche.
- Nicht dasselbe wie Nebenkosten: Ein Teil der Bewirtschaftungskosten ist umlagefähig, ein Teil nicht. Verwaltungskosten und Instandhaltungskosten sind nach § 1 Abs. 2 BetrKV ausdrücklich keine Betriebskosten und bleiben damit beim Eigentümer.

- Was sind Bewirtschaftungskosten?
- Welche Kosten gehören dazu?
- Welche Bewirtschaftungskosten sind umlagefähig?
- Wie hoch sind die Bewirtschaftungskosten?
- Bewirtschaftungskosten im Ertragswertverfahren berechnen
- Steuerliche Bewertung: § 187 BewG und Anlage 23
- Was Vermieter steuerlich absetzen können
- Abgrenzung zu Hausgeld, Rücklage und Finanzierungskosten
- Sonderfall Gewerbeimmobilie
- Fünf Fehler, die den Ertragswert verzerren
- Was das für den Wert Ihrer Immobilie bedeutet
1. Was sind Bewirtschaftungskosten?
Bewirtschaftungskosten sind die regelmäßig anfallenden Aufwendungen, die für die ordnungsgemäße Bewirtschaftung einer Immobilie nötig sind und die beim Eigentümer verbleiben. Entscheidend ist das Wort verbleiben: Maßgeblich für die Bewertung sind nur die Kosten, die nicht durch Umlagen oder sonstige Kostenübernahmen gedeckt sind.
Diese Abgrenzung ist der häufigste Stolperstein. Ein Vermieter hat im Jahr vielleicht 18.000 Euro Ausgaben für sein Mehrfamilienhaus, legt davon aber 11.000 Euro über die Nebenkostenabrechnung um. Für die Bewertung zählen dann nur die verbleibenden 7.000 Euro, nicht die 18.000.
|
Begriff |
Was gemeint ist |
Wer trägt es wirtschaftlich |
|
Betriebskosten |
laufende Kosten des Grundstücks nach dem Katalog des § 2 BetrKV |
bei entsprechender Vereinbarung der Mieter |
|
Nebenkosten |
umgangssprachlicher Begriff, meint meist die umlagefähigen Betriebskosten |
der Mieter |
|
Bewirtschaftungskosten |
Oberbegriff für Verwaltung, Instandhaltung, Mietausfallwagnis und nicht umgelegte Betriebskosten |
der Eigentümer |
|
Hausgeld |
monatliche Zahlung eines Wohnungseigentümers an die Eigentümergemeinschaft |
der Eigentümer, teilweise umlagefähig |
Rechtlich verankert ist der Begriff an zwei Stellen. Für die Ermittlung des Verkehrswerts gilt die Immobilienwertermittlungsverordnung, für die steuerliche Bewertung § 187 des Bewertungsgesetzes. Beide arbeiten mit denselben vier Kostenarten, setzen aber unterschiedliche Beträge an. Warum das so ist, klärt das Kapitel zur steuerlichen Bewertung.
2. Welche Kosten gehören dazu?
Die vier Bausteine sind in beiden Regelwerken identisch. Sie unterscheiden sich darin, ob sie fix oder von der Miete abhängig angesetzt werden.
Verwaltungskosten
Dazu zählen die Kosten für Verwaltungspersonal und Einrichtungen, die Aufsicht, der Wert der vom Eigentümer selbst geleisteten Verwaltungsarbeit sowie die Kosten für die Geschäftsführung und für die Prüfung des Jahresabschlusses. In der Praxis sind das vor allem die Rechnungen der Hausverwaltung.
Verwaltungskosten sind nach § 1 Abs. 2 Nr. 1 BetrKV ausdrücklich keine Betriebskosten. Sie lassen sich bei Wohnraum nicht auf den Mieter umlegen, auch nicht über eine Klausel im Mietvertrag.
Instandhaltungskosten
Gemeint sind die Aufwendungen, die während der Nutzungsdauer aufgewendet werden müssen, um bauliche Mängel durch Abnutzung, Alterung und Witterung zu beseitigen. In der Bewertung wird dafür ein pauschaler Jahresbetrag je Quadratmeter Wohnfläche angesetzt, unabhängig davon, ob im konkreten Jahr tatsächlich repariert wurde.
Auch Instandhaltungskosten sind nach § 1 Abs. 2 Nr. 2 BetrKV keine Betriebskosten. Sie bleiben beim Eigentümer.
Mietausfallwagnis
Das Mietausfallwagnis bildet das Risiko ab, dass Mieteinnahmen ausfallen, etwa durch Leerstand zwischen zwei Mietverhältnissen oder durch uneinbringliche Forderungen. Es umfasst auch die Kosten einer Rechtsverfolgung auf Räumung. Angesetzt wird es als Prozentsatz des Rohertrags, bei Wohnnutzung mit zwei Prozent.
Das Mietausfallwagnis ist ein kalkulatorischer Ansatz, kein tatsächlicher Zahlungsstrom. Es wird auch dann angesetzt, wenn die Immobilie seit Jahren vollständig vermietet ist.
Nicht umlagefähige Betriebskosten
Betriebskosten sind grundsätzlich umlagefähig, wenn der Mietvertrag das vorsieht. In der Praxis bleibt trotzdem ein Rest beim Eigentümer, etwa Kosten während eines Leerstands, nicht vereinbarte Positionen oder Anteile, die sich nach der Abrechnung nicht durchsetzen lassen. Genau dieser Rest gehört in die Bewirtschaftungskosten.
3. Welche Bewirtschaftungskosten sind umlagefähig?
Umlagefähig ist allein, was der Katalog des § 2 BetrKV aufzählt und was im Mietvertrag wirksam vereinbart wurde. Fehlt die Vereinbarung, trägt der Vermieter die Kosten selbst, auch wenn sie im Katalog stehen.
|
Kostenart |
Umlagefähig |
Rolle in der Bewertung |
Grundlage |
|
Grundsteuer |
ja |
nur der nicht umgelegte Anteil |
§ 2 Nr. 1 BetrKV |
|
Wasser und Entwässerung |
ja |
nur der nicht umgelegte Anteil |
§ 2 Nr. 2 und 3 BetrKV |
|
Heizung und Warmwasser |
ja |
nur der nicht umgelegte Anteil |
§ 2 Nr. 4 und 5 BetrKV |
|
Straßenreinigung und Müll |
ja |
nur der nicht umgelegte Anteil |
§ 2 Nr. 8 BetrKV |
|
Gebäudereinigung, Gartenpflege, Beleuchtung |
ja |
nur der nicht umgelegte Anteil |
§ 2 Nr. 9 bis 11 BetrKV |
|
Sach- und Haftpflichtversicherung |
ja |
nur der nicht umgelegte Anteil |
§ 2 Nr. 13 BetrKV |
|
Hauswart |
ja, ohne Instandhaltungsanteil |
der Instandhaltungsanteil bleibt beim Eigentümer |
§ 2 Nr. 14 BetrKV |
|
Verwaltungskosten |
nein |
voll in die Bewirtschaftungskosten |
§ 1 Abs. 2 Nr. 1 BetrKV |
|
Instandhaltung und Instandsetzung |
nein |
voll in die Bewirtschaftungskosten |
§ 1 Abs. 2 Nr. 2 BetrKV |
|
Mietausfallwagnis |
nein |
kalkulatorisch, zwei Prozent des Rohertrags |
|
|
Kosten für Leerstandszeiten |
nein |
voll in die Bewirtschaftungskosten |
kein Mietverhältnis |

Bei Gewerbemietverhältnissen sind die Spielräume größer. Dort lassen sich Verwaltungskosten und in Grenzen auch Instandhaltungskosten vertraglich auf den Mieter übertragen, weil die Schutzvorschriften des Wohnraummietrechts nicht gelten. Das verändert die Bewirtschaftungskosten und damit den Ertragswert spürbar.
4. Wie hoch sind die Bewirtschaftungskosten?
Für die Verkehrswertermittlung gibt es keine freie Schätzung, sondern Modellansätze. Anlage 3 der ImmoWertV nennt Basiswerte mit Stand 2021, die jährlich mit dem Verbraucherpreisindex fortgeschrieben werden. Maßgeblich ist dabei der Oktoberwert des Jahres, das dem Stichtag der Ableitung des Liegenschaftszinssatzes vorausgeht.
Die Ansätze für Wohnnutzung
|
Kostenart |
Basiswert 2021 |
Ansatz ab 1. Januar 2026 |
|
Verwaltungskosten je Wohnung oder Wohngebäude |
298 Euro pro Jahr |
367 Euro pro Jahr |
|
Verwaltungskosten je Eigentumswohnung |
357 Euro pro Jahr |
439 Euro pro Jahr |
|
Verwaltungskosten je Garage oder Einstellplatz |
39 Euro pro Jahr |
48 Euro pro Jahr |
|
Instandhaltungskosten je Quadratmeter Wohnfläche |
11,70 Euro pro Jahr |
14,40 Euro pro Jahr |
|
Instandhaltungskosten je Garage oder Einstellplatz |
88 Euro pro Jahr |
108 Euro pro Jahr |
|
Mietausfallwagnis |
2 Prozent des marktüblich erzielbaren Rohertrags, nicht indexiert |
|
Der Instandhaltungsansatz gilt für den Fall, dass die Schönheitsreparaturen vom Mieter getragen werden. Trägt sie der Vermieter, ist ein höherer Wert anzusetzen. Die Fortschreibung von 2021 auf 2026 entspricht einem Indexfaktor von rund 1,23, das ist ein Anstieg von etwa 23 Prozent in fünf Jahren.

Die Modellansätze der ImmoWertV gelten nur, soweit der örtliche Gutachterausschuss nichts anderes vorgibt. Liegenschaftszinssätze werden aus Kaufpreisen abgeleitet, und diese Ableitung erfolgt mit bestimmten Bewirtschaftungskostenansätzen. Wer später einen Liegenschaftszinssatz verwendet, muss dieselben Ansätze nutzen, mit denen er abgeleitet wurde. Sonst passen Zins und Kosten nicht zusammen und das Ergebnis wird systematisch falsch.
Die verbreitete Faustformel und ihre Grenzen
Häufig liest man, Bewirtschaftungskosten lägen bei 20 bis 30 Prozent der Nettokaltmiete. Als grobe Plausibilitätsprüfung ist das brauchbar, als Rechengrundlage nicht. Der Prozentsatz hängt stark von der Miethöhe ab: Bei gleicher Wohnfläche und gleichem Zustand ergibt eine niedrige Miete einen hohen Prozentsatz und eine hohe Miete einen niedrigen. Die Instandhaltungskosten bemessen sich nämlich nach der Fläche, nicht nach der Miete.
5. Bewirtschaftungskosten im Ertragswertverfahren berechnen
Im Ertragswertverfahren ist die Rechnung einfach und die Wirkung groß. Vom Rohertrag werden die Bewirtschaftungskosten abgezogen, übrig bleibt der Reinertrag. Dieser Reinertrag ist die Basis für alles Weitere.
Die Schritte im Überblick:
Marktüblich erzielbare Jahresnettokaltmiete, nicht die tatsächlich vereinbarte, wenn diese vom Markt abweicht.
Die vier Bausteine nach den Ansätzen der Anlage 3.
Rohertrag minus Bewirtschaftungskosten.
Bodenwert multipliziert mit dem Liegenschaftszinssatz. Ergebnis ist der Reinertragsanteil des Gebäudes.
Gebäudereinertrag multipliziert mit dem Barwertfaktor, der sich aus Liegenschaftszinssatz und Restnutzungsdauer ergibt.
Ergebnis ist der vorläufige Ertragswert.

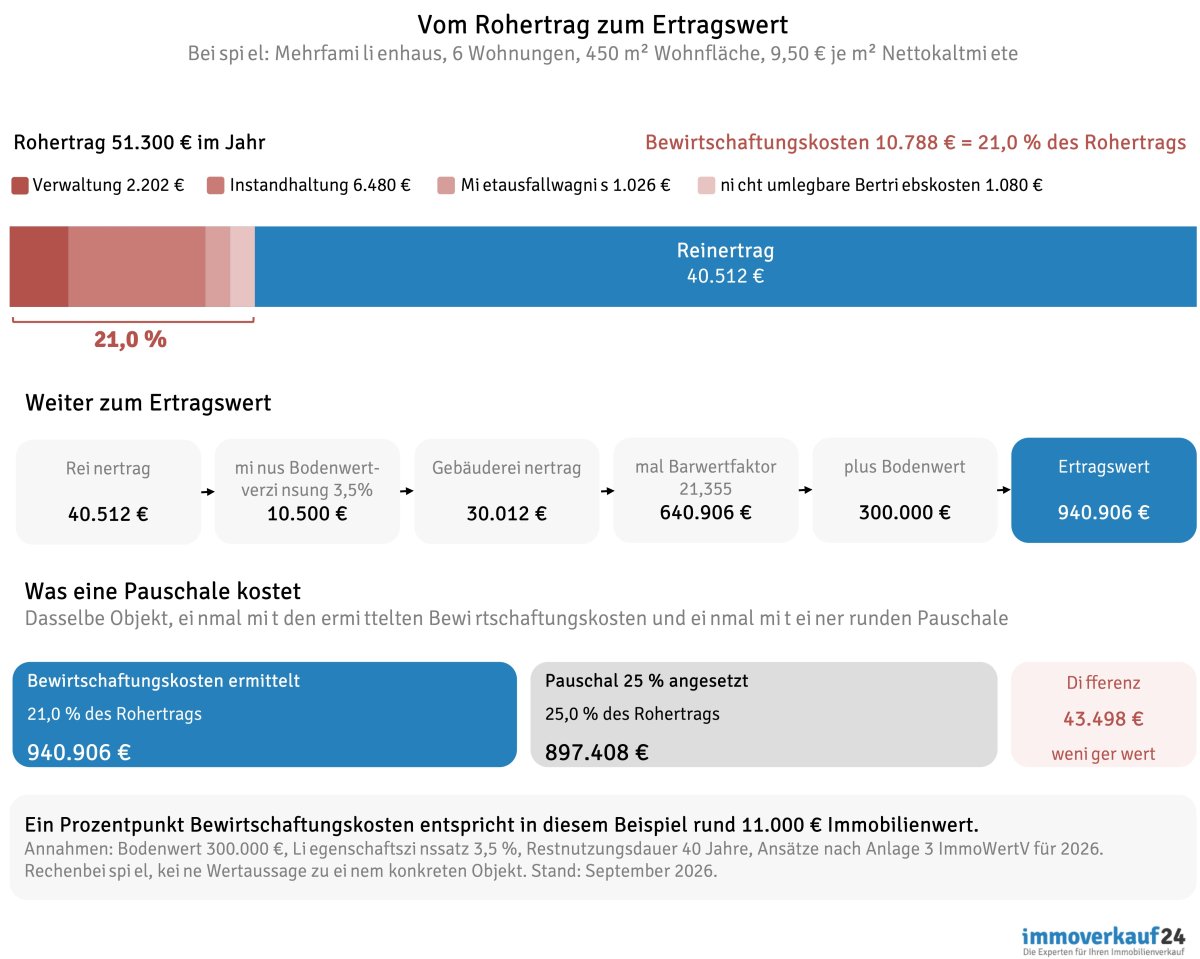
Ein Mehrfamilienhaus mit sechs Wohnungen zu je 75 Quadratmetern, also 450 Quadratmeter Wohnfläche, erzielt eine marktübliche Nettokaltmiete von 9,50 Euro je Quadratmeter und Monat. Der Rohertrag beträgt damit 51.300 Euro im Jahr.
Bewirtschaftungskosten nach den Ansätzen für 2026: sechs mal 367 Euro Verwaltungskosten sind 2.202 Euro, 450 Quadratmeter mal 14,40 Euro Instandhaltung sind 6.480 Euro, zwei Prozent Mietausfallwagnis sind 1.026 Euro, dazu angenommene 1.080 Euro nicht umlagefähige Betriebskosten. In Summe 10.788 Euro, das sind 21,0 Prozent des Rohertrags.
Der Reinertrag beträgt damit 40.512 Euro. Bei einem Bodenwert von 300.000 Euro und einem Liegenschaftszinssatz von 3,5 Prozent ergibt die Bodenwertverzinsung 10.500 Euro, der Gebäudereinertrag also 30.012 Euro. Bei einer Restnutzungsdauer von 40 Jahren beträgt der Barwertfaktor 21,355. Der Gebäudeertragswert liegt bei rund 640.900 Euro, der Ertragswert einschließlich Bodenwert bei rund 940.900 Euro.
Wie stark die Bewirtschaftungskosten durchschlagen, zeigt die Gegenprobe. Wer statt der ermittelten 21,0 Prozent pauschal 25 Prozent ansetzt, kommt im selben Beispiel auf einen Ertragswert von rund 897.400 Euro. Das sind 43.500 Euro weniger, allein durch eine Pauschale. Ein einzelner Prozentpunkt Bewirtschaftungskosten entspricht hier rund 11.000 Euro Immobilienwert.
6. Steuerliche Bewertung: § 187 BewG und Anlage 23
Für steuerliche Zwecke, insbesondere bei Erbschaft und Schenkung, gilt nicht die ImmoWertV, sondern das Bewertungsgesetz. § 187 BewG definiert die Bewirtschaftungskosten als die nachhaltig entstehenden Verwaltungskosten, Betriebskosten, Instandhaltungskosten und das Mietausfallwagnis, ausdrücklich ohne die umlagefähigen Betriebskosten.
Die Höhe steht nicht im Gesetzestext selbst, sondern in Anlage 23 BewG. Auch diese Werte werden nach § 187 Abs. 3 BewG jährlich mit dem Verbraucherpreisindex fortgeschrieben und vom Bundesfinanzministerium veröffentlicht.
|
Kostenart |
Anlage 3 ImmoWertV, Basis 2021 |
Anlage 23 BewG, Basiswert |
|
Verwaltungskosten je Wohnung |
298 Euro |
230 Euro |
|
Verwaltungskosten je Garage |
39 Euro |
30 Euro |
|
Instandhaltung je Quadratmeter Wohnfläche |
11,70 Euro |
9,00 Euro |
|
Instandhaltung je Garage |
88 Euro |
68 Euro |
|
Mietausfallwagnis Wohnnutzung |
2 Prozent |
2 Prozent |
|
Verwaltungskosten gewerblich |
3 Prozent des Rohertrags |
3 Prozent des Rohertrags |
|
Mietausfallwagnis gewerblich |
4 Prozent |
4 Prozent |
Die Basiswerte des Bewertungsgesetzes liegen also spürbar unter denen der ImmoWertV. Das ist kein Widerspruch, sondern Absicht: Die beiden Regelwerke verfolgen unterschiedliche Zwecke. Die ImmoWertV soll den Verkehrswert möglichst marktnah abbilden, das Bewertungsgesetz soll steuerliche Bemessungsgrundlagen gleichmäßig und typisiert ermitteln.
Der steuerliche Wert einer geerbten Immobilie und ihr Verkehrswert können voneinander abweichen, selbst wenn beide korrekt ermittelt wurden. Halten Sie deshalb immer fest, nach welchem Regelwerk eine Zahl entstanden ist. Wer einen steuerlichen Wert für eine Verkaufspreisvorstellung verwendet, rechnet mit der falschen Grundlage.
7. Was Vermieter steuerlich absetzen können
Steuerrecht und Bewertungsrecht sind zwei verschiedene Ebenen. In der Steuererklärung geht es nicht um Modellansätze, sondern um tatsächlich gezahlte Beträge, und der Katalog der abziehbaren Posten ist weiter als die vier Bausteine der Bewertung.
|
Position |
Bewirtschaftungskosten in der Bewertung |
Werbungskosten in der Steuererklärung |
|
Verwaltungskosten |
ja, pauschaler Ansatz |
ja, in tatsächlicher Höhe |
|
Instandhaltung und Reparaturen |
ja, pauschaler Ansatz |
ja, im Jahr der Zahlung |
|
Nicht umgelegte Betriebskosten |
ja |
ja |
|
Mietausfallwagnis |
ja, kalkulatorisch |
nein, nur der tatsächliche Ausfall |
|
Schuldzinsen aus der Finanzierung |
nein |
ja |
|
Abschreibung auf das Gebäude |
nein |
ja |
|
Grundsteuer, soweit umgelegt |
nein |
ja, bei gleichzeitiger Erfassung der Umlage als Einnahme |
Zwei Unterschiede sind besonders wichtig. Das Mietausfallwagnis ist ein Rechenansatz der Bewertung und lässt sich nicht als Werbungskosten ansetzen, abziehbar ist nur ein tatsächlich eingetretener Ausfall. Umgekehrt gehören Schuldzinsen und Abschreibung in die Steuererklärung, aber nicht in die Bewirtschaftungskosten.
8. Abgrenzung zu Hausgeld, Rücklage und Finanzierungskosten
Drei Positionen werden regelmäßig fälschlich zu den Bewirtschaftungskosten gezählt. Die Abgrenzung entscheidet darüber, ob eine Bewertung stimmt.
- Finanzierungskosten: Zinsen und Tilgung gehören nicht dazu. Der Ertragswert einer Immobilie ist unabhängig davon, wie sie finanziert ist. Zwei identische Häuser haben denselben Ertragswert, auch wenn eines schuldenfrei ist und das andere voll finanziert.
- Abschreibung: Die AfA ist ein steuerlicher Verteilungsposten für die Anschaffungskosten. Sie ist keine laufende Ausgabe und gehört nicht in die Bewirtschaftungskosten. Die Wertminderung durch Alterung wird in der Bewertung über die Restnutzungsdauer erfasst, nicht über die Abschreibung.
- Hausgeld und Instandhaltungsrücklage: Das Hausgeld einer Eigentumswohnung enthält umlagefähige Betriebskosten, nicht umlagefähige Verwaltungskosten und die Zuführung zur Rücklage. Für die Bewertung darf es nicht als Gesamtbetrag angesetzt werden, es muss aufgeteilt werden. Die Zuführung zur Rücklage tritt dabei an die Stelle des Instandhaltungsansatzes, sie kommt nicht zusätzlich dazu.
Bei vermieteten Eigentumswohnungen wird oft die Zuführung zur Instandhaltungsrücklage angesetzt und zusätzlich der Instandhaltungsansatz von 14,40 Euro je Quadratmeter. Beides zusammen ist eine Doppelerfassung desselben Sachverhalts und drückt den Ertragswert künstlich.
9. Sonderfall Gewerbeimmobilie
Bei gewerblicher Nutzung gelten andere Ansätze, und sie sind konsequent prozentual statt fix.
|
Kostenart |
Ansatz bei gewerblicher Nutzung |
|
Verwaltungskosten |
3 Prozent des marktüblich erzielbaren Rohertrags |
|
Mietausfallwagnis |
4 Prozent des marktüblich erzielbaren Rohertrags |
|
Instandhaltung Büro, Praxis, Geschäft |
100 Prozent des Wohnnutzungsansatzes je Quadratmeter |
|
Instandhaltung SB-Verbrauchermarkt |
50 Prozent des Wohnnutzungsansatzes |
|
Instandhaltung Lager-, Logistik- und Produktionshallen |
30 Prozent des Wohnnutzungsansatzes |
Das höhere Mietausfallwagnis von vier Prozent bildet ab, dass gewerbliche Mietverhältnisse bei Leerstand schwerer nachzubesetzen sind und Mietausfälle stärker ins Gewicht fallen. Bei gemischt genutzten Objekten werden die Flächenanteile getrennt gerechnet.
10. Fünf Fehler, die den Ertragswert verzerren
- Die tatsächliche statt der marktüblichen Miete ansetzen. Ein Altmietvertrag weit unter Marktniveau senkt den Rohertrag und damit den Ertragswert, obwohl das Objekt selbst nichts dafür kann.
- Verwaltungskosten pro Monat statt pro Jahr rechnen. Die Ansätze der Anlage 3 sind Jahresbeträge. Ein Monatsansatz verzwölffacht die Position und macht das Ergebnis unbrauchbar.
- Umlagefähige Betriebskosten mitzählen. Was der Mieter zahlt, ist keine Belastung des Eigentümers und gehört nicht in die Bewirtschaftungskosten.
- Rücklage und Instandhaltungsansatz addieren. Beides bildet denselben Sachverhalt ab, nur einmal ansetzen.
- Ansätze und Liegenschaftszinssatz mischen. Der Zinssatz des Gutachterausschusses wurde mit bestimmten Kostenansätzen abgeleitet. Wer andere Ansätze verwendet, erzeugt einen systematischen Fehler.
11. Was das für den Wert Ihrer Immobilie bedeutet
Bei einer vermieteten Immobilie ist der Ertragswert in aller Regel der wertbestimmende Faktor. Die Bewirtschaftungskosten stehen in dieser Rechnung ganz vorn: Sie wirken auf den Reinertrag und werden anschließend über den Barwertfaktor mit einem zweistelligen Faktor kapitalisiert. Genau deshalb entspricht im Rechenbeispiel ein Prozentpunkt rund 11.000 Euro.
Für die Praxis folgt daraus dreierlei. Erstens lohnt es sich, die Nebenkostenabrechnung vor einer Bewertung sauber aufzuteilen, statt Pauschalen zu verwenden. Zweitens sind die Unterlagen entscheidend: Mietverträge, Betriebskostenabrechnungen, Verwaltervertrag und bei Eigentumswohnungen die Hausgeldabrechnung mit der Rücklagenzuführung. Drittens ist eine Bewertung, die mit einer runden Prozentzahl arbeitet, ohne die Kostenarten zu trennen, für eine Preisverhandlung zu ungenau.


Dazu zählen vier Kostenarten: Verwaltungskosten, Instandhaltungskosten, das Mietausfallwagnis und die Betriebskosten, soweit sie nicht auf den Mieter umgelegt werden. Nicht dazu gehören Finanzierungskosten, die Abschreibung und alle Betriebskosten, die der Mieter über die Nebenkostenabrechnung trägt.
Für die Bewertung werden die vier Kostenarten einzeln nach den Modellansätzen der Anlage 3 ImmoWertV angesetzt und addiert. Verwaltungskosten je Wohnung, Instandhaltung je Quadratmeter Wohnfläche, Mietausfallwagnis als Prozentsatz des Rohertrags und die nicht umgelegten Betriebskosten in tatsächlicher Höhe. Die Summe wird vom Rohertrag abgezogen, das Ergebnis ist der Reinertrag.
Für Wertermittlungsstichtage ab dem 1. Januar 2026 gelten nach Anlage 3 ImmoWertV 367 Euro Verwaltungskosten je Wohnung, 439 Euro je Eigentumswohnung, 48 Euro je Garage sowie 14,40 Euro Instandhaltungskosten je Quadratmeter Wohnfläche und 108 Euro je Garage. Das Mietausfallwagnis bleibt bei zwei Prozent des Rohertrags.
Nach § 1 Abs. 2 BetrKV sind Verwaltungskosten und Instandhaltungskosten ausdrücklich keine Betriebskosten und damit bei Wohnraum nicht umlagefähig. Ebenfalls beim Eigentümer bleiben das Mietausfallwagnis, Kosten während eines Leerstands und der Instandhaltungsanteil an den Hauswartkosten.
Nebenkosten ist der umgangssprachliche Begriff für die umlagefähigen Betriebskosten, die der Mieter zahlt. Bewirtschaftungskosten sind der Oberbegriff aus Sicht des Eigentümers und umfassen zusätzlich Verwaltung, Instandhaltung und Mietausfallwagnis. Die Schnittmenge ist nur der Teil der Betriebskosten, der nicht umgelegt wird.
Bei Wohnnutzung werden zwei Prozent des marktüblich erzielbaren Rohertrags angesetzt, bei gewerblicher Nutzung vier Prozent. Es handelt sich um einen kalkulatorischen Ansatz für Leerstand und uneinbringliche Forderungen, der auch bei voll vermieteten Objekten gilt.
Anlage 23 BewG enthält die pauschalierten Bewirtschaftungskosten für die steuerliche Bewertung nach § 187 BewG, etwa bei Erbschaft und Schenkung. Die Basiswerte liegen unter denen der ImmoWertV und werden ebenfalls jährlich mit dem Verbraucherpreisindex fortgeschrieben.
Die tatsächlich gezahlten Verwaltungs-, Instandhaltungs- und nicht umgelegten Betriebskosten sind bei vermieteten Immobilien als Werbungskosten abziehbar. Das kalkulatorische Mietausfallwagnis ist es nicht, abziehbar ist nur ein tatsächlich eingetretener Ausfall. Die Abschreibung und Schuldzinsen sind Werbungskosten, gehören aber nicht zu den Bewirtschaftungskosten.
Nicht als Gesamtbetrag. Das Hausgeld muss aufgeteilt werden in umlagefähige Betriebskosten, nicht umlagefähige Verwaltungskosten und die Zuführung zur Instandhaltungsrücklage. Nur die beiden letzten Teile gehören in die Bewirtschaftungskosten, und die Rücklagenzuführung ersetzt dabei den Instandhaltungsansatz.
Weil sich die Instandhaltungskosten nach der Fläche bemessen und nicht nach der Miete. Bei gleicher Wohnfläche ergibt eine niedrige Miete einen hohen Prozentsatz und eine hohe Miete einen niedrigen. Im Rechenbeispiel führt eine Pauschale von 25 Prozent statt der ermittelten 21 Prozent zu einem um 43.500 Euro niedrigeren Ertragswert.