


ImmoWertV: Immobilienwertermittlungsverordnung einfach erklärt
Die Immobilienwertermittlungsverordnung, kurz ImmoWertV, legt bundesweit fest, nach welchen Grundsätzen der Verkehrswert von Grundstücken und Gebäuden ermittelt wird und welche Daten dafür gebraucht werden. Sie gilt in der Fassung vom 14. Juli 2021 und ist seit dem 1. Januar 2022 anzuwenden. Für Eigentümer ist sie deshalb wichtig, weil jedes Verkehrswertgutachten, jede gerichtliche Bewertung und jede Ableitung der Daten durch die Gutachterausschüsse auf ihr beruht.
Auf dieser Seite erfahren Sie, was die Verordnung regelt und für wen sie verbindlich ist, was sich mit der Neufassung tatsächlich geändert hat, welche Daten in eine Bewertung eingehen, wie die drei Wertermittlungsverfahren zusammenspielen und wann welches Verfahren passt.
Die kostenlose Einschätzung von immoverkauf24 ist eine Markt- und Verkaufsbewertung. Sie ordnet ein, was am Markt erzielbar ist, und ersetzt kein Verkehrswertgutachten nach ImmoWertV.
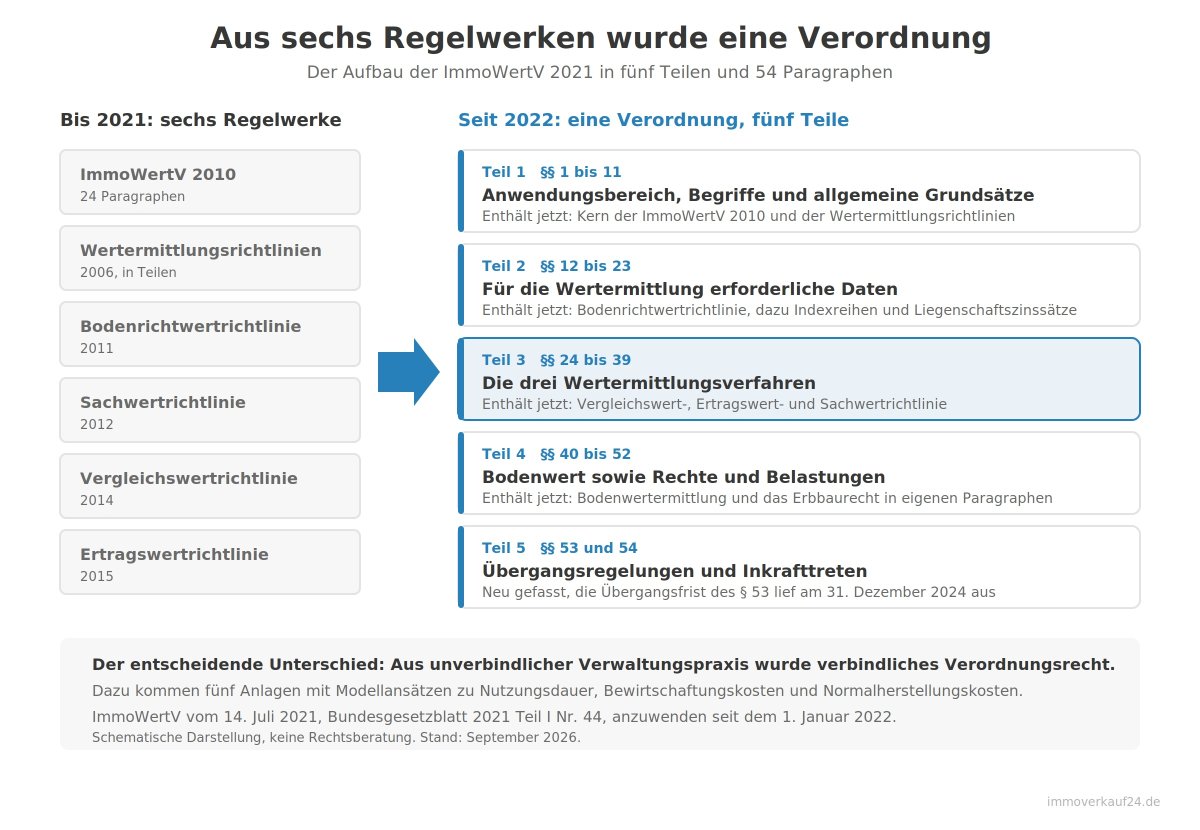
- Eine Verordnung statt sechs Regelwerken: Die ImmoWertV 2021 hat die alte ImmoWertV von 2010 und fünf begleitende Richtlinien abgelöst. Der Umfang wuchs dabei von 24 auf 54 Paragraphen.
- Drei Verfahren, ein Verkehrswert: Vergleichswert-, Ertragswert- und Sachwertverfahren führen zu Verfahrenswerten. Aus diesen wird der Verkehrswert abgeleitet, und zwar unter Würdigung ihrer Aussagefähigkeit, nicht nach einer festen Formel.
- Seit 2025 gilt sie vollständig: Die Übergangsregelung des § 53 ImmoWertV lief am 31. Dezember 2024 aus. Seitdem sind die Modellansätze der Anlagen 1 und 2 zur Gesamt- und Restnutzungsdauer ohne Ausnahme anzuwenden.

- Was ist die ImmoWertV?
- Was regelt die ImmoWertV?
- Für wen ist die ImmoWertV verbindlich?
- Was hat sich mit der ImmoWertV 2021 geändert?
- Welche Daten die Wertermittlung braucht
- Allgemeine Wertverhältnisse und objektspezifische Merkmale
- Die drei Wertermittlungsverfahren im Vergleich
- Welches Verfahren passt zu welcher Immobilie?
- Der Grundsatz der Modellkonformität
- Die Anlagen der ImmoWertV
- ImmoWertV, Finanzamt und kostenlose Bewertung
1. Was ist die ImmoWertV?
Die ImmoWertV ist eine Rechtsverordnung des Bundes. Ihr vollständiger Titel lautet Verordnung über die Grundsätze für die Ermittlung der Verkehrswerte von Immobilien und der für die Wertermittlung erforderlichen Daten. Sie konkretisiert, wie der in § 194 BauGB definierte Verkehrswert praktisch zu ermitteln ist.
|
Merkmal |
Angabe |
|
Kurzbezeichnung |
ImmoWertV, teils auch ImmoWertV 2021 |
|
Ausfertigungsdatum |
14. Juli 2021 |
|
Fundstelle |
Bundesgesetzblatt Jahrgang 2021 Teil I Nr. 44 |
|
In Kraft seit |
1. Januar 2022 |
|
Umfang |
54 Paragraphen in fünf Teilen, dazu fünf Anlagen |
|
Vorgängerregelung |
ImmoWertV 2010 sowie fünf Richtlinien |
Wer nach ImmoWertV 2025 oder ImmoWertV 2026 sucht, meint in aller Regel dieselbe Verordnung. Eine neue Fassung gibt es nicht. Was sich zum 1. Januar 2025 geändert hat, ist das Ende einer Übergangsregelung, dazu mehr im Kapitel zu den Neuerungen.
2. Was regelt die ImmoWertV?
Die Verordnung regelt zwei Dinge: die Grundsätze der Wertermittlung und die Daten, die dafür erforderlich sind. Der zweite Punkt wird oft übersehen, ist aber der Grund, warum die Verordnung so umfangreich geworden ist. Sie richtet sich nämlich nicht nur an diejenigen, die bewerten, sondern auch an die Gutachterausschüsse, die die Datengrundlagen ableiten.
Der Aufbau folgt diesem Gedanken in fünf Teilen.
|
Teil |
Paragraphen |
Inhalt |
|
Teil 1 |
§§ 1 bis 11 |
Anwendungsbereich, Begriffe und allgemeine Grundsätze der Wertermittlung |
|
Teil 2 |
§§ 12 bis 23 |
Für die Wertermittlung erforderliche Daten, darunter Bodenrichtwerte, Indexreihen und Liegenschaftszinssätze |
|
Teil 3 |
§§ 24 bis 39 |
Besondere Grundsätze zu Vergleichswert-, Ertragswert- und Sachwertverfahren |
|
Teil 4 |
§§ 40 bis 52 |
Bodenwertermittlung sowie Rechte und Belastungen, insbesondere das Erbbaurecht |
|
Teil 5 |
§§ 53 und 54 |
Übergangsregelungen und Inkrafttreten |
Zentral ist § 6. Er nennt die drei Wertermittlungsverfahren und stellt klar, dass der Verkehrswert aus dem Verfahrenswert oder aus mehreren Verfahrenswerten abgeleitet wird, und zwar unter Würdigung ihrer Aussagefähigkeit. Eine Einheitsformel, nach der sich ein Wert automatisch ergibt, enthält die Verordnung ausdrücklich nicht.
3. Für wen ist die ImmoWertV verbindlich?
Verbindlich ist die ImmoWertV für die amtliche Wertermittlung, also für Gutachterausschüsse, Behörden und öffentlich bestellte Sachverständige, wenn sie den Verkehrswert nach dem Baugesetzbuch ermitteln. Gerichte legen sie bei Verkehrswertgutachten regelmäßig zugrunde.
Für private Bewertungen gilt sie nicht unmittelbar. In der Praxis wird sie trotzdem fast immer angewendet, weil ein Wert, der nach anderen Grundsätzen entstanden ist, gegenüber Banken, Finanzämtern, Gerichten oder Miterben schwer zu vertreten ist.

Nach § 53 ImmoWertV kommt es für die Anwendung nicht auf den Wertermittlungsstichtag an, sondern darauf, wann das Gutachten erstellt wird. Für alle ab dem 1. Januar 2022 erstellten Verkehrswertgutachten gilt die ImmoWertV 2021, auch wenn der Bewertungsstichtag weiter zurückliegt.
4. Was hat sich mit der ImmoWertV 2021 geändert?
Die Aussage, inhaltlich habe sich durch die Neuregelung nichts geändert, hält einer Prüfung nicht stand. Richtig ist, dass die methodischen Grundzüge der drei Verfahren erhalten geblieben sind. Systematik, Verbindlichkeit und Detailtiefe haben sich dagegen deutlich verändert.
- Sechs Regelwerke wurden zu einem. Die ImmoWertV 2010, die Bodenrichtwertrichtlinie von 2011, die Sachwertrichtlinie von 2012, die Vergleichswertrichtlinie von 2014, die Ertragswertrichtlinie von 2015 und Teile der Wertermittlungsrichtlinien von 2006 sind in einer Verordnung aufgegangen. Damit wurde aus unverbindlicher Verwaltungspraxis verbindliches Verordnungsrecht.
- Der Umfang wuchs von 24 auf 54 Paragraphen. Das ist kein Formalismus, sondern die Folge davon, dass Inhalte der Richtlinien nun normiert sind.
- Die Modellkonformität wurde als eigener Grundsatz verankert, in § 10 ImmoWertV. Diesen Grundsatz gab es vorher in dieser Form nicht.
- Die besonderen objektspezifischen Grundstücksmerkmale bekamen einen eigenen Paragraphen, § 8 ImmoWertV, mit klarer Reihenfolge der Berücksichtigung.
- Das Ertragswertverfahren ist in drei Varianten normiert, als allgemeines, vereinfachtes und periodisches Ertragswertverfahren in den §§ 28 bis 30.
- Modellansätze stehen erstmals in der Verordnung selbst, in den Anlagen zu Gesamtnutzungsdauer, Restnutzungsdauer, Bewirtschaftungskosten und Normalherstellungskosten.

§ 53 ImmoWertV enthielt eine Übergangsregelung, nach der datenableitende Stellen bis zum 31. Dezember 2024 weiter ihre bisherigen Modelle für Gesamt- und Restnutzungsdauer verwenden durften. Diese Frist ist abgelaufen. Seitdem sind die Modellansätze der Anlagen 1 und 2 vollständig anzuwenden. Wer ein älteres Gutachten vorliegen hat, sollte prüfen, auf welcher Grundlage die Nutzungsdauer dort angesetzt wurde.
5. Welche Daten die Wertermittlung braucht
Teil 2 der Verordnung widmet sich ausschließlich den erforderlichen Daten. Abgeleitet werden sie in der Regel von den Gutachterausschüssen aus der Kaufpreissammlung. Ohne diese Daten funktioniert kein Verfahren.
|
Daten |
Wofür |
Fundstelle |
|
Bodenrichtwerte |
Ausgangspunkt der Bodenwertermittlung |
§§ 13 bis 17 |
|
Indexreihen |
Anpassung älterer Kaufpreise an den Stichtag |
§ 18 |
|
Umrechnungskoeffizienten |
Anpassung abweichender Grundstücksmerkmale, etwa der Größe |
§ 19 |
|
Vergleichsfaktoren |
Wert je Flächeneinheit oder je Ertragseinheit |
§ 20 |
|
Liegenschaftszinssätze |
Kapitalisierung im Ertragswertverfahren |
§ 21 |
|
Sachwertfaktoren |
Marktanpassung im Sachwertverfahren |
§ 21 |
|
Erbbaurechtsfaktoren und -koeffizienten |
Bewertung von Erbbaurechten |
§§ 22 und 23 |
Für Eigentümer ist vor allem eines praktisch relevant: Diese Daten sind regional und stammen vom zuständigen Gutachterausschuss. Ein Liegenschaftszinssatz aus einer anderen Stadt ist für Ihr Objekt nicht verwendbar, und ein Bodenrichtwert gilt immer für ein fiktives Richtwertgrundstück, nicht für Ihr Grundstück.
6. Allgemeine Wertverhältnisse und objektspezifische Merkmale
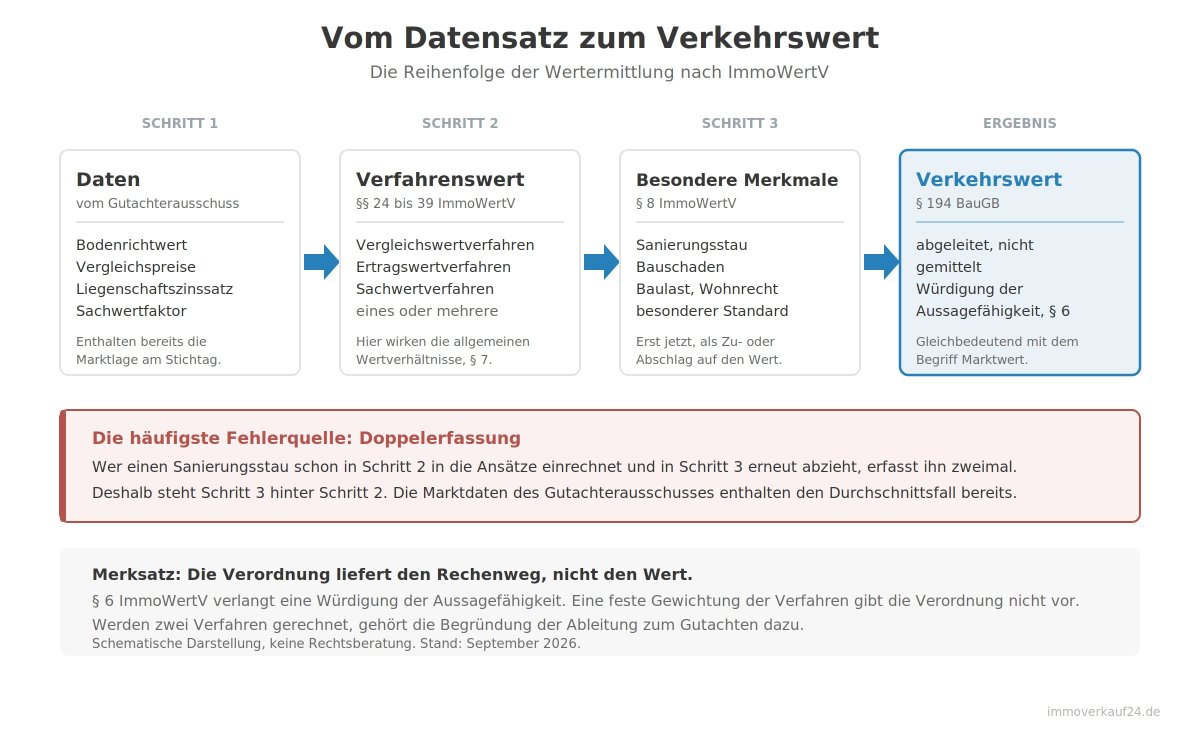
Diese Unterscheidung ist der Kern der neuen Systematik und erklärt, warum eine Bewertung in einer bestimmten Reihenfolge abläuft.
- Allgemeine Wertverhältnisse nach § 7 ImmoWertV sind die Marktverhältnisse am Stichtag, also Angebot und Nachfrage, Zinsniveau und regionale Entwicklung. Sie stecken bereits in den Daten des Gutachterausschusses, weil diese aus tatsächlichen Kaufpreisen abgeleitet sind.
- Besondere objektspezifische Grundstücksmerkmale nach § 8 ImmoWertV sind Eigenschaften, die im Modell noch nicht erfasst sind. Typische Beispiele sind ein Bauschaden, ein Sanierungsstau, eine Baulast, ein Wohnrecht, eine Belastung im Grundbuch oder ein besonders guter Ausstattungsstandard.
Die Reihenfolge ist entscheidend: Zuerst wird der Verfahrenswert unter Berücksichtigung der allgemeinen Wertverhältnisse ermittelt, erst danach werden die besonderen objektspezifischen Merkmale mit Zu- oder Abschlägen berücksichtigt. Wer sie zu früh einrechnet, erfasst sie doppelt, weil sie in den Marktdaten teilweise schon enthalten sein können.
7. Die drei Wertermittlungsverfahren im Vergleich
§ 6 ImmoWertV nennt das Vergleichswert-, das Ertragswert- und das Sachwertverfahren. Mehrere Verfahren nebeneinander sind zulässig und in der Praxis häufig. Die folgende Übersicht zeigt, was sie unterscheidet.
|
Verfahren |
Typische Objekte |
Zentrale Daten |
Ergebnis |
Fundstelle |
|
Eigentumswohnungen, Reihenhäuser, unbebaute Grundstücke |
Vergleichspreise, Vergleichsfaktoren, Bodenrichtwerte |
Vergleichswert |
§§ 24 bis 26 |
|
|
Mehrfamilienhäuser, Gewerbeobjekte, Renditeimmobilien |
Rohertrag, Bewirtschaftungskosten, Liegenschaftszinssatz, Barwertfaktor |
Ertragswert |
§§ 27 bis 34 |
|
|
Ein- und Zweifamilienhäuser ohne Vergleichsdaten, Sonderobjekte |
Bodenwert, Herstellungskosten, Alterswertminderung, Sachwertfaktor |
Sachwert |
§§ 35 bis 39 |
Vergleichswertverfahren
Es leitet den Wert aus tatsächlich gezahlten Kaufpreisen hinreichend ähnlicher Objekte ab. Abweichungen in Lage, Größe oder Zustand werden über Umrechnungskoeffizienten und Indexreihen angepasst. Es liefert die marktnächsten Ergebnisse, setzt aber eine ausreichende Zahl an Vergleichsfällen voraus.
Ertragswertverfahren
Es stellt auf die nachhaltig erzielbaren Erträge ab. Vom Rohertrag werden die Bewirtschaftungskosten abgezogen, der verbleibende Reinertrag wird mit dem Liegenschaftszinssatz und dem Barwertfaktor kapitalisiert. Es passt überall dort, wo die Rendite den Preis bestimmt.
Sachwertverfahren
Es rechnet von den Herstellungskosten her: Bodenwert plus Wert der baulichen Anlagen, vermindert um die Alterswertminderung, anschließend mit dem Sachwertfaktor an den Markt angepasst. Der Sachwertfaktor ist dabei kein Detail, sondern häufig der größte Hebel des gesamten Verfahrens.
8. Welches Verfahren passt zu welcher Immobilie?
Die Verordnung schreibt kein Verfahren zwingend vor. Maßgeblich sind nach § 6 ImmoWertV das Bewertungsobjekt, die verfügbaren Daten und die Gepflogenheiten des gewöhnlichen Geschäftsverkehrs. Als Orientierung gilt folgende Entscheidungslogik.
- Gibt es genügend vergleichbare Kaufpreise? Dann führt das Vergleichswertverfahren in der Regel zum marktnächsten Ergebnis.
- Steht die Rendite im Vordergrund? Bei vermieteten Objekten richtet sich der Preis nach dem Ertrag, dann ist das Ertragswertverfahren das passende.
- Fehlen Vergleichsdaten und Erträge? Bei selbst genutzten Einfamilienhäusern in dünn besetzten Märkten und bei Sonderobjekten bleibt das Sachwertverfahren.
- Passt kein Verfahren allein? Dann werden zwei Verfahren gerechnet und das Ergebnis begründet abgeleitet. Die Begründung ist dabei Teil der Bewertung, nicht eine Formsache.
Ein Einfamilienhaus kann im Sachwertverfahren und im Vergleichswertverfahren deutlich unterschiedliche Werte ergeben. Das ist kein Rechenfehler, sondern liegt in der Natur der Verfahren. Genau deshalb verlangt § 6 ImmoWertV die Würdigung der Aussagefähigkeit und nicht die Bildung eines Mittelwerts.

9. Der Grundsatz der Modellkonformität
§ 10 ImmoWertV verlangt, dass die für die Wertermittlung erforderlichen Daten nur mit demselben Modell verwendet werden, mit dem sie abgeleitet wurden. Das klingt technisch, hat aber sehr konkrete Folgen.
Ein Beispiel: Ein Liegenschaftszinssatz wird vom Gutachterausschuss aus Kaufpreisen abgeleitet, und zwar mit bestimmten Ansätzen für Bewirtschaftungskosten und Restnutzungsdauer. Wer denselben Zinssatz später mit anderen Kostenansätzen verwendet, erzeugt einen systematischen Fehler, der sich durch die gesamte Rechnung zieht. Dasselbe gilt für Sachwertfaktoren und die Normalherstellungskosten.
Für Eigentümer ist daraus eine praktische Frage ableitbar, die sich an jedes Gutachten stellen lässt: Aus welchem Grundstücksmarktbericht stammen die verwendeten Daten und wurden die zugehörigen Modellansätze übernommen? Ein Gutachten, das darauf keine Antwort gibt, ist schwer nachvollziehbar.
10. Die Anlagen der ImmoWertV
Die Anlagen sind der am häufigsten nachgeschlagene Teil der Verordnung, weil dort die konkreten Zahlen stehen. Sie gehören zu § 12 und zu § 16.
|
Anlage |
Inhalt |
Wofür sie gebraucht wird |
|
Anlage 1 |
Modellansätze für die Gesamtnutzungsdauer |
Ausgangswert für die Restnutzungsdauer, nach Gebäudearten gegliedert |
|
Anlage 2 |
Modell zur Ermittlung der Restnutzungsdauer von Wohngebäuden bei Modernisierungen |
Punktesystem, das eine Modernisierung in zusätzliche Nutzungsjahre übersetzt |
|
Anlage 3 |
Modellansätze für Bewirtschaftungskosten |
Verwaltungs- und Instandhaltungskosten sowie Mietausfallwagnis im Ertragswertverfahren |
|
Anlage 4 |
Normalherstellungskosten 2010 |
Kostenkennwerte je Quadratmeter für das Sachwertverfahren |
|
Anlage 5 |
Katalog der Grundstücksmerkmale des Bodenrichtwertgrundstücks |
Beschreibung des fiktiven Richtwertgrundstücks |
Anlage 1: die Gesamtnutzungsdauer
Die Gesamtnutzungsdauer ist der Ausgangswert für jede Altersbetrachtung. Sie ist keine Prognose für ein bestimmtes Haus, sondern ein Modellwert für eine Gebäudeart. Die folgende Auswahl zeigt die wichtigsten Ansätze der Anlage 1.
|
Gebäudeart |
Gesamtnutzungsdauer |
|
Freistehende Ein- und Zweifamilienhäuser, Doppelhäuser, Reihenhäuser |
80 Jahre |
|
Mehrfamilienhäuser |
80 Jahre |
|
Wohnhäuser mit Mischnutzung |
80 Jahre |
|
Geschäftshäuser sowie Bürogebäude und Banken |
60 Jahre |
|
Einzelgaragen |
60 Jahre |
|
Wohnheime, Alten- und Pflegeheime, Kindergärten und Schulen |
50 Jahre |
|
Beherbergungsstätten, Sporthallen, Produktionsgebäude, Lagergebäude |
40 Jahre |
|
Verbrauchermärkte, Autohäuser, landwirtschaftliche Betriebsgebäude |
30 Jahre |
Für Wohnimmobilien gilt also durchgängig der Ansatz von 80 Jahren, unabhängig davon, ob es sich um ein Reihenhaus oder ein Mehrfamilienhaus handelt. Gebäudearten, die nicht aufgeführt sind, werden aus vergleichbaren Arten abgeleitet.
Anlage 2: die Restnutzungsdauer nach einer Modernisierung
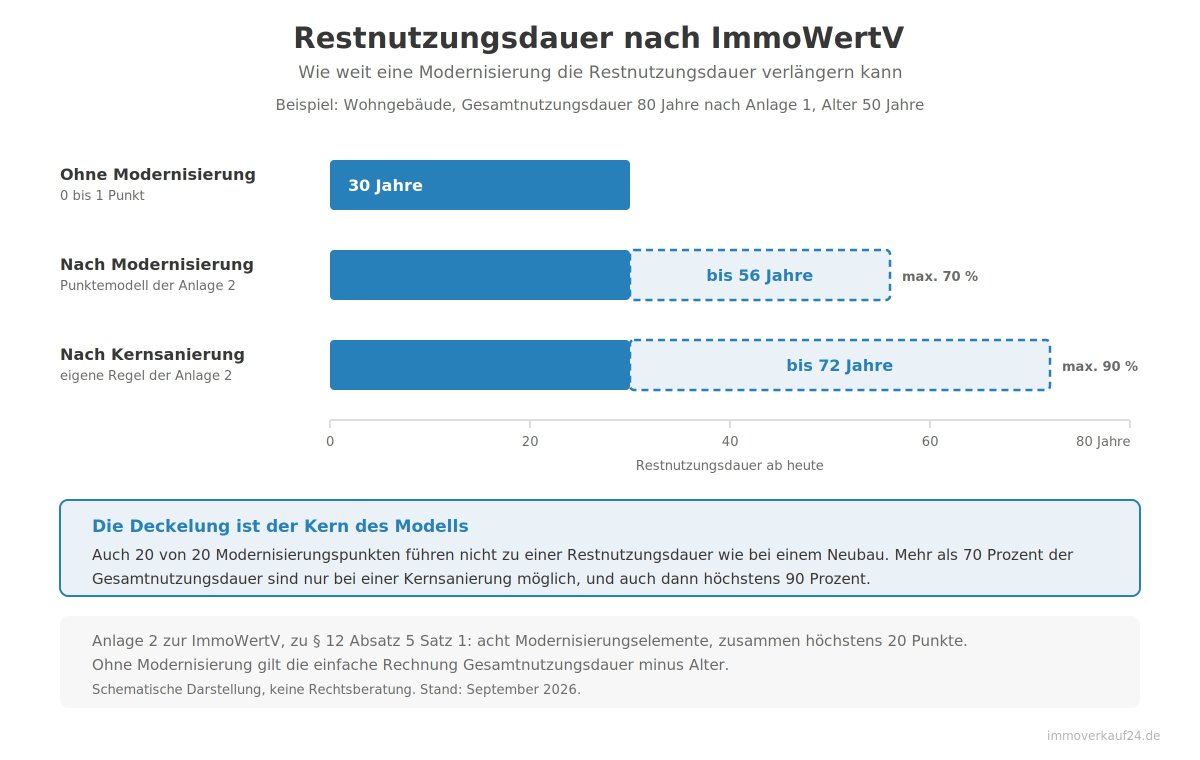
Ohne Modernisierung ist die Rechnung einfach: Restnutzungsdauer gleich Gesamtnutzungsdauer minus Alter. Ein Haus von 1975 hätte 2026 also noch 29 Jahre vor sich. Wer saniert hat, verlängert diese Spanne, und genau dafür enthält die Anlage 2 ein Punktemodell mit acht Elementen und höchstens 20 Punkten.
|
Modernisierungselement |
Punkte |
|
Dacherneuerung inklusive Wärmedämmung |
bis 4 |
|
Wärmedämmung der Außenwände |
bis 4 |
|
Modernisierung der Fenster und Außentüren |
bis 2 |
|
Modernisierung der Leitungssysteme |
bis 2 |
|
Modernisierung der Heizungsanlage |
bis 2 |
|
Modernisierung von Bädern |
bis 2 |
|
Modernisierung des Innenausbaus, etwa Decken und Böden |
bis 2 |
|
Wesentliche Verbesserung der Grundrissgestaltung |
bis 2 |
Die Summe ergibt den Modernisierungsgrad: 0 bis 1 Punkt nicht modernisiert, 2 bis 5 Punkte kleine Instandhaltungen, 6 bis 10 Punkte mittlerer Modernisierungsgrad, 11 bis 17 Punkte überwiegend modernisiert, 18 bis 20 Punkte umfassend modernisiert. Aus Punktzahl und bisherigem Alter ergibt sich über die Tabelle 3 der Anlage eine modifizierte Restnutzungsdauer.
Zwei Grenzen sind dabei wichtig und werden in der Praxis oft übersehen. Die modifizierte Restnutzungsdauer beträgt höchstens 70 Prozent der Gesamtnutzungsdauer, bei einem Wohnhaus also maximal 56 Jahre. Nur bei einer Kernsanierung sind bis zu 90 Prozent möglich, also bis zu 72 Jahre. Eine neue Heizung und neue Fenster allein machen aus einem Altbau daher rechnerisch kein neues Haus.
Die Normalherstellungskosten tragen weiterhin das Basisjahr 2010 und werden über einen Baupreisindex auf den Stichtag fortgeschrieben. Eine Aktualisierung der Kostenkennwerte ist angekündigt, wird aber nicht vor 2027 erwartet. Die Beträge der Anlagen 1 bis 4 sind Modellansätze, von denen abgewichen werden darf, wenn der örtliche Gutachterausschuss eigene Ableitungen veröffentlicht.
11. ImmoWertV, Finanzamt und kostenlose Bewertung
Nicht jede Bewertung einer Immobilie folgt der ImmoWertV. Drei Wege sind zu unterscheiden, und sie führen regelmäßig zu unterschiedlichen Zahlen, ohne dass einer davon falsch sein muss.
|
Bewertung |
Grundlage |
Wofür |
Aufwand |
|
Verkehrswertgutachten |
ImmoWertV und § 194 BauGB |
Gericht, Erbauseinandersetzung, Scheidung, Zwangsversteigerung |
hoch, mit Ortstermin |
|
Steuerliche Bewertung |
Bewertungsgesetz, typisierte Verfahren |
Erbschaft- und Schenkungsteuer |
standardisiert durch das Finanzamt |
|
Markt- und Verkaufsbewertung |
Markt- und Angebotsdaten, Erfahrung vor Ort |
Preisfindung vor dem Verkauf |
gering, meist kostenlos |
Eine kostenlose Bewertung ist also kein kleines Gutachten, sondern etwas anderes. Sie beantwortet die Frage, was sich am Markt erzielen lässt. Ein Verkehrswertgutachten beantwortet die Frage, welcher Wert sich nach der Verordnung begründen lässt. Wer einen Wert für ein Gericht, eine Erbauseinandersetzung oder das Finanzamt braucht, kommt um ein Gutachten nicht herum.
Für eine Verkaufsentscheidung ist dagegen meist die Marktsicht die passende. Ein Makler mit Kenntnis der örtlichen Nachfrage kann einschätzen, welcher Preis tatsächlich durchsetzbar ist, und das weicht vom rechnerischen Verkehrswert nach oben wie nach unten ab. Beides schließt sich nicht aus: In einer Erbengemeinschaft ist es durchaus üblich, den Wert gutachterlich feststellen zu lassen und den Verkauf anschließend über einen Makler abzuwickeln.


ImmoWertV steht für Immobilienwertermittlungsverordnung. Der vollständige Titel lautet Verordnung über die Grundsätze für die Ermittlung der Verkehrswerte von Immobilien und der für die Wertermittlung erforderlichen Daten. Sie regelt bundesweit einheitlich, wie der Verkehrswert von Grundstücken und Gebäuden ermittelt wird.
Aktuell ist die ImmoWertV vom 14. Juli 2021, die seit dem 1. Januar 2022 anzuwenden ist. Eine Fassung 2025 oder 2026 gibt es nicht. Geändert hat sich zum 1. Januar 2025 lediglich, dass die Übergangsregelung des § 53 ImmoWertV ausgelaufen ist und die Modellansätze der Anlagen 1 und 2 seitdem vollständig gelten.
Verbindlich ist sie für die amtliche Wertermittlung, also für Gutachterausschüsse, Behörden und öffentlich bestellte Sachverständige bei der Ermittlung des Verkehrswerts nach dem Baugesetzbuch. Für private Bewertungen gilt sie nicht unmittelbar, wird aber in der Praxis fast immer angewendet, weil andere Ergebnisse gegenüber Banken, Gerichten und Finanzämtern schwer zu begründen sind.
Das Vergleichswertverfahren nach den §§ 24 bis 26, das Ertragswertverfahren nach den §§ 27 bis 34 und das Sachwertverfahren nach den §§ 35 bis 39. Mehrere Verfahren nebeneinander sind zulässig. Der Verkehrswert wird nach § 6 ImmoWertV aus den Verfahrenswerten unter Würdigung ihrer Aussagefähigkeit abgeleitet, nicht als Mittelwert gebildet.
Die alte ImmoWertV von 2010 und fünf begleitende Richtlinien wurden in einer Verordnung zusammengeführt, der Umfang wuchs von 24 auf 54 Paragraphen. Neu sind unter anderem der Grundsatz der Modellkonformität in § 10, ein eigener Paragraph für die besonderen objektspezifischen Grundstücksmerkmale in § 8 sowie Modellansätze in den Anlagen. Die methodischen Grundzüge der drei Verfahren blieben erhalten.
Nach § 10 ImmoWertV dürfen die für die Wertermittlung erforderlichen Daten nur mit demselben Modell verwendet werden, mit dem sie abgeleitet wurden. Wer beispielsweise einen Liegenschaftszinssatz des Gutachterausschusses nutzt, muss auch dessen Ansätze für Bewirtschaftungskosten und Restnutzungsdauer übernehmen. Andernfalls entsteht ein systematischer Fehler.
Anlage 1 enthält die Modellansätze für die Gesamtnutzungsdauer, Anlage 2 das Modell zur Restnutzungsdauer bei Modernisierungen, Anlage 3 die Modellansätze für Bewirtschaftungskosten, Anlage 4 die Normalherstellungskosten 2010 und Anlage 5 den Katalog der Grundstücksmerkmale des Bodenrichtwertgrundstücks.
Anlage 1 der ImmoWertV setzt für freistehende Ein- und Zweifamilienhäuser, Doppel- und Reihenhäuser, Mehrfamilienhäuser sowie Wohnhäuser mit Mischnutzung jeweils 80 Jahre an. Geschäfts- und Bürogebäude liegen bei 60 Jahren, Pflegeheime und Schulen bei 50 Jahren, Produktions- und Lagergebäude bei 40 Jahren. Es handelt sich um Modellwerte für Gebäudearten, nicht um eine Prognose für ein einzelnes Objekt.
Im Grundsatz als Gesamtnutzungsdauer minus Alter. Wurde modernisiert, wird die Restnutzungsdauer nach dem Punktemodell der Anlage 2 verlängert. Acht Elemente von der Dacherneuerung bis zur Grundrissverbesserung ergeben höchstens 20 Punkte. Die modifizierte Restnutzungsdauer beträgt dabei höchstens 70 Prozent der Gesamtnutzungsdauer, bei einer Kernsanierung bis zu 90 Prozent.
Die Begriffe sind gleichbedeutend. § 194 BauGB verwendet Verkehrswert und stellt Marktwert ausdrücklich gleich. Gemeint ist der Preis, der im gewöhnlichen Geschäftsverkehr am Stichtag zu erzielen wäre. Der tatsächlich vereinbarte Kaufpreis und ein Angebotspreis können davon abweichen.
Nein. Eine kostenlose Bewertung ist eine Markt- und Verkaufseinschätzung und beantwortet die Frage, was am Markt erzielbar ist. Ein Verkehrswertgutachten nach ImmoWertV wird für Gericht, Erbauseinandersetzung, Scheidung oder Zwangsversteigerung gebraucht und erfordert einen Ortstermin sowie eine nachvollziehbare Herleitung.
Nicht nach der ImmoWertV, sondern nach den typisierten Verfahren des Bewertungsgesetzes. Deshalb kann der steuerliche Wert vom Verkehrswert abweichen, auch wenn beide korrekt ermittelt wurden. Wer einen niedrigeren Verkehrswert nachweisen möchte, braucht dafür in der Regel ein Gutachten.