


Zwangsvollstreckung einer Immobilie: Ablauf, Fristen und Handlungsmöglichkeiten
Eine Zwangsvollstreckung in eine Immobilie droht, wenn Gläubiger einen vollstreckbaren Titel haben und offene Forderungen trotz Mahnung nicht beglichen werden. Das Haus wird dabei nicht wie ein Möbelstück gepfändet, sondern über das Grundbuch verwertet, in aller Regel durch Zwangsversteigerung oder Zwangsverwaltung. Bis zum Versteigerungstermin vergehen meist mehrere Monate, und in dieser Zeit bestehen mehrere Handlungsmöglichkeiten, darunter der freihändige Verkauf.
Der aktuelle Marktwert Ihrer Immobilie ist die Grundlage für jede weitere Entscheidung, auch für das Gespräch mit Bank oder Gläubiger.
Auf dieser Seite erfahren Sie, ab wann eine Immobilie überhaupt verwertet werden darf, wie das Verfahren Schritt für Schritt abläuft, welche Fristen und Wertgrenzen gelten und was Sie tun können, bevor der Termin feststeht. Die Seite ersetzt keine Rechts- oder Schuldnerberatung, sie soll Ihnen eine geordnete Übersicht geben.
- Drei Wege der Verwertung: Nach § 866 ZPO erfolgt die Zwangsvollstreckung in ein Grundstück durch Sicherungshypothek, Zwangsversteigerung oder Zwangsverwaltung. Welcher Weg gewählt wird, entscheidet der Gläubiger.
- Zwei Wochen Notfrist: Nach der Anordnung der Zwangsversteigerung können Sie einen Antrag auf einstweilige Einstellung stellen. Die Frist dafür beträgt nach § 30b ZVG zwei Wochen ab Zustellung der gerichtlichen Hinweisverfügung.
- Wertgrenzen im ersten Termin: Im ersten Versteigerungstermin ist der Zuschlag zu versagen, wenn das Gebot unter der Hälfte des festgesetzten Verkehrswerts liegt. Zwischen 50 und 70 Prozent kann ein Berechtigter die Versagung beantragen. In Folgeterminen können diese Grenzen entfallen.

- Was ist eine Zwangsvollstreckung?
- Wann wird das Haus gepfändet?
- Ablauf und Dauer einer Zwangsvollstreckung in eine Immobilie
- Zwangsversteigerung oder Zwangsverwaltung?
- Sicherungshypothek: die Eintragung im Grundbuch
- Kann man eine Zwangsversteigerung noch abwenden?
- Welchen Einfluss haben Verkehrswert und Immobilienbewertung?
- Was bewirkt die Unterwerfungsklausel?
- Was kostet ein Zwangsversteigerungsverfahren?
- Nach dem Zuschlag: Räumung, Restschuld und Privatinsolvenz
- Wo bekommen Sie Unterstützung?
1. Was ist eine Zwangsvollstreckung?
Die Zwangsvollstreckung ist das gerichtliche Verfahren, mit dem ein Gläubiger eine titulierte Forderung gegen den Willen des Schuldners durchsetzt. Sie setzt immer einen Vollstreckungstitel voraus, etwa ein Urteil, einen Vollstreckungsbescheid oder eine notarielle Urkunde mit Unterwerfungsklausel.
Wichtig ist die Unterscheidung zwischen drei Begriffen, die in der Praxis häufig vermischt werden.
|
Begriff |
Was gemeint ist |
Wer handelt |
|
Zwangsvollstreckung |
Oberbegriff für die zwangsweise Durchsetzung einer Forderung, in bewegliches Vermögen, Forderungen oder Grundstücke |
Gläubiger über Gerichtsvollzieher oder Vollstreckungsgericht |
|
Pfändung |
Zugriff auf einzelne Gegenstände, Konten oder Arbeitseinkommen |
Gerichtsvollzieher oder Vollstreckungsgericht |
|
Immobiliarvollstreckung |
Verwertung von Grundstücken und Gebäuden über das Grundbuch |
Vollstreckungsgericht beim Amtsgericht |
Die drei Wege der Vollstreckung in eine Immobilie
§ 866 Abs. 1 ZPO nennt abschließend drei Arten der Zwangsvollstreckung in ein Grundstück. Der Gläubiger entscheidet, welchen Weg er wählt, und kann sie auch kombinieren.
- Sicherungshypothek: Die Forderung wird im Grundbuch eingetragen. Das Objekt bleibt bei Ihnen, ein Verkauf wird aber erschwert. Nach § 866 Abs. 3 ZPO ist die Eintragung nur für Beträge über 750 Euro zulässig.
- Zwangsversteigerung: Die Immobilie wird gerichtlich versteigert, der Erlös an die Gläubiger verteilt. Das ist der Weg, der das Eigentum beendet.
- Zwangsverwaltung: Nicht die Substanz, sondern die laufenden Erträge werden verwertet, etwa Mieteinnahmen. Das Eigentum bleibt zunächst bestehen.

Die Zahl der Zwangsversteigerungen steigt wieder. Nach dem Halbjahresbericht 2026 der Argetra, die Daten von knapp 500 Amtsgerichten auswertet, wurden im ersten Halbjahr 2026 bundesweit 7.845 Termine anberaumt, 8,4 Prozent mehr als im ersten Halbjahr 2025. Für das Gesamtjahr 2026 erwartet Argetra mehr als 15.000 Objekte nach 14.082 im Jahr 2025.
Abgrenzung zur Teilungsversteigerung
Nicht jede gerichtliche Versteigerung einer Immobilie ist eine Zwangsvollstreckung wegen Schulden. Beide Verfahren laufen zwar nach demselben Gesetz ab, dem ZVG, sie haben aber einen völlig unterschiedlichen Anlass.
Die Zwangsversteigerung dient der Befriedigung eines Gläubigers. Die Teilungsversteigerung dagegen löst eine Gemeinschaft auf, wenn sich mehrere Eigentümer nicht auf einen Verkauf einigen können. Typische Anlässe sind eine Scheidung oder eine Erbengemeinschaft, in der ein Mitglied die Auseinandersetzung erzwingen möchte. Es geht also nicht um offene Forderungen, sondern um die Aufteilung des Erlöses unter den Beteiligten.
|
Merkmal |
Zwangsversteigerung |
Teilungsversteigerung |
|
Anlass |
offene Forderung eines Gläubigers |
Auflösung einer Eigentümergemeinschaft |
|
Wer beantragt |
der Gläubiger mit Vollstreckungstitel |
ein Miteigentümer oder Miterbe |
|
Voraussetzung |
vollstreckbarer Titel |
Miteigentumsanteil, kein Titel nötig |
|
Wohin fließt der Erlös |
an die Gläubiger nach Rangfolge |
an die Miteigentümer nach Anteilen |
Beide Verfahren können sich überschneiden, etwa wenn eine gemeinsame Immobilie belastet ist und zugleich eine Trennung ansteht. Welche Regeln im Einzelfall gelten, hängt davon ab, welcher Antrag zuerst gestellt wurde.
2. Wann wird das Haus gepfändet?
Eine Immobilie kann erst verwertet werden, wenn der Gläubiger einen vollstreckbaren Titel besitzt, dieser dem Schuldner zugestellt wurde und der Gläubiger beim zuständigen Amtsgericht einen Antrag stellt. Eine einzelne verspätete Rate löst das nicht aus. In der Praxis geht dem Verfahren fast immer eine längere Phase aus Mahnungen, Kündigung des Darlehens und erfolglosen Einigungsversuchen voraus.
Anders als bei beweglichen Sachen kommt kein Gerichtsvollzieher, der etwas mitnimmt. Der Zugriff auf eine Immobilie läuft ausschließlich über das Grundbuch und das Vollstreckungsgericht.
Diese drei Voraussetzungen müssen zusammenkommen
- Vollstreckbarer Titel: Urteil, Vollstreckungsbescheid, gerichtlicher Vergleich oder notarielle Urkunde mit Unterwerfungsklausel.
- Vollstreckungsklausel und Zustellung: Der Titel muss mit einer Vollstreckungsklausel versehen und Ihnen zugestellt worden sein.
- Antrag des Gläubigers: Das Gericht wird nicht von sich aus tätig. Ohne Antrag passiert nichts.
Bewahren Sie jedes Schreiben von Gericht, Gläubiger oder Bank mit Datum auf und notieren Sie, wann es zugestellt wurde. Mehrere der wichtigsten Fristen beginnen mit der Zustellung, nicht mit dem Datum auf dem Brief. Wer diese Daten nicht belegen kann, verliert im Zweifel Handlungsspielraum.
3. Ablauf und Dauer einer Zwangsvollstreckung in eine Immobilie
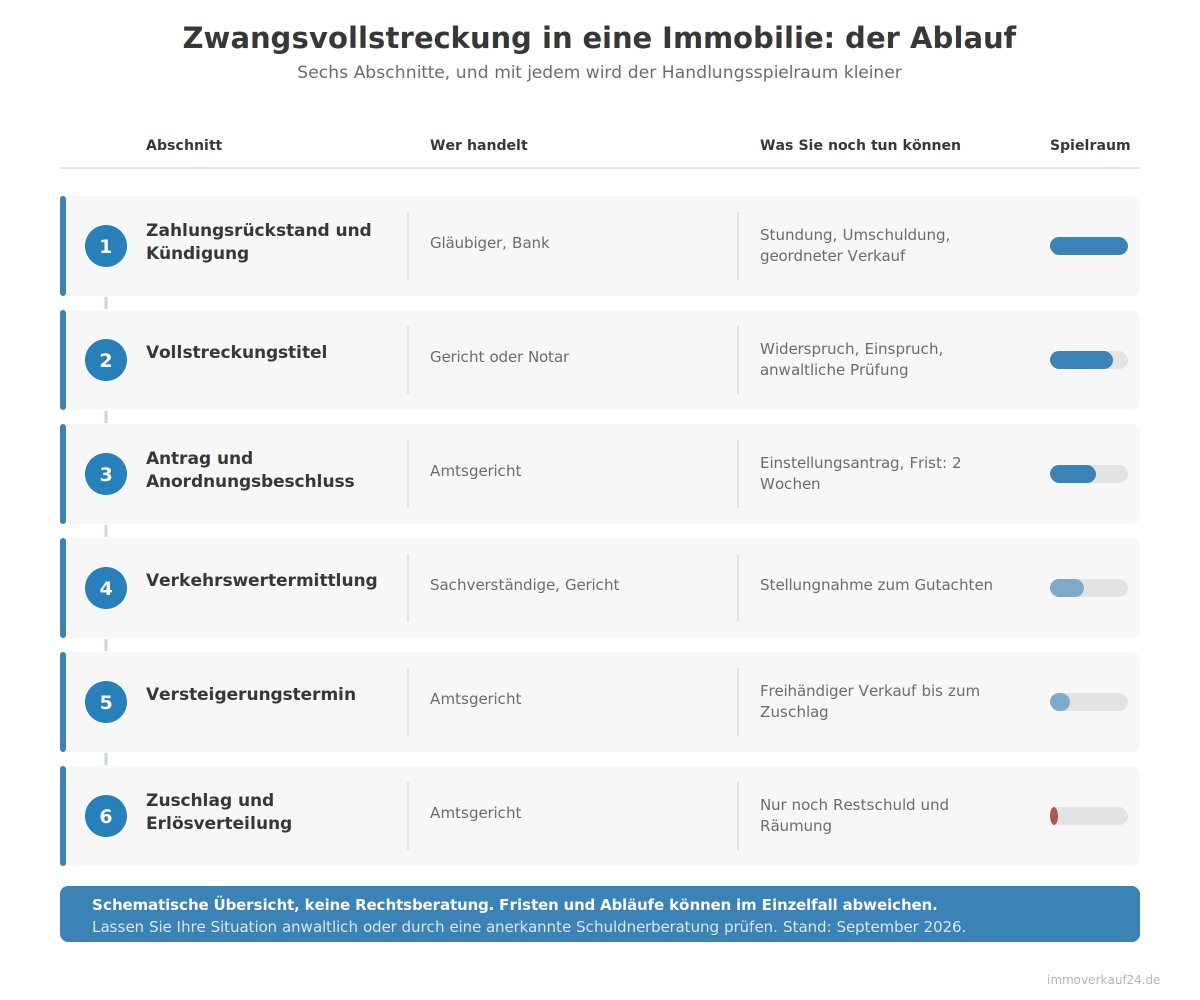
Das Verfahren läuft in sechs Abschnitten ab. Jeder Abschnitt hat einen eigenen Entscheidungspunkt, an dem Eigentümer noch eingreifen können. Je früher das geschieht, desto größer ist der Spielraum.
Bleiben Raten offen, mahnt der Gläubiger zunächst. Bei Immobiliendarlehen folgt danach die Kündigung des Darlehens, die gesetzlich an Voraussetzungen geknüpft ist. Mit der Kündigung wird die gesamte Restschuld auf einmal fällig.
Dies ist die Phase mit den meisten Optionen, von der Stundung über die Umschuldung bis zum geordneten Verkauf.
Der Gläubiger benötigt einen Titel. Bei Banken liegt er häufig bereits vor, weil die Grundschuldbestellung beim Notar regelmäßig eine Unterwerfung unter die sofortige Zwangsvollstreckung enthält. Andere Gläubiger müssen den Titel erst über ein Mahn- oder Klageverfahren erwirken.
Gegen einen Mahnbescheid können Sie innerhalb der gesetzten Frist Widerspruch einlegen, gegen einen Vollstreckungsbescheid Einspruch. Ob das im Einzelfall sinnvoll ist, sollte anwaltlich geprüft werden.
Der Gläubiger beantragt beim Amtsgericht, in dessen Bezirk die Immobilie liegt, die Zwangsversteigerung. Das Gericht prüft die Voraussetzungen und erlässt den Anordnungsbeschluss. Im Grundbuch wird ein Zwangsversteigerungsvermerk eingetragen.
Mit der Anordnung beginnt die Zwei-Wochen-Frist für den Antrag auf einstweilige Einstellung nach § 30a ZVG. Näheres dazu im Kapitel zur Abwendung.
Das Gericht beauftragt eine Sachverständige oder einen Sachverständigen mit einem Gutachten und setzt auf dieser Grundlage den Verkehrswert fest. Dieser Wert ist die Bezugsgröße für alle späteren Wertgrenzen im Verfahren.
Sie erhalten Gelegenheit, sich zum Gutachten zu äußern. Fehler bei Wohnfläche, Zustand oder Ausstattung wirken sich unmittelbar auf den festgesetzten Wert aus.
Das Gericht bestimmt den Termin und macht ihn öffentlich bekannt, unter anderem über das gemeinsame Vollstreckungsportal der Länder. Wer mitbieten will, muss auf Verlangen eine Sicherheit von zehn Prozent des festgesetzten Verkehrswerts leisten, und zwar nicht in bar.
Bis zum Zuschlag ist ein freihändiger Verkauf grundsätzlich möglich, wenn alle Beteiligten mitwirken. Das setzt allerdings Vorlauf voraus, weil Kaufvertrag und Ablösung der Grundschulden organisiert werden müssen.
Mit dem Zuschlag erwirbt die Meistbietende oder der Meistbietende das Eigentum. Anschließend verteilt das Gericht den Erlös nach der Rangfolge im Grundbuch. Bleibt danach ein Rest der Forderung offen, besteht diese Restschuld fort.
Nach dem Zuschlag ist der Eigentumsübergang nicht mehr rückgängig zu machen. Verbleibende Fragen betreffen dann Räumung, Restschuld und gegebenenfalls ein Insolvenzverfahren.
Wie lange dauert das Verfahren?
Vom Anordnungsbeschluss bis zum Versteigerungstermin vergehen in der Regel mehrere Monate, häufig sechs bis zwölf. Feste gesetzliche Vorgaben für die Gesamtdauer gibt es nicht, die Spanne hängt von Auslastung des Gerichts, Dauer der Gutachtenerstellung und etwaigen Einstellungsanträgen ab.
|
Abschnitt |
Grober Zeitrahmen |
Was die Dauer beeinflusst |
|
Zahlungsrückstand bis Kündigung |
mehrere Monate |
Mahnverfahren des Gläubigers, Einigungsversuche |
|
Titel bis Anordnungsbeschluss |
Wochen bis Monate |
ob bereits ein Titel vorliegt, etwa durch Unterwerfungsklausel |
|
Anordnung bis Termin |
meist 6 bis 12 Monate |
Gutachtenerstellung, Auslastung des Amtsgerichts |
|
Einstweilige Einstellung |
bis zu 6 Monate zusätzlich |
Antrag nach § 30a ZVG, Entscheidung des Gerichts |
|
Termin bis Erlösverteilung |
einige Wochen |
Verteilungstermin, Rangfolge im Grundbuch |
Für Eigentümer ist dieser Zeitraum der eigentliche Handlungsspielraum. Wer ihn nutzt, hat deutlich mehr Optionen als jemand, der erst kurz vor dem Termin aktiv wird.
4. Zwangsversteigerung oder Zwangsverwaltung?
Die Zwangsversteigerung verwertet die Substanz der Immobilie, die Zwangsverwaltung dagegen ihre laufenden Erträge. Bei der Zwangsverwaltung bleiben Sie zunächst Eigentümer, verlieren aber die Verfügung über Mieteinnahmen und Verwaltung.
Gläubiger wählen die Zwangsverwaltung vor allem bei vermieteten Objekten, in denen regelmäßige Einnahmen fließen. Beide Verfahren können auch nebeneinander laufen.
|
Merkmal |
Zwangsversteigerung |
Zwangsverwaltung |
|
Ziel |
Verwertung der Immobilie selbst |
Verwertung der laufenden Erträge |
|
Eigentum |
geht mit dem Zuschlag über |
bleibt zunächst bestehen |
|
Wer verwaltet |
bis zum Zuschlag Sie selbst |
ein gerichtlich bestellter Zwangsverwalter |
|
Mieteinnahmen |
stehen bis zum Zuschlag Ihnen zu |
fließen an den Zwangsverwalter |
|
Typischer Anlass |
hohe Restschuld, keine Aussicht auf Ausgleich |
vermietetes Objekt mit laufenden Einnahmen |
|
Ende |
mit Zuschlag und Erlösverteilung |
mit Aufhebung, etwa nach Tilgung der Forderung |

Von der gerichtlichen Zwangsverwaltung zu unterscheiden ist die sogenannte kalte Zwangsverwaltung. Damit ist gemeint, dass eine Immobilie im Insolvenzverfahren durch die Insolvenzverwaltung bewirtschaftet wird, ohne dass ein Zwangsverwaltungsverfahren nach dem ZVG eröffnet wird. Die Rechtsfolgen unterscheiden sich, deshalb sollte im Einzelfall geklärt werden, welches Verfahren tatsächlich läuft.
5. Sicherungshypothek: die Eintragung im Grundbuch
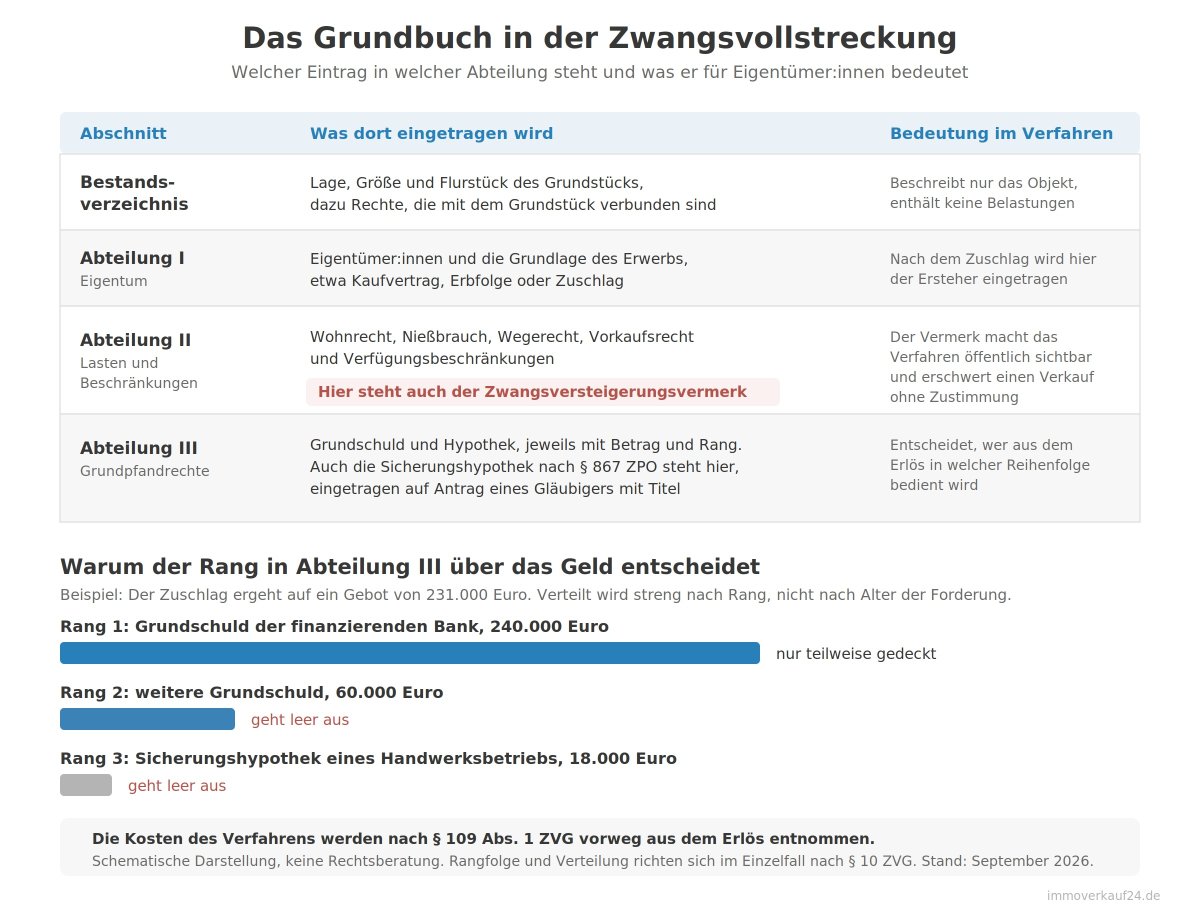
Die Sicherungshypothek ist der dritte und mit Abstand häufigste Weg der Vollstreckung in eine Immobilie. Sie ist in § 867 ZPO geregelt und wird auch Zwangshypothek oder Zwangssicherungshypothek genannt. Für Eigentümer ist sie der Schritt, der am wenigsten spürbar ist und trotzdem weitreichende Folgen hat: Das Haus bleibt Ihnen, aber im Grundbuch steht ab sofort eine fremde Forderung.
Eingetragen wird sie auf Antrag des Gläubigers beim Grundbuchamt. Mit der Eintragung entsteht sie, ein zusätzlicher Gerichtsbeschluss ist dafür nicht nötig. Die Eintragung wird auf dem Vollstreckungstitel vermerkt. Nach § 866 Abs. 3 ZPO soll sie für Forderungen von nicht mehr als 750 Euro nicht erfolgen.
Was die Eintragung praktisch bedeutet
- Sie behalten das Eigentum. Sie wohnen weiter im Haus, vermieten weiter und verwalten weiter. Es ändert sich zunächst nur der Grundbuchinhalt.
- Der Verkauf wird erschwert. Kaufinteressenten und finanzierende Banken sehen die Eintragung im Grundbuchauszug. Verkauft wird üblicherweise lastenfrei, die Forderung muss also aus dem Kaufpreis abgelöst werden.
- Der Rang ist entscheidend. Die Sicherungshypothek reiht sich hinter bereits eingetragene Grundpfandrechte ein. Steht davor noch eine hohe Grundschuld der Bank, bleibt für sie im Verwertungsfall wenig übrig.
- Sie ist die Vorstufe, nicht das Ende. Der Gläubiger kann später aus der Hypothek die Zwangsversteigerung betreiben. Nach § 867 Abs. 3 ZPO genügt dafür der Titel, auf dem die Eintragung vermerkt ist.
- Sie ist streng akzessorisch. Sie besteht nur, solange die Forderung besteht. Sinkt die Forderung durch Teilzahlungen, sinkt auch der wirtschaftliche Wert der Hypothek.
Sicherungshypothek und Grundschuld im Vergleich
Beides sind Grundpfandrechte in Abteilung III des Grundbuchs, sie entstehen aber aus völlig unterschiedlichen Anlässen. Die Grundschuld bestellen Sie selbst beim Notar, um ein Darlehen zu besichern. Die Sicherungshypothek wird gegen Ihren Willen eingetragen.
|
Merkmal |
Grundschuld |
Sicherungshypothek |
|
Entstehung |
freiwillig durch Grundschuldbestellung beim Notar |
auf Antrag des Gläubigers mit Vollstreckungstitel |
|
Bindung an die Forderung |
nicht akzessorisch, besteht auch nach Tilgung fort |
streng akzessorisch, sinkt mit der Forderung |
|
Typischer Gläubiger |
finanzierende Bank |
Handwerksbetrieb, Finanzamt, Krankenkasse, Privatperson |
|
Löschung |
Löschungsbewilligung der Bank |
löschungsfähige Quittung des Gläubigers nach Zahlung |
|
Erneut nutzbar |
ja, für ein neues Darlehen |
nein, sie erlischt wirtschaftlich mit der Forderung |
Wie wird eine Sicherungshypothek wieder gelöscht?
Sie verschwindet nicht automatisch, wenn Sie gezahlt haben. Nötig sind drei Schritte: die vollständige Zahlung an den Gläubiger, eine löschungsfähige Quittung oder Löschungsbewilligung in öffentlich beglaubigter Form und der Löschungsantrag beim Grundbuchamt. Für die Beglaubigung fallen Notarkosten an, dazu die Gebühr des Grundbuchamts.
Fordern Sie einen aktuellen Grundbuchauszug an, bevor Sie mit Gläubigern oder einem Makler über einen Verkauf sprechen. Erst dann wissen Sie, wie viele Rechte eingetragen sind, in welchem Rang sie stehen und welcher Betrag aus dem Kaufpreis tatsächlich abgelöst werden muss. Alte, längst bezahlte Eintragungen stehen häufiger im Grundbuch, als Eigentümer vermuten.
6. Kann man eine Zwangsversteigerung noch abwenden?
Eine Abwendung ist möglich, aber nicht garantiert. Sie hängt davon ab, wie früh gehandelt wird, wie hoch die Forderung im Verhältnis zum Immobilienwert ist und ob die Gläubiger mitziehen. Vier Wege kommen in Betracht, sie schließen sich nicht gegenseitig aus.
Freihändiger Verkauf vor dem Termin
Der freihändige Verkauf ist der Weg, der in der Praxis am häufigsten zum Ziel führt, wenn noch genug Zeit bleibt. Wer in dieser Lage ein Haus verkaufen möchte, durchläuft dieselben Schritte wie bei jedem anderen Immobilienverkauf, also Exposé, Besichtigungen und Notartermin, nur unter Zeitdruck und mit Zustimmung der Gläubiger.
Der wirtschaftliche Vorteil liegt darin, dass eine freihändig verkaufte Immobilie am regulären Markt angeboten wird, während im Versteigerungstermin nur die Bietenden vor Ort über den Preis entscheiden. Ob im Einzelfall tatsächlich ein höherer Erlös erzielt wird, lässt sich vorher nicht zusagen.
Voraussetzung ist, dass die Gläubiger dem Verkauf zustimmen und ihre Grundschulden gegen Zahlung freigeben. Dafür brauchen sie eine belastbare Zahlenbasis, also einen realistischen Marktwert und ein konkretes Kaufangebot.
Technisch unterscheidet sich der Ablauf nicht davon, ein Haus mit Grundschuld verkaufen zu wollen: Die Ablösesumme wird über den Notar abgewickelt, der Kaufpreis fließt zuerst an die Gläubiger, und erst danach wird das Grundbuch bereinigt. Neu ist allein der Zeitdruck durch den anberaumten Termin.
Sprechen Sie mit dem Gläubiger, bevor Sie mit der Vermarktung beginnen, nicht erst mit einem unterschriftsreifen Kaufvertrag in der Hand. Banken lassen sich in der Regel eher auf einen geordneten Verkauf ein, wenn sie den Prozess von Anfang an kennen und die Zahlen nachvollziehen können.
Einigung mit den Gläubigern
Möglich sind unter anderem eine Ratenvereinbarung, eine Stundung, eine Umschuldung oder eine Teilablösung. Voraussetzung ist ein nachvollziehbarer Plan, wie die Forderung bedient werden soll. Ohne belastbares Konzept werden solche Vorschläge in der Regel abgelehnt.
Einstweilige Einstellung nach § 30a ZVG
Auf Antrag des Schuldners kann das Gericht das Verfahren für höchstens sechs Monate einstweilen einstellen. Voraussetzung ist unter anderem, dass Aussicht besteht, die Versteigerung dadurch zu vermeiden, und dass die Einstellung für den betreibenden Gläubiger zumutbar ist.
Entscheidend ist die Frist: Der Antrag muss nach § 30b ZVG binnen zwei Wochen gestellt werden. Sie beginnt mit der Zustellung der gerichtlichen Verfügung, die auf dieses Recht hinweist. Es handelt sich um eine Notfrist, die versäumt nicht nachgeholt werden kann.
Vollstreckungsschutz nach § 765a ZPO
Diese Vorschrift greift nur in Ausnahmefällen. Das Gericht kann eine Vollstreckungsmaßnahme aufheben oder einstweilen einstellen, wenn sie unter voller Würdigung des Schutzbedürfnisses des Gläubigers wegen ganz besonderer Umstände eine Härte bedeutet, die mit den guten Sitten nicht vereinbar ist. Die Hürden sind hoch, eine allgemeine finanzielle Notlage genügt nicht.


7. Welchen Einfluss haben Verkehrswert und Immobilienbewertung?
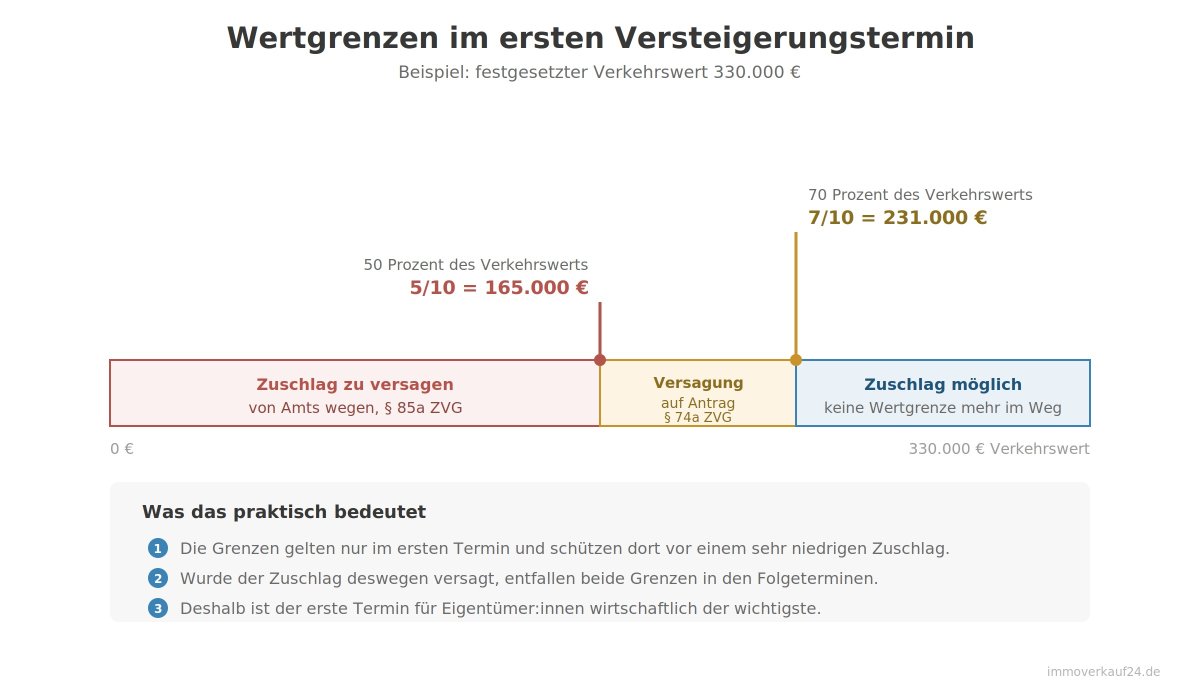
Der vom Gericht festgesetzte Verkehrswert ist die Bezugsgröße für die Wertgrenzen im Versteigerungstermin. Er entscheidet damit mit darüber, ob ein niedriges Gebot überhaupt zum Zuschlag führen kann.
Die beiden Wertgrenzen im ersten Termin
- Fünf Zehntel, also 50 Prozent: Liegt das Meistgebot darunter, ist der Zuschlag nach § 85a ZVG von Amts wegen zu versagen.
- Sieben Zehntel, also 70 Prozent: Liegt das Gebot zwischen 50 und 70 Prozent, kann ein Berechtigter nach § 74a ZVG beantragen, den Zuschlag zu versagen.
Diese Grenzen gelten allerdings nicht unbegrenzt. Wurde der Zuschlag im ersten Termin wegen Nichterreichens einer der beiden Grenzen versagt, entfallen sie in den Folgeterminen. Deshalb ist der erste Termin für Eigentümer der wirtschaftlich wichtigste.
Die Aussage, Immobilien würden in der Zwangsversteigerung grundsätzlich weit unter Wert verkauft, greift zu kurz. Die Wertgrenzen des ZVG sollen genau das im ersten Termin verhindern. Nach dem Argetra-Halbjahresbericht 2026 lag der durchschnittliche Verkehrswert der angesetzten Objekte bei 330.852 Euro. Ob im Einzelfall ein Abschlag entsteht, hängt von Objekt, Lage, Termin und Bieterkreis ab und lässt sich nicht pauschal beziffern.
Warum eine eigene Bewertung sinnvoll ist
Eine unabhängige Markteinschätzung hilft an drei Stellen: bei der Prüfung des gerichtlichen Gutachtens, im Gespräch mit dem Gläubiger über einen freihändigen Verkauf und bei der Frage, ob der erwartete Erlös die Forderung überhaupt deckt. Sie ist keine Zusage über einen erzielbaren Kaufpreis, sondern eine Entscheidungsgrundlage.
Zu unterscheiden sind dabei drei Dinge: das gerichtlich beauftragte Gutachten, das den maßgeblichen Wert festsetzt, ein privat beauftragtes Wertgutachten, das vor Gericht keine bindende Wirkung hat, aber Argumente liefert, und eine kostenlose Markteinschätzung, die vor allem eine erste Größenordnung gibt. Für die Stellungnahme zum gerichtlichen Gutachten zählt, wie gut die Abweichungen belegt sind, nicht wie teuer das eigene Papier war.
8. Was bewirkt die Unterwerfungsklausel?
Mit der Unterwerfung unter die sofortige Zwangsvollstreckung verzichtet der Schuldner darauf, dass der Gläubiger erst ein Gerichtsverfahren führen muss. Die notarielle Urkunde wirkt dann selbst als Vollstreckungstitel.
Die Klausel ist bei der Bestellung einer Grundschuld für ein Immobiliendarlehen der Regelfall und steht in der Notarurkunde. Praktisch bedeutet sie: Kommt es zum Zahlungsausfall, kann die Bank ohne vorherige Klage unmittelbar die Zwangsversteigerung beantragen. Das verkürzt den Weg bis zum Anordnungsbeschluss erheblich.
Sehen Sie in Ihrer Grundschuldbestellungsurkunde nach, ob eine Unterwerfungserklärung enthalten ist und ob sie sich nur auf das Grundstück oder zusätzlich auf Ihr persönliches Vermögen bezieht. Der Unterschied ist erheblich, wenn nach der Verwertung eine Restschuld offenbleibt.
9. Was kostet ein Zwangsversteigerungsverfahren?
Die Kosten sind kein Nebenschauplatz, denn sie mindern den Betrag, der am Ende zur Tilgung der Forderungen übrig bleibt. Je weniger vom Erlös bei den Gläubigern ankommt, desto höher fällt eine mögliche Restschuld aus. Anfallen können drei Blöcke: Gerichtsgebühren, Auslagen des Gerichts und die Kosten der Beteiligten.
Die Gerichtsgebühren richten sich nach dem Gerichtskostengesetz. Sie sind keine festen Beträge, sondern Vielfache einer Wertgebühr nach § 34 GKG. Welcher Wert dafür maßgeblich ist, regelt § 54 GKG: Für das Verfahren im Allgemeinen und für den Versteigerungstermin zählt der festgesetzte Verkehrswert, für Zuschlag und Verteilung dagegen das Gebot, für das der Zuschlag erteilt wurde.
|
Gebühr |
Satz |
Bezugswert |
|
Entscheidung über den Anordnungsantrag |
120 Euro Festgebühr |
unabhängig vom Wert |
|
Verfahren im Allgemeinen |
0,5 |
festgesetzter Verkehrswert |
|
Abhaltung des Versteigerungstermins |
0,5 |
festgesetzter Verkehrswert |
|
Erteilung des Zuschlags |
0,5 |
Gebot einschließlich bestehen bleibender Rechte |
|
Verteilungsverfahren |
0,5 |
Gebot einschließlich bestehen bleibender Rechte |

Das Gericht setzt den Verkehrswert auf 330.000 Euro fest, der Zuschlag ergeht später auf ein Gebot von 231.000 Euro. Die einfache Wertgebühr beträgt nach der Tabelle in Anlage 2 zum GKG 2.641 Euro bei 330.000 Euro und 2.104 Euro bei 231.000 Euro. Daraus folgen 120 Euro für die Anordnung, je 1.320,50 Euro für Verfahren und Termin sowie je 1.052 Euro für Zuschlag und Verteilung, zusammen 4.865 Euro. Hinzu kommen die Auslagen, allen voran das Verkehrswertgutachten, das je nach Objekt im vierstelligen Bereich liegen kann.
Wer die Kosten der Zwangsversteigerung am Ende trägt
Die Aufteilung folgt zwei Vorschriften. Nach § 109 Abs. 1 ZVG werden die Kosten des Verfahrens vorweg aus dem Versteigerungserlös entnommen, ausgenommen die Kosten für Anordnung, Beitritt und Zuschlag. Nach § 26 GKG ist Kostenschuldner für das Verfahren derjenige, der es beantragt hat, soweit die Kosten nicht dem Erlös entnommen werden können, für die Zuschlagsgebühr dagegen der Ersteher.
- Aus dem Erlös vorweg: die Gebühren für Verfahren, Versteigerungstermin und Verteilung sowie die Auslagen, im Beispiel zusammen 3.693 Euro. Wirtschaftlich trägt sie damit die Schuldnerseite, weil sie den verteilbaren Betrag mindern.
- Der Ersteher: die Zuschlagsgebühr, im Beispiel 1.052 Euro, dazu Grunderwerbsteuer und Grundbuchkosten.
- Der betreibende Gläubiger: die Anordnungsgebühr und alles, was der Erlös nicht deckt. Er kann diese Beträge als Vollstreckungskosten weiter geltend machen.
Ein freihändiger Verkauf verursacht andere Kosten, etwa Notar- und Grundbuchkosten, gegebenenfalls eine Maklerprovision und bei vorzeitiger Darlehensablösung möglicherweise eine Vorfälligkeitsentschädigung. Welche Variante wirtschaftlich günstiger ist, lässt sich nur im konkreten Fall vergleichen.
10. Nach dem Zuschlag: Räumung, Restschuld und Privatinsolvenz
Mit dem Zuschlag endet das Eigentum, das Verfahren ist damit aber noch nicht abgeschlossen. Drei Fragen stellen sich danach regelmäßig, und alle drei sind besser vor dem Termin geklärt als danach.
Wann müssen Sie ausziehen?
Der Zuschlagsbeschluss ist selbst ein Vollstreckungstitel. Nach § 93 Abs. 1 ZVG findet aus ihm gegen den Besitzer des Grundstücks die Zwangsvollstreckung auf Räumung und Herausgabe statt. Der Ersteher braucht also keine gesonderte Räumungsklage, er kann unmittelbar den Gerichtsvollzieher beauftragen.
Eine feste gesetzliche Auszugsfrist gibt es nicht. In der Praxis wird der Ersteher zunächst schriftlich zur Räumung auffordern und eine Frist setzen. Bleibt die Wohnung besetzt, folgt die Zwangsräumung durch den Gerichtsvollzieher. Auf Antrag kann das Gericht nach § 765a ZPO Räumungsschutz gewähren, etwa eine befristete Räumungsfrist, wenn besondere Umstände vorliegen. Auch hier sind die Hürden hoch.
Suchen Sie eine Anschlusslösung, sobald der Versteigerungstermin feststeht, nicht erst nach dem Zuschlag. Wer bereits eine Mietzusage oder eine konkrete Perspektive vorweisen kann, verhandelt mit dem Ersteher deutlich leichter über eine geordnete Übergabe, und viele Ersteher bevorzugen das gegenüber einer Zwangsräumung.
Was passiert mit Mietern?
Ein bestehendes Mietverhältnis endet nicht mit dem Zuschlag. Der Ersteher tritt in den laufenden Mietvertrag ein. Nach § 57a ZVG hat er allerdings ein Sonderkündigungsrecht: Er darf unter Einhaltung der gesetzlichen Frist kündigen, muss das aber für den ersten zulässigen Termin tun. Lässt er diesen Termin verstreichen, ist das Sonderkündigungsrecht verbraucht.
Wichtig für Mietende: Auch diese Kündigung braucht bei Wohnraum ein berechtigtes Interesse nach den allgemeinen Regeln des Mietrechts. Ein Verweis allein auf § 57a ZVG reicht nach der Rechtsprechung nicht aus. Wer als Eigentümer eine vermietete Immobilie in der Vollstreckung hat, sollte die Mietenden frühzeitig informieren.
Was passiert mit der Restschuld?
Deckt der Erlös die Forderungen nicht, bleibt der offene Teil bestehen. Der Gläubiger kann weiter vollstrecken, etwa in Arbeitseinkommen oder Konten, und dabei gelten die Pfändungsfreigrenzen. Titulierte Forderungen verjähren erst nach 30 Jahren, der Zeitdruck liegt hier also nicht beim Gläubiger.
Genau an diesem Punkt entscheidet sich, ob sich eine Beratung gelohnt hat. Eine Schuldnerberatung kann prüfen, ob eine Vergleichslösung mit den Gläubigern möglich ist oder ob ein Insolvenzverfahren der geordnetere Weg ist.
Schützt eine Privatinsolvenz die Immobilie?
Viele Betroffene gehen davon aus, ein Insolvenzverfahren schütze die Immobilie. Das trifft so nicht zu. Grundpfandgläubiger, also vor allem die finanzierende Bank, sind nach § 49 InsO absonderungsberechtigt. Das Vollstreckungsverbot des § 89 InsO, das sonstige Gläubiger während des Verfahrens trifft, gilt für sie in dieser Form nicht.
Hinzu kommt: Nach § 165 InsO kann die Insolvenzverwaltung die Zwangsversteigerung oder Zwangsverwaltung einer Immobilie aus der Insolvenzmasse selbst betreiben. Die Immobilie ist im Regelfall der werthaltigste Gegenstand der Masse, entsprechend häufig wird sie verwertet.
- Abbezahlte Immobilie: Sie ist besonders exponiert, weil ihr Wert vollständig der Masse zugutekommt. Dass kein Darlehen mehr läuft, schützt nicht.
- Belastete Immobilie: Bleibt nach Ablösung der Grundschulden kein nennenswerter Erlös, kann die Insolvenzverwaltung sie aus der Masse freigeben. Die Bank kann dann weiterhin selbst vollstrecken.
- Selbst genutztes Eigenheim: Es gibt keinen automatischen Schutz für die eigene Wohnung. Entscheidend sind Wert, Belastung und die Frage, ob die laufenden Raten weiter bedient werden.
Auf Antrag der Insolvenzverwaltung kann das Gericht die Zwangsversteigerung nach § 30d ZVG einstweilen einstellen, etwa um einen freihändigen Verkauf zu ermöglichen, der mehr einbringt als ein Versteigerungstermin. Auch hier gilt also: Ein geordneter Verkauf ist meist der ruhigere Weg.
Die Abtretungsfrist bis zur Restschuldbefreiung beträgt seit der Reform von 2020 drei Jahre und ist auch über den 1. Juli 2025 hinaus bei drei Jahren geblieben. Auf fünf Jahre verlängert sie sich, wenn bereits ein früheres Verfahren mit Restschuldbefreiung abgeschlossen wurde. Ob ein Insolvenzverfahren im Einzelfall sinnvoll ist, gehört in die Hand einer anerkannten Schuldnerberatung oder einer Fachanwältin.
11. Wo bekommen Sie Unterstützung?
Diese Seite gibt eine Übersicht, ersetzt aber keine Beratung im Einzelfall. Je nach Situation sind drei Anlaufstellen sinnvoll, und sie schließen sich nicht aus.
- Anerkannte Schuldnerberatung: gemeinnützige Stellen beraten kostenlos oder gegen geringe Gebühr und verhandeln auf Wunsch mit Gläubigern. Eine bundesweite Suche bietet die Bundesarbeitsgemeinschaft Schuldnerberatung über meine-schulden.de an.
- Anwaltliche Beratung: sinnvoll bei Fragen zu Titel, Fristen, Einstellungsanträgen und Vollstreckungsschutz. Fachanwält:innen für Insolvenz- oder Bankrecht sind hier die passende Adresse.
- Immobilienfachliche Einschätzung: für den Marktwert, die Einschätzung der Verkäuflichkeit und die Frage, ob ein freihändiger Verkauf realistisch ist.
Seien Sie vorsichtig bei Angeboten, die gegen Vorkasse eine Rettung der Immobilie versprechen, oder bei Ankäufen deutlich unter Marktwert mit Hinweis auf den Zeitdruck. Eine seriöse Beratung nennt Ihnen Optionen und deren Risiken, sie garantiert kein Ergebnis.

Eine Immobilie kann erst verwertet werden, wenn ein vollstreckbarer Titel vorliegt, dieser zugestellt wurde und der Gläubiger beim Amtsgericht einen Antrag stellt. Ein einzelner Zahlungsrückstand reicht dafür nicht. Anders als bei beweglichen Sachen erscheint kein Gerichtsvollzieher, der Zugriff läuft über Grundbuch und Vollstreckungsgericht.
Möglich, aber nicht garantiert. In Betracht kommen ein freihändiger Verkauf vor dem Termin, eine Einigung mit den Gläubigern, ein Antrag auf einstweilige Einstellung nach § 30a ZVG und in Ausnahmefällen Vollstreckungsschutz nach § 765a ZPO. Wie erfolgversprechend das ist, hängt vom Einzelfall ab und sollte fachlich geprüft werden.
Die Zwangsversteigerung verwertet die Immobilie selbst, das Eigentum geht mit dem Zuschlag über. Die Zwangsverwaltung verwertet nur die laufenden Erträge, etwa Mieteinnahmen, durch einen gerichtlich bestellten Zwangsverwalter. Das Eigentum bleibt dabei zunächst bestehen.
Im ersten Termin ist der Zuschlag nach § 85a ZVG zu versagen, wenn das Meistgebot unter der Hälfte des festgesetzten Verkehrswerts liegt. Zwischen 50 und 70 Prozent kann ein Berechtigter nach § 74a ZVG die Versagung beantragen. Wurde der Zuschlag deshalb versagt, entfallen diese Grenzen in Folgeterminen.
Ein freihändiger Verkauf ist bis zum Zuschlag grundsätzlich möglich, setzt aber die Mitwirkung der Gläubiger voraus. Sie müssen dem Verkauf zustimmen und ihre Grundschulden gegen Zahlung freigeben. Weil Vermarktung, Kaufvertrag und Ablösung Zeit brauchen, ist früher Beginn entscheidend.
Deckt der Erlös die Forderungen nicht vollständig, bleibt der offene Teil als Restschuld bestehen. Der Gläubiger kann weiter vollstrecken, etwa in Arbeitseinkommen oder Konten. In solchen Fällen ist eine Schuldner- oder Insolvenzberatung sinnvoll.
Sie macht die notarielle Urkunde selbst zum Vollstreckungstitel. Die Bank muss dann nicht erst klagen, sondern kann bei Zahlungsausfall unmittelbar die Zwangsversteigerung beantragen. Prüfen Sie, ob sich die Unterwerfung nur auf das Grundstück oder auch auf Ihr persönliches Vermögen bezieht.
Die Kosten des Verfahrens, darunter Gerichtskosten und das Verkehrswertgutachten, gehören zu den Vollstreckungskosten und werden vorrangig aus dem Versteigerungserlös gedeckt. Wirtschaftlich mindern sie damit den Betrag, der zur Tilgung der Forderungen übrig bleibt.
Die Gerichtsgebühren sind Vielfache einer Wertgebühr nach § 34 GKG. Für Verfahren und Termin gilt jeweils 0,5 aus dem Verkehrswert, für Zuschlag und Verteilung jeweils 0,5 aus dem Gebot, dazu 120 Euro für die Anordnung. Bei einem Verkehrswert von 330.000 Euro und einem Zuschlag auf 231.000 Euro ergeben sich rund 4.865 Euro Gerichtsgebühren, hinzu kommen Auslagen wie das Verkehrswertgutachten.
Der Zuschlagsbeschluss ist nach § 93 ZVG selbst ein Titel auf Räumung und Herausgabe, eine gesonderte Räumungsklage braucht der Ersteher nicht. Eine feste gesetzliche Frist gibt es nicht. Üblich ist eine schriftliche Räumungsaufforderung mit Frist, danach kann die Zwangsräumung folgen. Räumungsschutz nach § 765a ZPO ist nur in Ausnahmefällen möglich.
Das Mietverhältnis läuft weiter, der Ersteher tritt in den Vertrag ein. Nach § 57a ZVG hat er ein Sonderkündigungsrecht, das er aber für den ersten zulässigen Termin ausüben muss. Bei Wohnraum braucht auch diese Kündigung ein berechtigtes Interesse nach den allgemeinen mietrechtlichen Regeln.
Nein. Grundpfandgläubiger sind nach § 49 InsO absonderungsberechtigt, und die Insolvenzverwaltung kann nach § 165 InsO die Zwangsversteigerung selbst betreiben. Auch eine abbezahlte Immobilie ist nicht geschützt, weil ihr Wert vollständig der Masse zugutekommt. Ein selbst genutztes Eigenheim genießt keinen automatischen Sonderschutz.
Die Zwangsversteigerung betreibt ein Gläubiger, um eine offene Forderung zu befriedigen, und setzt einen Vollstreckungstitel voraus. Die Teilungsversteigerung beantragt ein Miteigentümer oder Miterbe, um eine Gemeinschaft aufzulösen, etwa nach einer Scheidung oder in einer Erbengemeinschaft. Der Erlös wird dann nach Anteilen verteilt, nicht nach Rangfolge an Gläubiger.