


Immobilie erben: Alle Infos zu Kosten, Steuer und Miterben
Eine Immobilie erben heißt, innerhalb weniger Wochen weitreichende Entscheidungen zu treffen: Erbe annehmen oder ausschlagen, Eigentum im Grundbuch umschreiben, Erbschaftssteuer klären und sich mit Miterben einigen. Dieser Ratgeber führt Sie in der richtigen Reihenfolge durch alle Schritte, von den Fristen der ersten Wochen bis zur Entscheidung zwischen Verkaufen, Vermieten und Selbstnutzen.
Was ist Ihre geerbte Immobilie wert? Der Wert bestimmt die Erbschaftssteuer, die Auszahlung von Miterben und den möglichen Verkaufspreis.
- Sechs Wochen Bedenkzeit: Nach dem Erbfall haben Sie 6 Wochen Zeit, das Erbe auszuschlagen (§ 1944 BGB). Wer die Frist verstreichen lässt, nimmt die Immobilie samt Schulden automatisch an.
- Freibeträge entscheiden über die Steuer: Ehepartner erben 500.000 Euro steuerfrei, Kinder 400.000 Euro. Geschwister, Nichten und Neffen dagegen nur 20.000 Euro.
- Miterben entscheiden mit: Erben mehrere Personen gemeinsam, kann niemand allein verkaufen oder vermieten. Jede Einigung setzt einen Wert voraus, den alle akzeptieren.

- Was muss ich tun, wenn ich eine Immobilie geerbt habe?
- Erbe annehmen oder ausschlagen: Was ist bei einer Immobilie sinnvoll?
- Wie werde ich als Erbe Eigentümer der Immobilie?
- Was gilt, wenn ich die Immobilie mit Miterben erbe?
- Immobilie erben: Welche Kosten und Steuern entstehen?
- Was ist die geerbte Immobilie wert?
- Verkaufen, vermieten oder selbst nutzen: Was lohnt sich?
- Muss ich eine geerbte Immobilie energetisch sanieren?
- Welche Schritte sind jetzt sinnvoll?
1. Was muss ich tun, wenn ich eine Immobilie geerbt habe
Klären Sie zuerst drei Dinge: Ist der Nachlass werthaltig oder überschuldet, wer erbt neben Ihnen, und was ist die Immobilie wert. Erst danach entscheiden Sie über Annahme, Grundbuch und Nutzung. Wer eine Immobilie erben will, sollte sich nicht binden, bevor die finanziellen Folgen klar sind.
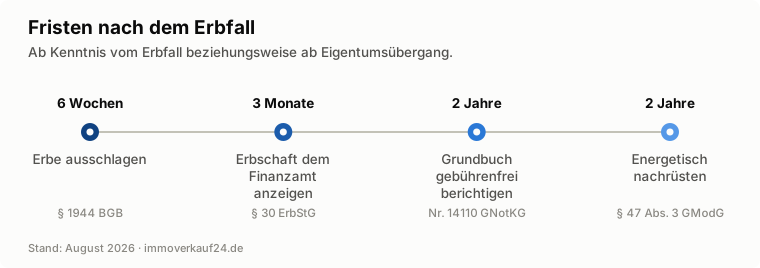
Immobilie geerbt: Was tun? Der Zeitdruck ist überschaubar: Die kürzeste gesetzliche Frist beträgt sechs Wochen, die längste zwei Jahre. Wer sie kennt, entscheidet in Ruhe.
Welche Fristen gelten nach einem Erbfall?
|
Frist |
Zeitraum |
Rechtsgrundlage |
|
Erbe ausschlagen |
6 Wochen ab Kenntnis vom Erbfall (6 Monate bei Auslandsbezug) |
|
|
Erbschaft beim Finanzamt anzeigen |
3 Monate |
|
|
Erbschaftssteuererklärung abgeben |
Frist setzt das Finanzamt, mindestens 1 Monat |
|
|
Grundbuch gebührenfrei berichtigen |
2 Jahre ab Erbfall |
|
|
Energetische Nachrüstpflichten erfüllen |
2 Jahre ab Eigentumsübergang |
Checkliste für die ersten Wochen
- Testament oder Erbvertrag prüfen: Das Nachlassgericht eröffnet die Verfügung und informiert alle Beteiligten.
- Unterlagen sammeln: Grundbuchauszug, Grundsteuerbescheid, Darlehensverträge, Versicherungspolicen, Energieausweis, Mietverträge.
- Schulden prüfen: Kontoauszüge und Grundbuch Abteilung III zeigen, ob Grundschulden oder Hypotheken die Immobilie belasten.
- Immobilie sichern: Gebäudeversicherung weiterführen, Heizung im Winter laufen lassen, Schlüssel und Zugänge klären.
- Wert ermitteln: Ohne belastbaren Marktwert lässt sich weder die Steuer einschätzen noch eine Auszahlung von Miterben verhandeln.
- Ausschlagungsfrist im Kalender markieren.
Welcher Fall trifft auf Sie zu?
Die weiteren Schritte hängen davon ab, was Sie geerbt haben und mit wem. Diese Übersicht zeigt, was in Ihrer Situation zuerst zählt und wo Sie tiefer einsteigen können.
Immobilie geerbt: Situation, erster Schritt und weiterführender Ratgeber
|
Ihre Situation |
Was jetzt zuerst gilt |
Vertiefung |
|
Sie haben ein Haus geerbt |
Zustand und Sanierungsbedarf prüfen. Beides bestimmt, ob Halten oder Verkaufen sinnvoll ist. |
|
|
Sie haben ein Grundstück geerbt |
Bebaubarkeit und Bodenrichtwert klären, bevor Sie über die Nutzung entscheiden. |
|
|
Sie erben gemeinsam mit Geschwistern |
Niemand kann allein handeln. Erst den Wert klären, dann über Auszahlung oder Verkauf sprechen. |
|
|
Der Nachlass könnte überschuldet sein |
Sechs Wochen Frist beachten und keinen Erbschein beantragen, denn der Antrag gilt als Annahme. |
|
|
Es gibt kein notarielles Testament |
Sie brauchen einen Erbschein als Nachweis gegenüber Grundbuchamt und Bank. |
|
|
Sie wollen zügig verkaufen |
Spekulationsfrist prüfen: Sie läuft ab dem Kauf durch den Erblasser, nicht ab dem Erbfall. |
|
|
Sie wollen die Steuerlast berechnen |
Freibetrag und Steuerklasse bestimmen die Höhe. Der Verwandtschaftsgrad entscheidet mehr als der Wert. |
2. Erbe annehmen oder ausschlagen: Was ist bei einer Immobilie sinnvoll?
Schlagen Sie das Erbe nur aus, wenn die Schulden den Wert der Immobilie sicher übersteigen. Eine Ausschlagung ist endgültig und umfasst den gesamten Nachlass, nicht nur die Immobilie.
Die Frist beträgt sechs Wochen ab Kenntnis vom Erbfall und Ihrer Erbenstellung, bei Auslandsbezug sechs Monate. Wer nichts unternimmt, nimmt das Erbe automatisch an, samt aller Verbindlichkeiten.
Wann ist eine Ausschlagung sinnvoll?
- Die Grundschulden und offenen Darlehen liegen deutlich über dem Verkehrswert der Immobilie.
- Das Objekt ist stark sanierungsbedürftig und die Instandsetzungskosten übersteigen den Restwert.
- Es bestehen weitere Nachlassverbindlichkeiten wie Pflegekosten, Steuerschulden oder Bürgschaften.
Wichtig: Schlagen Sie aus, rückt der nächste Erbe nach. Häufig sind das die eigenen Kinder. Welche Reihenfolge dabei gilt, welche Kosten anfallen und wie Sie die Erklärung formulieren, erklärt der Ratgeber Erbe ausschlagen.
Achtung, häufigste Falle: Beantragen Sie den Erbschein nicht, solange Sie noch über die Ausschlagung nachdenken. Der Antrag gilt rechtlich als Annahme des Erbes. Danach ist eine Ausschlagung nicht mehr möglich. Fordern Sie zuerst einen Grundbuchauszug an und prüfen Sie Abteilung III auf Grundschulden.

Ist die Lage unklar, gibt es Alternativen zur Ausschlagung. Mit der Nachlassverwaltung oder dem Nachlassinsolvenzverfahren begrenzen Sie Ihre Haftung auf den Nachlass, ohne das Erbe komplett aufzugeben. Eine belastbare Immobilienbewertung zeigt oft schon, dass der Nachlass entgegen dem ersten Eindruck werthaltig ist.
3. Wie werde ich als Erbe Eigentümer der Immobilie?
Sie werden mit dem Tod des Erblassers automatisch Eigentümer. Das Grundbuch wird nur noch berichtigt. Die Eintragung ist keine Voraussetzung für Ihr Eigentum, aber nötig, bevor Sie verkaufen oder beleihen können. Juristisch spricht man von der Gesamtrechtsnachfolge nach § 1922 BGB.
Für die Grundbuchberichtigung brauchen Sie einen Erbnachweis. Dafür kommen drei Dokumente in Frage: ein notarielles Testament oder ein Erbvertrag mit Eröffnungsprotokoll, ein Erbschein oder ein Europäisches Nachlasszeugnis.
Brauche ich einen Erbschein für die geerbte Immobilie?
Nein, wenn ein notarielles Testament oder ein Erbvertrag vorliegt. Das Grundbuchamt akzeptiert diese Urkunde zusammen mit dem Eröffnungsprotokoll des Nachlassgerichts als Erbnachweis. Das spart oft mehr als 1.000 Euro.
Einen Erbschein benötigen Sie dagegen, wenn nur ein handschriftliches Testament existiert oder gar keine Verfügung vorliegt. Die Kosten richten sich nach dem Reinnachlass und fallen doppelt an: für die Erteilung und für die eidesstattliche Versicherung. Bei 300.000 Euro Nachlasswert sind das rund 1.270 Euro, bei 500.000 Euro rund 1.870 Euro. Die vollständige Gebührentabelle und den Ablauf des Antrags finden Sie unter Erbschein: Kosten und Beantragung.
Was kostet die Grundbuchberichtigung?
Nichts, wenn Sie den Antrag innerhalb von zwei Jahren nach dem Erbfall beim Grundbuchamt stellen. Diese Gebührenbefreiung ergibt sich aus Nr. 14110 Absatz 1 des Kostenverzeichnisses zum GNotKG. Nach Ablauf der zwei Jahre fällt eine Gebühr nach dem Immobilienwert an, die bei einem Objektwert von 400.000 Euro rund 785 Euro beträgt.

Viele Erben warten mit der Umschreibung, bis der Verkauf konkret wird. Liegt der Erbfall dann länger als zwei Jahre zurück, ist die Gebührenbefreiung verfallen. Stellen Sie den Antrag frühzeitig, auch wenn Sie noch nicht wissen, was mit der Immobilie passieren soll.
4. Was gilt, wenn ich die Immobilie mit Miterben erbe?
Erben mehrere Personen gemeinsam, entsteht automatisch eine Erbengemeinschaft. Darin kann niemand allein über die Immobilie verfügen. Verkauf, Vermietung und größere Umbauten erfordern die Zustimmung aller Miterben. Jeder Erbe hält einen Anteil am gesamten Nachlass, nicht ein bestimmtes Zimmer.
Das führt regelmäßig zu Konflikten: Einer möchte verkaufen, einer einziehen, einer abwarten. Für die Auseinandersetzung gibt es vier Wege.
Wie lässt sich eine Erbengemeinschaft auflösen?
- Auszahlung: Ein Miterbe übernimmt die Immobilie und zahlt die anderen anteilig aus. Voraussetzung ist ein Wert, den alle akzeptieren, und meistens eine Finanzierung.
- Gemeinsamer Verkauf: Die Immobilie wird am Markt verkauft und der Erlös nach Erbquoten verteilt. Das ist in der Praxis der häufigste und wirtschaftlich beste Weg.
- Verkauf des eigenen Erbteils: Sie können Ihren Anteil an einen Miterben oder an einen gewerblichen Aufkäufer verkaufen, ohne dass die anderen zustimmen müssen. Miterben haben allerdings ein Vorkaufsrecht, und gewerbliche Käufer zahlen deutliche Abschläge.
- Teilungsversteigerung: Der letzte Ausweg, wenn keine Einigung gelingt, ist die Teilungsversteigerung. Die Erlöse liegen dabei häufig deutlich unter dem Marktwert.
Der wichtigste Streitpunkt ist fast immer der Wert. Wer eine neutrale, nachvollziehbare Bewertung auf den Tisch legt, nimmt der Diskussion die Schärfe.
Wie viel muss ich Miterben auszahlen?
Maßgeblich ist der Verkehrswert der Immobilie abzüglich der Schulden, die auf ihr lasten, nicht der Verkehrswert allein. Wer das Erbe auszahlen will, rechnet also mit dem Nettowert und multipliziert ihn mit der Erbquote der anderen.

Zwei Geschwister erben je zur Hälfte. Die Immobilie ist 400.000 Euro wert, es lastet noch ein Darlehen von 60.000 Euro darauf.
- Nettowert: 400.000 € − 60.000 € = 340.000 €
- Erbquote der Schwester: 50 %
- Auszahlungsbetrag: 170.000 €
Wer übernimmt, muss diesen Betrag in der Regel finanzieren, und die Bank verlangt dafür einen belegbaren Wert.
- Details zu Erbquoten, Verwaltung und Teilungsversteigerung finden Sie im Ratgeber zur Erbengemeinschaft.

5. Immobilie erben: Welche Kosten und Steuern entstehen?
Wer eine Immobilie erbt, sollte mit zwei Kostenblöcken rechnen: einmaligen Kosten für Erbnachweis, Grundbuch und Bewertung sowie laufenden Kosten für die Immobilie selbst. Die Erbschaftssteuer kommt hinzu, greift bei Familienangehörigen wegen der Freibeträge aber oft gar nicht. Grunderwerbsteuer fällt beim Erben einer Immobilie nicht an, denn der Erwerb von Todes wegen ist nach § 3 Nr. 2 GrEStG befreit.
Immobilie erben: Kosten im Überblick
|
Kostenpunkt |
Höhe |
Wann fällig |
|
Erbschein |
ca. 550 bis 1.900 € je nach Nachlasswert |
nur ohne notarielles Testament |
|
Grundbuchberichtigung |
0 € innerhalb von 2 Jahren |
bei Antrag nach 2 Jahren gebührenpflichtig |
|
Sterbeurkunden, Beglaubigungen |
ca. 15 bis 100 € |
sofort |
|
Erbschaftssteuer |
7 bis 50 % über dem Freibetrag |
nach Steuerbescheid |
|
Laufende Kosten (Grundsteuer, Versicherung, Energie) |
ca. 200 bis 500 € monatlich |
ab dem Erbfall |
|
Entrümpelung und Haushaltsauflösung |
ab ca. 25 € pro Stunde, meist 1.500 bis 5.000 € pauschal |
vor Verkauf oder Vermietung |
|
Verkehrswertgutachten (optional) |
ca. 1.500 bis 3.000 € |
bei Streit oder Wertkorrektur |
Wie viel Erbschaftssteuer fällt an, wenn ich eine Immobilie erbe?
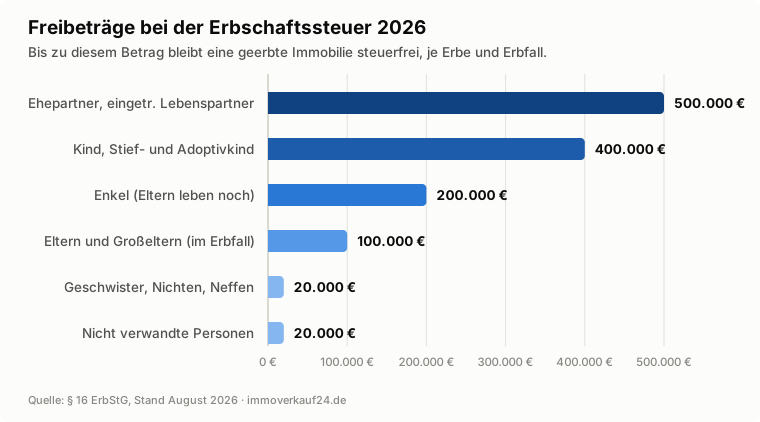
Steuer zahlen Sie nur auf den Teil des Erbes, der über Ihrem persönlichen Freibetrag liegt. Der Freibetrag hängt allein vom Verwandtschaftsgrad ab, und die Unterschiede sind erheblich. Laut Statistischem Bundesamt (Destatis) wurde 2024 Grundvermögen im Wert von 46,4 Milliarden Euro steuerlich erfasst übertragen, davon 27,4 Milliarden Euro durch Erbschaften.
Freibeträge bei der Erbschaftssteuer nach § 16 ErbStG (Stand 2026)
|
Erbe |
Steuerklasse |
Freibetrag |
|
Ehepartner, eingetragene Lebenspartner |
I |
500.000 € |
|
Kinder, Stiefkinder, Adoptivkinder |
I |
400.000 € |
|
Enkel (Eltern leben noch) |
I |
200.000 € |
|
Eltern und Großeltern (im Erbfall) |
I |
100.000 € |
|
Geschwister, Nichten, Neffen, Schwiegerkinder |
II |
20.000 € |
|
Alle übrigen Erben, auch unverheiratete Partner |
III |
20.000 € |
Ehepartner erhalten zusätzlich einen Versorgungsfreibetrag von 256.000 Euro, der um den Kapitalwert einer Hinterbliebenenrente gekürzt wird. Seit 2025 sind außerdem Erbfallkosten wie Beerdigung und Nachlassregelung pauschal mit 15.000 Euro abziehbar. Vorher waren es 10.300 Euro. Die Pauschale gibt es einmal je Erbfall, nicht je Erbe.
Auf den Betrag oberhalb des Freibetrags wird der Steuersatz der jeweiligen Steuerklasse angewendet:
Steuersätze nach § 19 ErbStG
|
Steuerpflichtiger Erwerb bis |
Steuerklasse I |
Steuerklasse II |
Steuerklasse III |
|
75.000 € |
7 % |
15 % |
30 % |
|
300.000 € |
11 % |
20 % |
30 % |
|
600.000 € |
15 % |
25 % |
30 % |
|
6.000.000 € |
19 % |
30 % |
30 % |
|
13.000.000 € |
23 % |
35 % |
50 % |
|
26.000.000 € |
27 % |
40 % |
50 % |
|
über 26.000.000 € |
30 % |
43 % |
50 % |
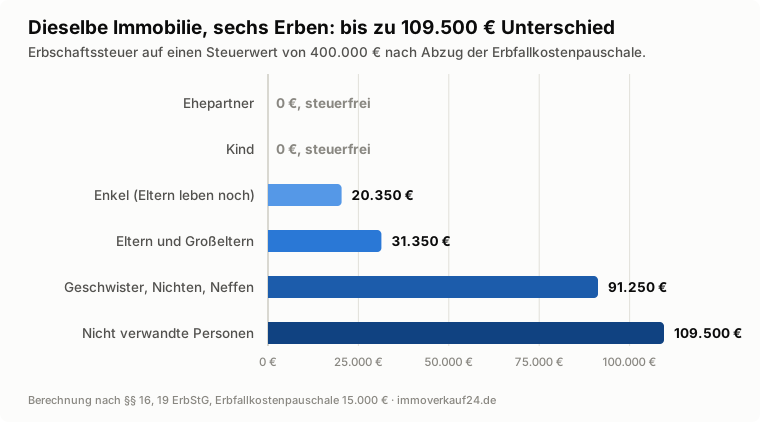
- Steuerwert der Wohnung: 520.000 €
- abzüglich Erbfallkostenpauschale: −15.000 € → 505.000 €
- abzüglich Freibetrag Kind: −400.000 € → 105.000 € steuerpflichtiger Erwerb
- Steuersatz Steuerklasse I bis 300.000 €: 11 %
- Erbschaftssteuer: 11.550 €
- Steuerwert des Hauses: 350.000 €
- abzüglich Erbfallkostenpauschale: −15.000 € → 335.000 €
- abzüglich Freibetrag Steuerklasse II: −20.000 € → 315.000 € steuerpflichtiger Erwerb
- Steuersatz Steuerklasse II bis 600.000 €: 25 % → 78.750 €
- Härteausgleich nach § 19 Abs. 3 ErbStG: 60.000 € + 7.500 €
- Erbschaftssteuer: 67.500 €
Der kleinere Nachlass kostet fast die sechsfache Steuer. Der Verwandtschaftsgrad ist der entscheidende Hebel, nicht der Wert der Immobilie.
Zum Härteausgleich: Wird eine Wertgrenze nur knapp überschritten, darf die Mehrsteuer höchstens die Hälfte des übersteigenden Betrags aufzehren. Ohne diese Regel läge die Steuer bei 78.750 Euro.
Alle Details zu Steuerklassen, Bewertungsstichtag und Stundung finden Sie im Ratgeber zur Erbschaftssteuer bei Immobilien.
Wann kann ich eine Immobilie steuerfrei erben?
Wenn Sie als Ehepartner oder Kind in das geerbte Familienheim einziehen und es zehn Jahre lang selbst bewohnen, bleibt es nach § 13 Abs. 1 Nr. 4b und 4c ErbStG steuerfrei, unabhängig vom Wert. Für Ehepartner gilt die Befreiung ohne Größenbegrenzung, für Kinder bis zu 200 Quadratmeter Wohnfläche. Ist die Wohnung größer, entfällt die Befreiung nicht komplett: Der Anteil bis 200 Quadratmeter bleibt steuerfrei, nur die darüber liegende Fläche wird anteilig besteuert.
Zwei Bedingungen sind entscheidend. Erstens muss der Einzug „unverzüglich" erfolgen; der Bundesfinanzhof sieht dafür in der Regel sechs Monate als angemessen an. Zweitens muss die Selbstnutzung zehn Jahre bestehen bleiben. Wer früher auszieht, verliert die Befreiung rückwirkend und muss die volle Steuer nachzahlen.
Ausnahmen gelten nur bei zwingenden Gründen wie Pflegebedürftigkeit und Umzug in ein Pflegeheim. Ein beruflich bedingter Umzug zählt nach der Rechtsprechung nicht dazu.
Die Freibeträge sind seit 2009 unverändert. Über eine Reform wird derzeit politisch diskutiert, unter anderem über einen einmaligen Lebensfreibetrag. Zusätzlich verhandelt das Bundesverfassungsgericht am 12. und 13. Oktober 2026 über die Erbschaftsteuer (Az. 1 BvF 1/23 und 1 BvR 804/22). Kern der Verfassungsbeschwerde ist die Ungleichbehandlung von Privatvermögen wie Immobilien gegenüber begünstigtem Betriebsvermögen. Bis zu einer Entscheidung gilt das geltende Recht unverändert.
6. Was ist die geerbte Immobilie wert?
Sie brauchen zwei Werte: den Steuerwert, den das Finanzamt ansetzt, und den Marktwert, den Sie beim Verkauf tatsächlich erzielen. Beide können deutlich auseinanderliegen, und genau daraus entstehen die häufigsten finanziellen Fehler beim Erben einer Immobilie.
Das Finanzamt bewertet nicht individuell, sondern nach standardisierten Verfahren des Bewertungsgesetzes. Welches Verfahren greift, richtet sich nach der Grundstücksart, nicht danach, ob die Immobilie vermietet ist. Für Eigentumswohnungen sowie Ein- und Zweifamilienhäuser gilt vorrangig das Vergleichswertverfahren, für Mietwohngrundstücke ab drei Wohnungen sowie Geschäfts- und gemischt genutzte Grundstücke das Ertragswertverfahren. Das Sachwertverfahren greift, wenn kein Vergleichswert und keine übliche Miete ermittelbar sind. Bausubstanz, Sanierungsstau oder eine schwierige Lage bleiben dabei weitgehend unberücksichtigt.
Was tun, wenn das Finanzamt zu hoch bewertet?
Sie können nach § 198 BewG einen niedrigeren gemeinen Wert nachweisen. Dafür brauchen Sie ein qualifiziertes Verkehrswertgutachten oder einen Kaufvertrag, der innerhalb eines Jahres um den Bewertungsstichtag geschlossen wurde. Ein solcher Nachweis kann die Steuerlast spürbar senken.
Der Marktwert ist zugleich die Grundlage für jede weitere Entscheidung: für die Auszahlung von Miterben, für die Frage, ob sich eine Sanierung rechnet, und für einen realistischen Angebotspreis.


7. Verkaufen, vermieten oder selbst nutzen: Was lohnt sich?
Die Antwort hängt an drei Faktoren: Ihrer Lebenssituation, dem Zustand der Immobilie und der Frage, ob Sie allein oder mit Miterben entscheiden. Eine pauschal richtige Option gibt es nicht, aber klare Muster.
Entscheidungshilfe: Welche Option passt zu Ihrer Situation?
|
Option |
Passt, wenn … |
Vorteile |
Nachteile |
|
Selbst nutzen |
Sie Alleinerbe sind, die Lage passt und Sie zeitnah einziehen können |
Steuerbefreiung als Familienheim möglich, keine Miete, langfristige Sicherheit |
10 Jahre Bindung, Instandhaltungskosten, Auszahlung von Miterben nötig |
|
Vermieten |
Die Immobilie in gutem Zustand ist und Sie laufende Einnahmen wünschen |
Regelmäßige Mieteinnahmen, Wertsteigerungspotenzial, Abschreibung möglich |
Verwaltungsaufwand, Mietausfallrisiko, Sanierungspflichten bleiben |
|
Verkaufen |
Miterben beteiligt sind, Sanierungsstau besteht oder das Objekt weit entfernt liegt |
Sofortige Liquidität, klare Aufteilung unter Miterben, keine Folgekosten |
Endgültig, ggf. Spekulationssteuer, emotionaler Abschied |

Je mehr Erben beteiligt sind und je größer der Sanierungsbedarf, desto eher spricht die Wirtschaftlichkeit für einen Verkauf. Je näher die Immobilie an Ihrem Lebensmittelpunkt liegt und je besser ihr Zustand ist, desto attraktiver werden Eigennutzung und Vermietung.
Welche Steuern fallen beim Verkauf einer geerbten Immobilie an?
Spekulationssteuer fällt nur an, wenn zwischen dem Kauf durch den Erblasser und Ihrem Verkauf weniger als zehn Jahre liegen. Als Erbe treten Sie in die Position des Erblassers ein. Die Frist beginnt also nicht neu, sondern läuft ab dem ursprünglichen Kaufdatum weiter. Bei geerbten Immobilien ist sie deshalb häufig längst abgelaufen.
Steuerfrei bleibt der Verkauf außerdem, wenn die Immobilie im Verkaufsjahr und in den beiden vorangegangenen Jahren zu eigenen Wohnzwecken genutzt wurde. Fällt doch Spekulationssteuer an, wird der Gewinn mit dem persönlichen Einkommensteuersatz belastet; eine Freigrenze von 1.000 Euro pro Jahr bleibt außen vor.
Ausführliche Beispiele, Fristen und Fallstricke finden Sie im Ratgeber geerbtes Haus verkaufen. Wenn Sie ein Haus geerbt haben, hilft der Spezialratgeber Haus erben weiter.
Wer die geerbte Immobilie behalten, aber Liquidität benötigt, kann über eine Leibrente nachdenken. Für die Vermietung lohnt ein Blick auf einen vermieterfreundlichen Mietvertrag.
8. Muss ich eine geerbte Immobilie energetisch sanieren?
Häufig ja, und meist sofort. Die Dämmpflicht für die oberste Geschossdecke gilt für Bestandsgebäude ohne Übergangsfrist. Diese Pflicht wird von Erben regelmäßig übersehen, kostet aber schnell einen vierstelligen Betrag.
Rechtsgrundlage ist seit dem 29. Juli 2026 das Gebäudemodernisierungsgesetz (GModG), das das bisherige Gebäudeenergiegesetz (GEG) abgelöst hat. Zwei Nachrüstpflichten sind für Erben relevant:
- Dämmung der obersten Geschossdecke zu unbeheizten Räumen, alternativ des Daches. Der Wärmedurchgangskoeffizient darf 0,24 W/(m²·K) nicht überschreiten (§ 47 GModG).
- Dämmung zugänglicher Heizungs- und Warmwasserrohre in unbeheizten Räumen.
Wann Sie zwei Jahre Zeit haben: Befreit waren bisher Ein- und Zweifamilienhäuser, in denen der Eigentümer am 1. Februar 2002 selbst gewohnt hat. Mit dem Eigentümerwechsel endet dieser Schutz, und eine Erbschaft ist ein Eigentümerwechsel. Der Erbe muss die Nachrüstung dann innerhalb von zwei Jahren erledigen (§ 47 Abs. 3 GModG).
Diese Frist gilt allerdings nur beim ersten Eigentumsübergang nach dem 1. Februar 2002. Hat das Haus seither bereits einmal den Eigentümer gewechselt, greifen die Pflichten unmittelbar. Für Mehrfamilienhäuser gibt es die Schutzklausel ohnehin nicht.
Die frühere Austauschpflicht für Öl- und Gasheizkessel, die älter als 30 Jahre sind, ist mit dem GModG entfallen. Ein alter Kessel darf weiterbetrieben werden, solange er reparabel ist. Für Erben ist das eine spürbare Entlastung gegenüber der Rechtslage bis 2026. Für die Umsetzung gibt es Förderungen von KfW und BAFA. Wer verkaufen möchte, sollte rechnen: In vielen Fällen ist ein Verkauf im Ist-Zustand wirtschaftlich sinnvoller als eine Sanierung auf eigene Kosten.
9. Welche Schritte sind jetzt sinnvoll?
Beginnen Sie mit dem Wert und arbeiten Sie sich von dort nach vorne. Sobald der Marktwert feststeht, lassen sich Steuerlast, Auszahlungssummen und die Sinnhaftigkeit einer Sanierung realistisch einschätzen.
Fünf Fehler, die Erben am meisten Geld kosten
- Den Erbschein zu früh beantragen. Der Antrag gilt als Annahme des Erbes. Die Ausschlagung ist danach ausgeschlossen.
- Die Grundbuchberichtigung aufschieben. Nach zwei Jahren ist die Gebührenbefreiung verfallen.
- Den Steuerwert des Finanzamts ungeprüft akzeptieren. Ein Gegengutachten nach § 198 BewG senkt die Steuer oft deutlich.
- Vor dem Verkauf umfassend sanieren. Käufer honorieren energetische Maßnahmen selten in voller Höhe der Investition.
- In der Erbengemeinschaft ohne neutrale Bewertung verhandeln. Ohne belastbare Zahl endet die Diskussion häufig in der Teilungsversteigerung.
Ihre nächsten fünf Schritte
Sechs-Wochen-Frist notieren, Nachlass auf Schulden prüfen.
Kostenlose Online-Bewertung als erste Orientierung.
Erbschaft binnen drei Monaten anzeigen.
Antrag binnen zwei Jahren stellen, solange gebührenfrei.
Verkaufen, vermieten oder selbst nutzen, gemeinsam mit allen Miterben.
Für die rechtlichen Grundlagen lohnt der Überblicksratgeber Erbrecht bei Immobilien. Alle Themen rund um Erbschaft und Immobilie bündelt die Übersicht Erbschaft Immobilie. Wenn Sie ein Grundstück statt eines Gebäudes geerbt haben, hilft der Ratgeber Grundstück erben weiter.

Es gibt keine gesetzliche Frist für den Verkauf. Wirtschaftlich relevant sind aber zwei Zeiträume: die zwei Jahre für die gebührenfreie Grundbuchberichtigung und die zehnjährige Spekulationsfrist, die ab dem Kaufdatum des Erblassers läuft.
Ja, in zwei Fällen: wenn der Steuerwert unter Ihrem Freibetrag liegt oder wenn Sie als Ehepartner oder Kind das Familienheim mindestens zehn Jahre selbst bewohnen. Bei Kindern gilt die Befreiung bis 200 Quadratmeter Wohnfläche, darüber hinaus anteilig.
Dann kann jeder Miterbe eine Teilungsversteigerung beim Amtsgericht beantragen. Die dabei erzielten Erlöse liegen häufig deutlich unter dem Marktwert. Ein gemeinsamer Verkauf ist für alle Beteiligten in der Regel wirtschaftlich besser.
Ja. Mit der Annahme des Erbes übernehmen Sie auch die Verbindlichkeiten des Erblassers, einschließlich laufender Darlehen. Die Bank kann sich aus der eingetragenen Grundschuld befriedigen, wenn die Raten ausbleiben.
Nach den standardisierten Verfahren des Bewertungsgesetzes, abhängig von der Grundstücksart: Vergleichswertverfahren bei Eigentumswohnungen sowie Ein- und Zweifamilienhäusern, Ertragswertverfahren bei Mietwohngrundstücken ab drei Wohnungen sowie Geschäfts- und gemischt genutzten Grundstücken, Sachwertverfahren als Auffanglösung. Ein niedrigerer Wert lässt sich nach § 198 BewG durch Gutachten nachweisen.
Sie ist gebührenfrei, wenn der Antrag innerhalb von zwei Jahren nach dem Erbfall gestellt wird. Danach fällt eine wertabhängige Gebühr an, bei einem Objektwert von 400.000 Euro rund 785 Euro.
Nein. Die Ausschlagung bezieht sich immer auf den gesamten Nachlass. Sie können nicht einzelne Gegenstände annehmen und andere ablehnen.
Sie treten als neuer Vermieter in die bestehenden Mietverträge ein; die Verträge laufen unverändert weiter. Eine Eigenbedarfskündigung ist grundsätzlich möglich, unterliegt aber strengen Voraussetzungen und Fristen.
Jeder Miterbe versteuert seinen Anteil einzeln nach seinem persönlichen Freibetrag und seiner Steuerklasse. Es gibt keine gemeinsame Steuer für die Erbengemeinschaft.
Das Kind wird vollwertiger Eigentümer, vertreten wird es aber durch die Eltern. Für den Verkauf und für die Ausschlagung brauchen die Eltern die Genehmigung des Familiengerichts (§§ 1643, 1850 BGB). Ein Vorteil: Nach § 1629a BGB haftet das Kind für Nachlassschulden nur mit dem Vermögen, das bei Eintritt der Volljährigkeit vorhanden ist.
Dienstleister rechnen ab etwa 25 Euro pro Stunde ab, üblich sind Pauschalen zwischen 1.500 und 5.000 Euro je nach Größe und Zustand. Verwertbarer Hausrat kann den Preis senken.